稀缺不是护城河,智谱跌去万亿市值的深刻启示
 2026-10-22 16:07
技术决定一家公司能否入场,商业模式决定它能走多远,而利润决定它的终局。这一课,智谱用了超过一万亿港元的代价给投资者又重新讲了一遍。
来源:砺石商业评论
导语:技术决定一家公司能否入场,商业模式决定它能走多远,而利润决定它的终局。这一课,智谱用了超过一万亿港元的代价给投资者又重新讲了一遍。
砺石/作者 砺石商业评论/出品
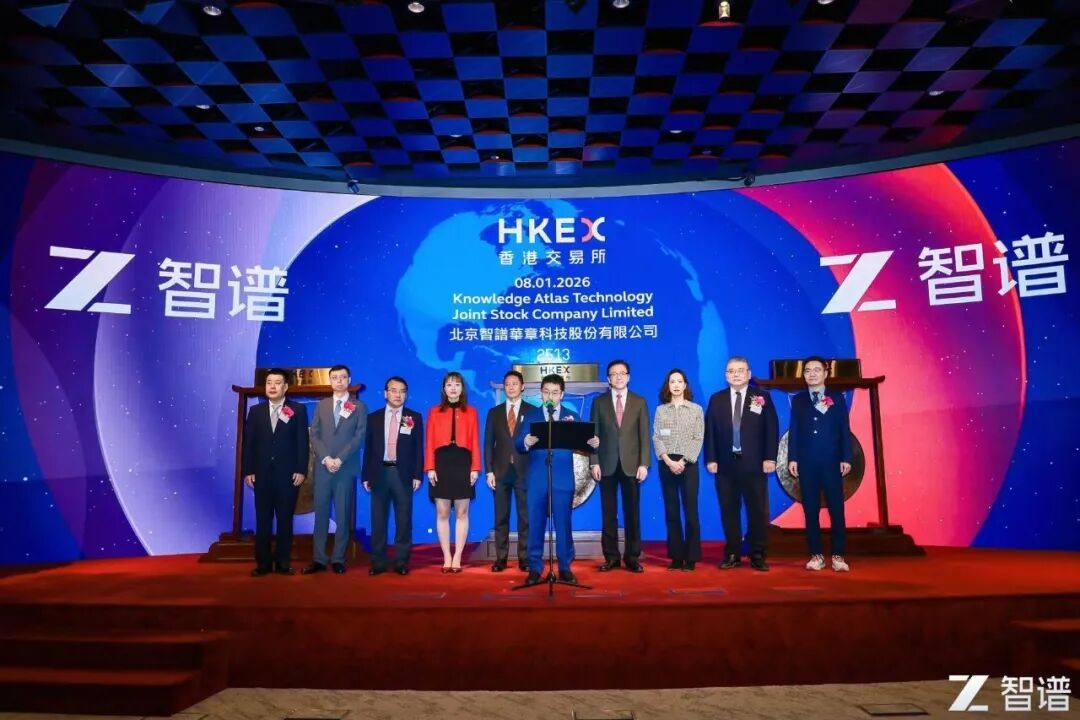
2026年1月8日,中国著名的大模型公司智谱(北京智谱华章科技股份有限公司,港股代码02513)在港交所挂牌,发行价116.2港元,市值约528亿港元。不到半年之后的6月22日,其股价盘中冲到2980港元,市值一度触及1.33万亿港元,成为国内首家市值站上万亿港元的大模型公司。截至最近一个交易日收盘,智谱股价501.5港元,总市值2445.25亿港元。
五个月涨出约1.28万亿港元,四个月又跌掉超过1.1万亿港元。这中间到底发生了什么?智谱其实并没有停下,GLM-5.2、GLM-5.3接连发布,上市后的首份中报收入同比增长近四倍,九个月里接连完成三轮融资,累计募资超过750亿港元。钱越融越多,股价越走越低。
这正是这件事值得被我们认真研究的地方。一家模型能力并未退步、收入仍在高速增长的公司,市值却缩水了八成。上海证券报在一篇报道中给出的判断是,模型能力没有突然消失,消失的是市场曾经愿意给予它的那部分估值溢价。
1
稀缺性溢价
券商给6月那轮上涨起过一个名字,叫稀缺性溢价。
当时的智谱恰好集齐了一家AI公司最容易获得高估值的几乎全部要素,基础模型、Coding、MaaS平台、开发者生态,以及中国资本市场上极其稀缺的“大模型上市公司”身份。OpenAI没有上市,Anthropic也没有上市,智谱因此成了一个稀缺的入口。国内以基座大模型为主业的上市公司只有智谱和MiniMax两家,智谱是体量更大的那家,四处寻找出口的硬科技资金便集中涌了进来。
更关键的是筹码结构,智谱上市初期的自由流通股不到总股本的3%。据界面新闻统计,7月解禁之前,市场上可自由交易的股份只有1174万股,少量资金就能把股价推出数倍的弹性。
供给的闸门在7月被打开。7月8日,11家基石投资者手中约2568万股解除限售,这是智谱挂牌后的第一道考验。公开信息显示,解禁当天股价不但没跌,还收涨13.35%,第二天又涨了11.34%,看上去是一次顺利通过的压力测试。7月9日,智谱顺势宣布以每股1588港元配售新股,几天后完成,净募资约313.75亿港元,六家机构接下了这批货。
筹码由此从锁定状态变成可流通状态。解禁放出2568万股,配售又新增近2000万股,可交易筹码翻了几番。9月初,市场传出月之暗面秘密递表的消息,可选的标的越来越多。
稀缺性溢价是这轮下跌中最先塌掉的一层,也是塌得最彻底的一层。它揭示了一个常被遗忘的道理,稀缺是一种估值,不是一条护城河。护城河的定义是,即便竞争者涌入,它依然有效;而稀缺的定义恰恰是,竞争者一旦涌入,它就不复存在。把稀缺当作护城河来定价,本质上是在为时间付费,而时间从来不站在稀缺这一边。
2
技术领先的保质期
7月16日晚,月之暗面发布Kimi K3,总参数2.8万亿,是当时号称全球参数规模最大的开源模型,上线数小时便登顶Arena代码榜。据月之暗面公告,由于用户请求增长过快,上线48小时后不得不暂停C端新用户订阅。彭博社将这次发布与此前的“DeepSeek时刻”相提并论。
第二天被媒体称为港股AI板块的“黑色星期五”。智谱当天收跌28.49%,报1107港元,市值单日蒸发超过2000亿港元;下一个交易日再跌19.56%,股价跌破1000港元。刚以1588港元接盘的配售机构,不到十天浮亏三成。股价跌破配售价这件事,对市场情绪的伤害远大于解禁本身。
此后摩根大通重新评估了国内大模型公司的估值框架,将智谱的目标价从2400港元下调至1600港元,MiniMax从240港元下调至160港元。另据报道,摩根大通将智谱2030年预期市盈率从30倍下调至20倍,理由是前沿模型的领先位置正在快速轮换,单一厂商长期保持技术领先的确定性低于此前预期。
这句话背后的意思是,智谱自身的模型并没有退步,竞争对手发布了一个更强的模型,就足以促使投行重估它的长期价值。
市场原本等着智谱拿出一个重量级的回应。8月14日,GLM-5.3发布,参数规模约7500亿,与GLM-5.2共用同一个基座,按智谱官方的说法,能力提升全部来自后训练。高盛称之为中国AI模型的又一次重大跃升,并上调了收入预期,但评级维持“中性”;大和证券的表述更直接,认为这只是一次常规迭代,不是市场期待的更大参数旗舰。发布当天,智谱股价收跌约3.6%。
这里藏着AI时代一个反直觉的估值事实,技术领先是一种会随时间自动贬值的资产。一款畅销车型可以为车企贡献两三年的销量,而一个最先进模型的领先窗口可能只有几个月甚至几周。大模型是典型的相对性能资产,今天GLM排在全球前三,并不意味着三个月后依然如此。
用金融术语来说,这种技术溢价带有明显的Theta衰减特征,即便标的价格不变,时间价值也会随着下一次发布的临近而流失。而更复杂的是,大模型公司的估值同时受制于两套产品周期:一套是自身模型的迭代节奏,另一套是所有竞争对手的迭代节奏。后者完全不在自己的掌控之中。
这一幕在新能源汽车行业上演过。几年前蔚来、小鹏、理想的市值一度相差数倍,如今三家公司的市值差距已明显收窄。爆款会轮换,技术会追平,曾经看似不可逾越的差距,往往在几轮产品迭代后重新缩小。市场正在学会不再把某一代产品的领先,直接当作可以长期享有的估值优势。
3
单位经济模型
8月31日,智谱发布上市后的第一份中报。单看增长,这份报表并不难看。上半年收入9.54亿元,同比增长约400%,半年就超过了2025年全年的7.24亿元。收入结构的变化更为剧烈:开放平台及API收入达到8.25亿元,占比从去年年底的26.3%升至86.5%,同比增幅超过27倍;曾经贡献七成收入的本地化部署业务,上半年下降了20.5%。
一家以政企本地化部署起家的公司,在半年之内把重心切换到了按调用计费的云业务上。API平均售价相比年初上涨约101%,Token调用量增长超过40倍,该业务毛利率从去年同期的负0.4%转为24.6%。从卖项目到卖消耗,这是一次质的转变,方向也是对的。
代价同样写在报表上。上半年综合毛利率由去年同期的50.0%降至26.4%,接近腰斩;经调整净亏损19.64亿元,去年同期为17.52亿元,亏损仍在扩大;期内净亏损20.72亿元,研发投入21.31亿元,是当期收入的2.2倍。粗略折算,每1元收入仍对应约2.1元的经调整亏损。
问题的根源在于这门生意与软件生意的根本差异。传统软件多卖一份几乎不增加成本,边际成本趋近于零;而模型每多接一单调用,都要实打实地消耗一份算力。收入涨得越快,机房的缺口就越大。
智谱的经历便是实证,据管理层在9月16日电话会上介绍,2月GLM-5发布后,模型调用需求暴增10倍,几乎就在发布当周,公司的算力储备被耗尽,主力产品Coding Plan被迫停售。此后一边高价采购算力,一边靠All-in-Infra战略和收购中科加禾把算力使用效率提高了两三倍,收入跟着涨,却始终没能真正爆发。直到7月那笔融资到账,算力才得以大规模扩容,Coding Plan重新开卖,销量增长了15倍以上。
对大模型公司而言,收入的上限很多时候就是机房的容量。
刚完成商业模式切换,还没来得及适应,价格战就到了。9月10日,DeepSeek发布V4.1 Flash并再次下调API价格,当天智谱与MiniMax分别收跌10.34%和8.98%。随后国内外头部厂商接连跟进:9月21日,小米开源MiMo-V2.6,将单任务推理成本压到0.13美元;9月22日,OpenAI发布GPT-6 Sol与GPT-6 Luna,API报价较上一代直接减半,同一天Anthropic发布的Claude Opus 5.5,典型负载下的成本也比上一代低约四成。
当全球最顶级的模型集体降价,性价比这一标签就从差异化优势变成了行业准入资格。智谱被迫逆势对Coding套餐提价,短期保住了收入,同时也暴露出在通用API领域定价权薄弱的事实。
弹药的消耗速度同样超出外界预期。据智谱7月的配售公告,1月IPO募得的48.96亿港元净额,到6月30日已动用45.88亿港元,仅剩3.08亿港元。按2025年的亏损规模计,这点钱大约只够支撑一个月。这也解释了7月那笔配售为何来得如此之急。
于是有了两个月内的第二次折价融资。9月13日,智谱宣布一笔约50亿美元的融资,其中20亿美元为新股配售,30亿美元为零息可转债,市场称之为“小股大债”。据证券时报报道,配售价714港元,较公告前收盘价折让约9.96%,不到7月那轮1588港元的一半。按9月下旬610港元左右的股价计算,7月进场的六家机构账面浮亏六成上下。两批机构前后脚进场,成本却差了一倍多。
把智谱放到行业里看,这些钱并不算多。字节2026年的AI资本开支已上调至2000亿元以上;阿里“三年3800亿”的计划,截至6月末已累计投入约1900亿元,刚过半程,管理层还表示实际投入会远超这个数。三次募资累计超过750亿港元的智谱,站在这些大厂旁边,家底依然单薄。单是字节一家一年的投入,就接近智谱上市以来融资总额的三倍。
资本市场对大模型公司的关注点,已经从收入能否翻倍,转向了每一元算力究竟能产生多少收入、毛利率能否持续提高、高速增长最终能留下多少现金。这是一个不可逆的转变。
4
战略定位与信任
压在最下面的,是商业模式本身尚未回答清楚的那个问题:智谱究竟是一家可以规模化、按量付费的云原生公司,还是一家披着AI外衣的IT服务商?
这个问题直接决定单位经济模型,进而决定估值中枢。私有化部署虽然重,毛利率一度接近60%;API看似可以规模化,却处在算力成本与同行降价的双向挤压之下。智谱尝试过向Agent和企业工作流延伸,但上半年企业级智能体收入仅5556万元,占比很小,且交付属性很强,尚未体现出经常性收入的特征。
9月,一场风波又给这个问题增加了新的不确定性。9月18日,开发者发现智谱旗下AI编程工具ZCode在用户登录状态下,将整个工作区静默打包加密上传至云端,包含完整Git历史与操作记录,且加密私钥仅存于云端,用户本地无法解密。智谱当日致歉,将原因归结为“代码库索引”功能默认开启,承诺数据立即销毁。此后太原承明科技发函追责,指出致歉当日凌晨仍有上传记录;据中国新闻周刊报道,近400名开发者组成了维权群。
9月21日,智谱宣布ZCode正式开源,邀请中国信通院与绿盟科技开展安全审计,并上线“数据内容不留存”功能,承诺无留存、从未将相关代码用于模型训练。当天股价仍以显著跌幅回应。
对一家API收入占比已达86.5%的公司来说,开发者与企业客户的信任不是公关议题,而是营收基础。数据边界争议会直接影响续费决策。
5
给到投资者的一课
智谱这一轮从万亿到两千多亿的历程,是AI时代第一次由公开市场完整完成的估值纠正。它给出的启示,对创业者与投资者同等重要。
第一,稀缺性是最脆弱的护城河。
稀缺是时间的函数,会被供给自动抹平。一家公司因稀缺而获得的溢价,在竞争者出现、筹码增加的那一刻就开始流失。判断一项优势是不是护城河,只需问一个问题,如果明天出现三个同样强大的对手,它还在吗?
第二,要区分技术领先与持续领先的能力。
一次模型登顶是结果,持续产出领先模型才是能力。后者由组织、工程体系、数据飞轮、算力自主权与商业化反哺共同构成。市场正在学会只为后者支付长期溢价。摩根大通下调智谱长期估值预期的理由值得所有技术型公司记住,领先的保质期变短了,给领先者的溢价自然要打折。
第三,收入增长不等于价值增长。
在毛利率为负或者很薄的情况下,增长本身可能是在加速消耗资本。真正需要回答的问题已经从收入能否翻倍,变成了毛利率能否守住、续费率有多高、客户迁移成本有多大、每一元算力能产出多少收入。参数和跑分无法直接兑换成利润,Token必须转化为利润,叙事必须转化为续费率和毛利率。
第四,一级市场与二级市场的定价分裂本身就是信号。
据报道,尚未上市的月之暗面正在推进的IPO前融资估值约500亿美元,相当于约50倍ARR;DeepSeek新一轮融资的目标估值为5000亿元人民币,按目前约10亿美元年化收入折算,约为ARR的75倍。而公开市场的智谱,正在被逐季的财报纠正预期。当一个行业出现两套价格体系,通常意味着定价逻辑正处在转折点上。
第五,跌幅本身说明不了太多,要看跌完之后生意还能不能继续长。
互联网泡沫破裂那几年,亚马逊股价从高点跌掉九成以上,思科也跌去近九成。两家公司后来走出了截然不同的结局:亚马逊靠电商与后来成长起来的云计算业务不断开辟新曲线,从低点算起,此后市值上涨上千倍;思科的网络设备照样好卖,股价却在此后二十年里都没回到那个高点。
6
何去何从?
把6月和9月的智谱放在一起对照,会看到一个耐人寻味的反差。6月冲上万亿的时候,IPO募来的钱已经快花光,主力产品Coding Plan因算力不足卖不开;到了9月底,两轮融资合计七百多亿港元已经到账,算力开始大规模扩容,Coding Plan复售后销量涨了15倍以上,年末ARR指引从24亿美元上调至30亿美元,全业务口径ARR已达18亿美元,与海内外云厂商的收入分成从10月开始确认,Co-work的行业订单超过10亿元。账本比三个月前厚了不少,市值却只剩下高点时的四分之一左右。
机构的态度也呈现出这种分裂。杰富瑞一边将2026至2029年的收入预测上调37%至119%不等,一边把云业务的估值倍数从50倍ARR压到30倍;里昂在7月中旬将评级上调至“跑赢大市”;据智通财经统计,截至9月24日港股通持股占比升至14.37%。这些看似矛盾的动作放在一起,说明市场并没有否定这门生意,只是不愿意再为它的未来提前支付那么多钱。
前方还有几道坎。据经济观察网梳理,2027年1月8日,占总股本三成多的原始老股将迎来解禁;ZCode风波之后,开发者信任需要时间修复。智谱的A股发行方案已于6月获股东会通过,拟在科创板募资不超过150亿元,如果顺利推进,它会多出一个定价市场。
智谱仍然具备三样东西:处于开源榜单第一梯队的模型能力,基于国产集群的算力自主权,以及以API为主导的订阅制商业化路径。它有能力在五个月内冲到万亿,也未必没有机会重新回去。
但对所有旁观者而言,这四个月的价值远不止于一家公司的股价曲线。它用一种相当激烈的方式确认了AI行业的一条底层规律,过去三年,大模型行业最重要的问题是谁的模型更强;接下来几年,这个问题将逐渐变成谁能把智能卖得更贵,同时把算力成本压得更低。
技术决定一家公司能否入场,商业模式决定它能走多远,而利润决定它的终局。这一课,智谱用了超过一万亿港元的代价给投资者又重新讲了一遍。
(来源:砺石商业评论)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。