9月纺织服装出口增速升至21.5%,机构看好板块龙头公司进入配置窗口期丨盘前线索


来源:21财经雷达
10月20日,据中国纺织品进出口商会消息,根据GTF数据10月20日发布的数据,我国2026年1-9月纺织服装累计出口2329.7亿美元,增长5.1%。其中,9月纺织服装出口296.6亿美元,增长21.5%。分品类看,1-9月纺织品出口1122.7亿美元,增长5.4%;服装出口1207亿美元,增长4.8%。9月单月,纺织品出口142.4亿美元,增长19%;服装出口154.2亿美元,增长23.9%。
纺织服装产业链上游为棉花、羊毛等天然纤维与涤纶、锦纶等化学纤维原料,中游涵盖纺纱、织造、染整等纺织制造环节,下游为服装家纺品牌与零售。我国是全球最大的纺织品服装生产与出口国,行业出口以纺织制造板块为主,内销以服装家纺品牌为主。从出口结构看,2026年1-9月,纺织品与服装出口均实现增长,服装出口在低基数上增长提速;内需方面,9月服装社零增速转正,同比增加1.2%,全年至今累计同比增长4.6%。
国信证券指出,9月中国纺织品、服装、鞋靴出口分别同比增长19.0%、23.8%、20.2%,增速均上升至双位数,前9月累计分别增长5.4%、4.8%、下降2.5%;9月服装社零增速转正,同比增加1.2%,运动户外电商表现回暖,迪桑特、亚瑟士、特步增速领先;原材料方面,年初至今内棉、外棉价格分别上涨12.1%、17.2%至17432元/吨和15210元/吨,10月份以来均呈现上升态势,年初至今羊毛价格上涨28.3%至13.10美元/公斤。
广发证券认为,2026年三季报上游纺织制造板块以出口业务为主,去年下半年基数进一步走低,板块内部分公司分摊关税逐步落地,外需回暖,海外品牌客户秋冬补货,中东地缘政治风险弱化,且原材料价格波动逐步向下降转化,板块2026年三季报业绩有望进一步改善;棉花供求格局预计边际向好,羊毛供求格局预计保持偏紧,支持下半年棉花和羊毛价格有望进一步上涨,板块内棉纺子行业龙头公司及毛纺子行业龙头公司有望持续受益库存升值;下游服装家纺板块业绩有望保持平稳,高端休闲、户外、家纺、童装等子行业业绩有望领跑板块。
中信证券表示,今年上半年扰动纺服代工公司业绩的几大因素在三季度迎来边际缓解,行业龙头如优衣库等下一财年指引积极,汇兑损失、原材料涨价、关税分摊等压力边际缓解,预计2026年三季度各代工公司盈利端压力有望改善;绝大多数代工龙头公司股价和预期已充分反映悲观因素,当前对应2027年不到10倍PE,且在行业普遍达60%以上的高分红比例支撑下,看好板块龙头公司进入配置窗口期。
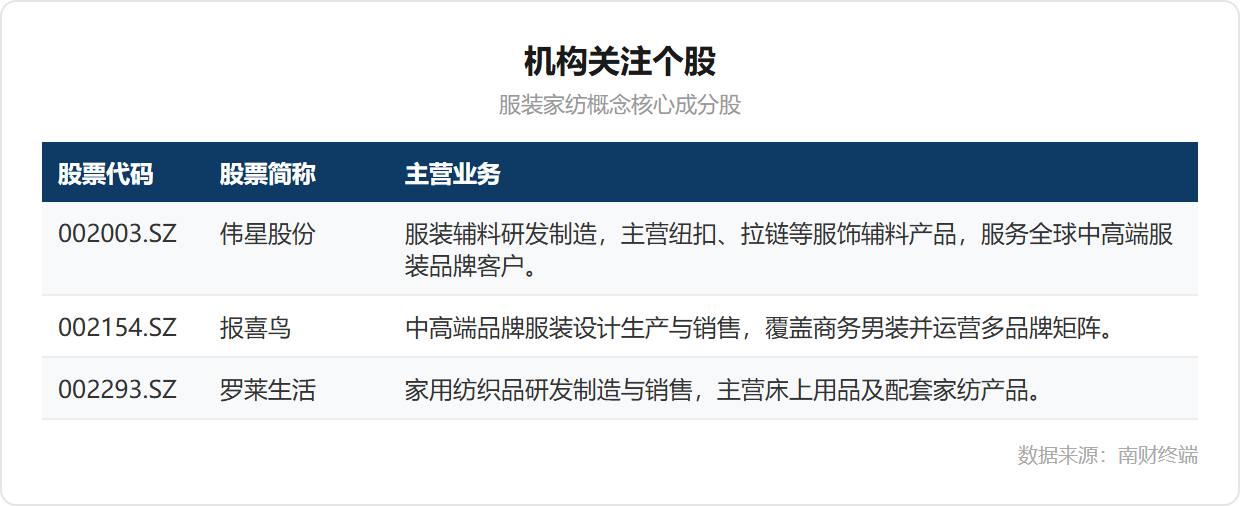
国信证券-《纺织服装行业:9月服装社零增速转正,中国鞋服出口增速均超20%-10月投资策略》-2026年10月21日
广发证券-《纺织服装行业2026年三季报业绩前瞻:预计纺织制造板块业绩进一步改善,服装家纺板块业绩保持平稳》-2026年9月28日
中信证券-《纺织服装|品牌销售环比走弱,把握代工布局机会:2026年三季度业绩前瞻(微信)》-2026年10月20日
(来源:21财经雷达 编辑:梁明)