21世纪经济报道记者 唐婧
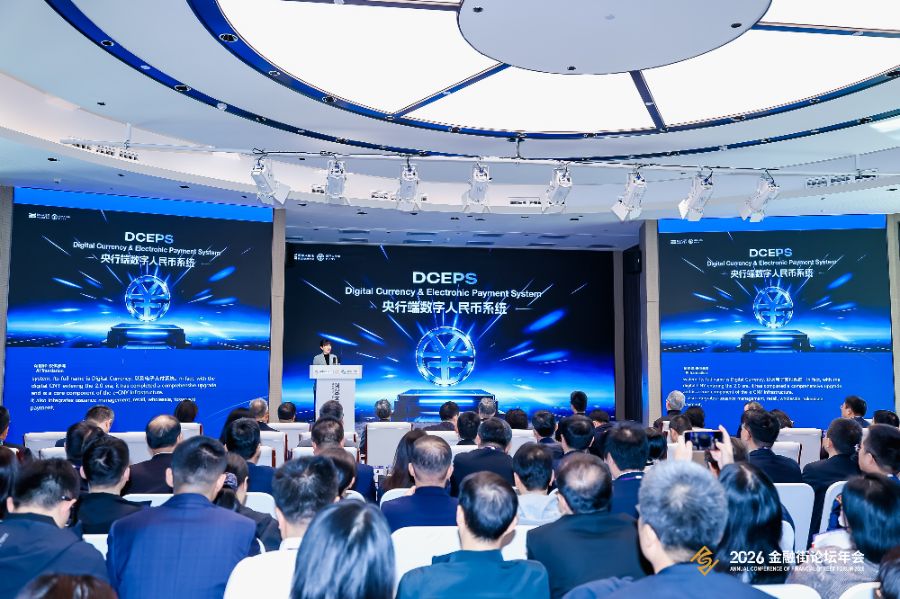
10月21日,2026金融街论坛数字人民币年会在北京召开,数字人民币基础设施服务体系全面升级。会上发布数字人民币基础设施服务体系,推出央行端数字人民币系统(DCEPS)、数字人民币智能合约生态服务框架(e-CNY SMART Contract)两大核心成果。这标志着数字人民币基础设施和生态应用更加数字化、体系化、智能化、多元化。
央行端数字人民币系统(DCEPS)是数字人民币基础设施的核心组成部分,是集发行管理、零售、批发、区块链支付及智能合约等服务于一体的综合性支付结算平台,并为数币达跨境结算综合服务平台(CBETS)提供技术底座。
该系统可以提供多元跨机构支付结算服务,包括数字人民币个人支付服务、对公智付服务和金融市场服务。同时,还可提供资金分域、资金调拨等流动性统一管理服务,以及数字人民币的发行管理服务。
例如,对公智付服务可以通过在智能合约中预设资金管理策略,实现资金流向全程可查、用途定向可控,资金按预设条件自动划转,避免出现资金挪用、截留、挤占风险。
数字人民币智能合约生态服务框架(e-CNY SMART Contract)则面向数字经济发展需求,构建多方参与、开放协同的智能合约服务体系。
在框架下,数字人民币智能合约可将合同约定转化为可验证、可执行的数字规定,在预设条件满足后自动完成资金划转,并通过统一标准支持金融机构围绕客户需要灵活组合服务。目前,相关应用已在预付资金管理、供应链金融、财政补贴、消费红包和农民工工资发放等多个场景落地,未来还将拓展更多应用。
计量框架升级驱动基础设施迭代
数字人民币基础设施为什么要升级?2026年1月1日,中国人民银行落地实施新一代数字人民币计量框架,数字人民币由现金型1.0升级为存款货币型2.0,具有三大核心要素,体现出多元、包容、互通的特点。
一是商业银行客户持有的数字人民币成为存款型法定数字货币。数字人民币升级为人民银行在法定货币框架下发行的数字货币和相关支付体系,计入商业银行负债,由中央银行提供技术支持保障并实施管理。
这是全球首次将数字货币纳入现代银行体系货币派生与流动性管理框架,一是彻底解决商业银行对数字现金潜在“金融脱媒”风险的顾虑,同时避免货币沉淀导致货币乘数收缩。二是彻底解决各商业银行推出 “代币化存款”的需求。
二是升级双层运营架构。在货币层面上体现为零售端商业银行存款货币和批发端央行结算货币的分层安排,且均携带央行发行的数字币串,具有法定属性。在业务运营上保持央行面向金融机构提供数字人民币基础设施服务并实施业务管理、金融机构向终端客户提供市场化产品服务的逻辑不变,但是使商业银行的权责利更对等,央行和商业银行协作性更强。
三是深化以账户为基础的混合模式。数字人民币走的是一条以新型账户为基础、兼容价值模式(区块链支付和离线功能)的混合式架构发展路线,注重与现有金融体系融合,以账户体系为主,同时支持链上和链下、在线和离线的智能支付需求,始终把实体经济货币支付需求作为出发点和立足点。“账户体系+币串+智能合约”的数字化方案打破了可编程则必上链的技术教条,使数字人民币由电子支付进入数字支付时代。
制度的跃升与技术的变革,对底层基础设施提出更高要求。数字人民币基础设施相应升级为首个集发行管理、零售、批发、区块链、跨境、智能合约等服务于一体的综合性中央银行支付结算平台,主要包括央行端数字人民币系统(DCEPS)和数币达跨境结算综合服务平台(CBETS),分别由数字人民币运营管理中心和国际运营中心建设运行。
数字人民币基础设施采用统一底座,实现模块化和组件化设计,支持参与机构一点接入,不需要逐个系统连接,支持7×24小时运行,安全高效处理各类支付业务,保持快速迭代的系统服务能力。同时,已制定AI全局应用规划,部署全栈工程智能体。
运营机构共绘2.0时代应用图景
基础设施的建设成效,最终要由生态实践来检验。在生态伙伴分享环节,五家运营机构集中展示了依托新一代基础设施,在服务国计民生与实体经济方面的创新实践。
在政务服务与民生保障领域,数字人民币正成为提升治理效能的新抓手。交通银行在成都实现全国首笔智能合约农民工发薪应用,以“小切口”推动欠薪治理的“大协同”。邮储银行实现住房公积金“一点接入、全局可用”的标准化服务,并依托智能合约“元管家”成功落地预付卡闭店自动退款的闭环赔付案例,切实守护百姓“钱袋子”。
在产业金融赋能方面,智能合约正在破解信任与流转难题。工商银行发布“工银e合约”产品,在湖南等地落地全线上智能合约连环债清偿,联动多家同业实现跨行资金流转协同管控,有效解决企业连环债痛点。农业银行联合泸州老窖推出供应链金融方案,将贷款资金定向支付并闭环运行于真实订单,有效化解小微门店融资难与银行贷后监管难问题。
在零售生态与提振消费层面,互联互通的价值日益凸显。网商银行通过伞列钱包机制,在不改造现有收单体系的前提下广泛连接商户;同时上线“数字人民币月享节”,实现智能合约消费券跨机构互通互认,将数字人民币的普惠价值与促消费国家战略紧密结合。
在“数字人民币基础设施与生态应用”圆桌讨论环节,来自国有大行、股份制银行、城商行、科技平台、外资银行的多位代表,围绕数字人民币2.0时代基础设施的生态赋能作用与参与机构应用路径进行了深入交流。
在融合发展方面,建设银行副行长雷鸣分享了“本外币数币一体化”的经营思路,强调将数字人民币作为主责主业,全面融入客户管理、产品运营与风控体系。
在系统重塑方面,招商银行首席信息官周天虹指出,基础设施从1.0到2.0的升级并非简单换代,而是底层能力的一次系统性重塑,招行正通过"总—分—融"的架构实现自主可控与快速迭代。
在错位互补方面,江苏银行首席信息官梁斌表示,作为新晋运营机构,城商行正与国有大行形成错位互补,深耕省市县三级政务联动与县域特色产业,当好金融服务小微、县域的"毛细血管"。
在生态互联方面,腾讯金融科技副总裁许国爱介绍,腾讯依托微信开放生态以及数字人民币伞列钱包能力,打通线上、线下等支付场景,帮助用户更便捷地在微信内使用数字人民币。
在跨境协同方面,渣打集团央行数字货币负责人杨东林表示,面对全球数字资产浪潮,渣打将发挥“关键连接器”作用,积极参与CBETS与多边央行数字货币桥,助力数字人民币跨境互联。
同时,参会机构围绕生态建设提出了多维度的务实建议,包括丰富场景与市场激励、完善产品与账户规则、统一标准与监管协同、明晰跨境监管规则等。
(作者:唐婧 编辑:方海平,幸经凤)