三年增加2.35万亿元!银行理财加大公募基金配置比例


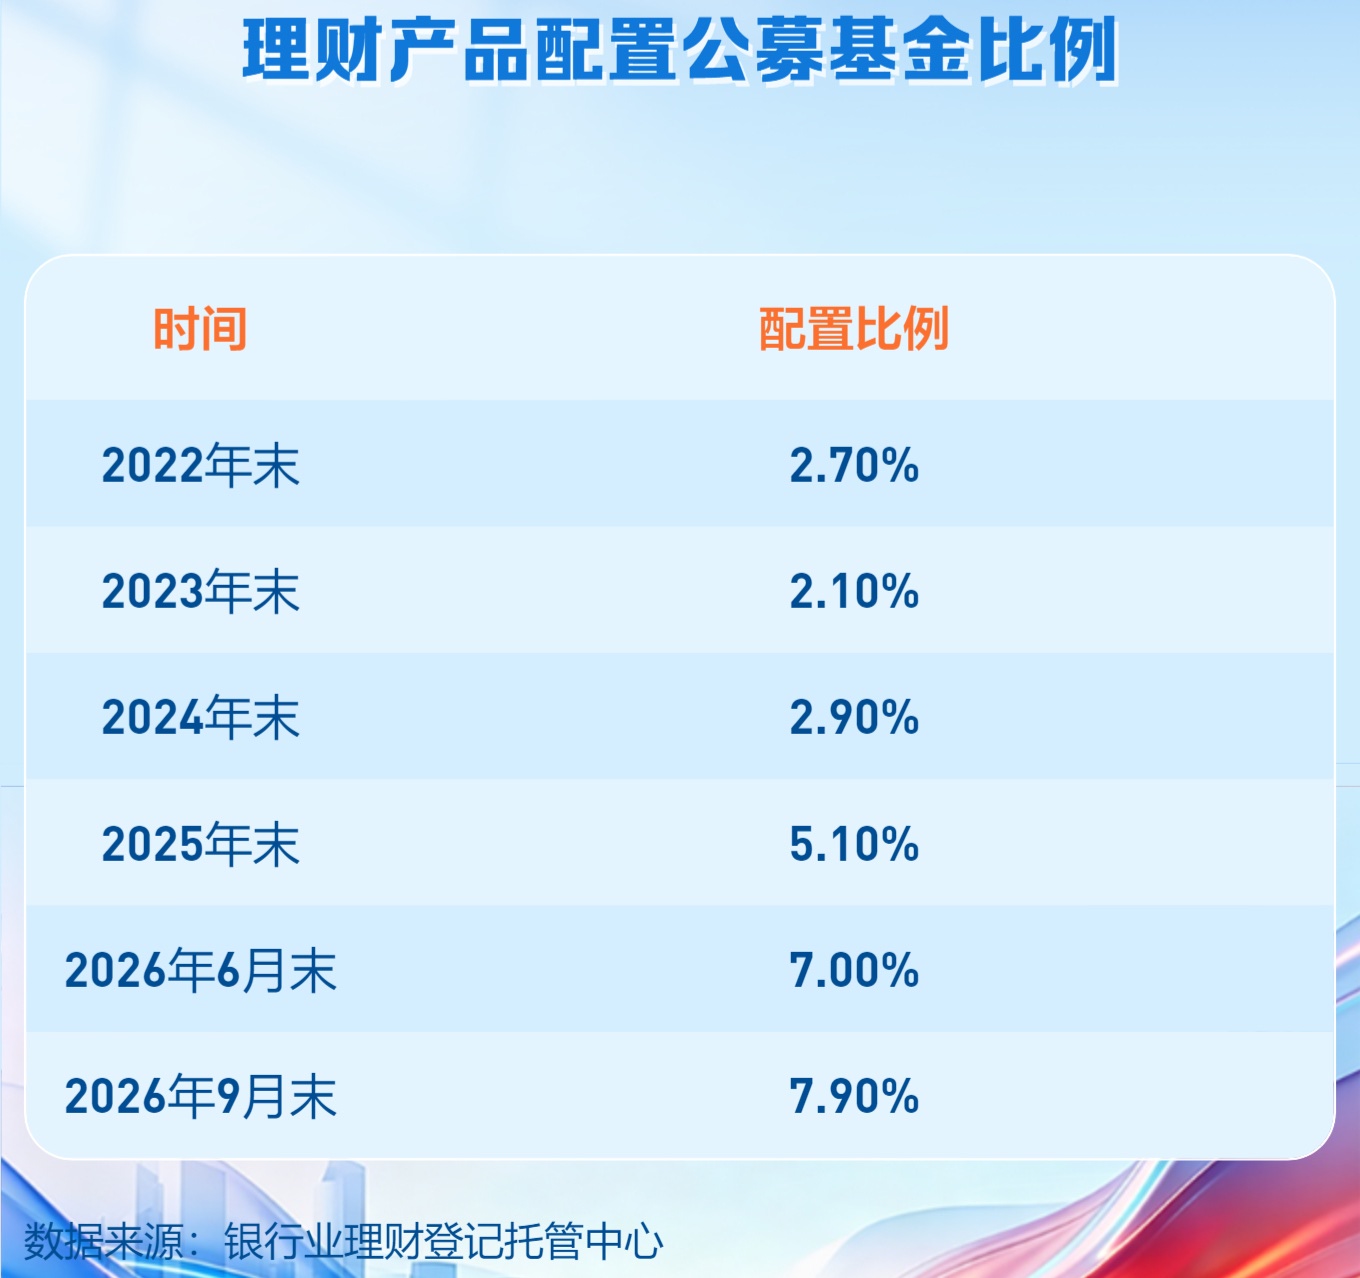
35万亿元银行理财资金配置最新动向出炉。银行业理财登记托管中心最新发布的《中国银行业理财市场季度报告(2026年三季度)》显示,截至三季度末,理财产品存续规模达35.37万亿元,同比增长10.08%。三季度末大部分理财资金流向债券和存款类资产,三季度配置公募基金、境外资产比例略提高,资产配置趋于多元化,其中配置公募基金比例达7.9%,环比提高0.9个百分点。
正在征求意见的《公开募集证券投资基金运作管理办法(征求意见稿)》拟降低股票基金、混合基金、基金中基金(FOF)等基金的成立门槛。业内普遍认为,这将进一步便利理财资金投资公募基金。不过理财公司相关人士也提到,最终投资多少还要具体看公募基金业绩,此外费率、流动性等也是考虑因素。
提高配置公募基金比例
上述三季度报告披露了理财资金的最新配置结构:截至三季度末,理财产品投资资产合计37.50万亿元,其中投向债券15.37万亿元、现金及银行存款10.58万亿元、同业存单3.48万亿元,分别占总投资资产的41.0%、28.2%、9.3%。这意味着超过78%的理财资金“趴”在债券和存款类资产上。
从理财资金投向最新变动来看,三季度理财资金配置债券、现金及银行存款的比例变动不大,配置同业存单、公募基金、境外资产、金融衍生品等资产的比例略有提高,资产配置进一步多元化。非标资产配置比例则进一步下降至4.6%。
近年来理财资金配置公募基金比例明显上升,从2023年末的2.1%升至2026年9月末的7.9%,尤其是ETF类投资工具得到理财资金越来越多的应用。
记者据此粗略计算,2026年9月末配置公募基金规模约2.96万亿元,相比2023年末增加约2.35万亿元。
10月9日,证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》公开征求意见。新规并不直接约束理财公司,但被市场认为将更便利理财资金通过公募基金间接投资。
据国信证券研报分析,理财资金已是公募基金的重要机构持有人,公募工具与产品形态的放宽会经由“理财→公募产品→底层基础工具”的链条传导。其背后的监管思路在于:把公募基金从“产品货架竞争者”重新定位为“基础工具提供方+投研能力输出方”,用其工具化转型替代理财自建权益能力,是理财多资产产品最现实的破局路径。此外,股票、混合、FOF成立门槛下降以及发起式基金“满3年不足2亿元强制清盘”被删除,理财公司将得以用定制专户、小规模策略产品试水打新、量化、转债等策略。
对于放宽后是否会加大配置公募基金的力度,某大行理财公司投资经理接受21世纪经济报道记者采访时称,除了政策因素外,还要看公募基金的业绩情况。费率和流动性也是理财公司关心的。
不同理财公司配置偏好不同
将一部分理财资金通过公募基金间接投资股市、债市等已成为不少理财公司的选择,部分理财公司配置比例超过10%。
据同花顺iFinD对理财公司产品定期报告的统计(2026年中报口径),基金资产占理财总资产比例靠前的理财公司有:渤银理财14.85%、民生理财11.96%、北银理财11.36%、华夏理财10.04%。
包括ETF基金在内的股票型基金、“固收+”基金等成为理财资金间接入市的工具。据Wind基于理财产品定期报告披露的前十大持仓汇总统计(2026年中报,非全量口径,仅供参考),持有股票型公募基金占其公募持仓比例靠前的理财公司持仓情况为:农银理财持有公募基金中股票型基金占比为15.01%,中银理财持有公募基金中股票型基金占比为14.89%,合资理财公司贝莱德建信理财持有公募基金中股票型基金占比达15.09%。
展望四季度权益市场,招银理财权益投资部总经理戴康认为,AH权益市场可能偏震荡,中长期逐步增加红利配置,作为组合的稳定底仓,优先配置类债券属性的高股息股(纯类债红利),其后是基本面质量较高的质量红利,港股通国有大行的性价比更高。低配成长,等待二次反弹转机,成长股缩圈聚焦业绩确定性高且低关注度的细分赛道与龙头。
债券投资方面,不同的理财公司也体现出不同的配置偏好。评级机构RatingDog的Odin平台基于理财公司2026年二季度披露数据的统计结果显示,农银理财、建信理财、招银理财、中银理财等理财公司持仓体现出偏爱金融债的特点,金融债占比超过70%。中邮理财、光大理财、兴银理财、民生理财等配置相对均衡。
宁银理财、南银理财、杭银理财等城商行理财公司则偏爱城投债,尤其偏爱当地城投债。具体债券品种方面,光大理财、平安理财颇为青睐ABS及其他,配置ABS及其他的比例高于其他理财公司。
对于四季度债市,部分机构趋于谨慎。某理财产品管理人在2026年三季度报告里提到,展望2026年四季度,债市预计维持波动增多、波幅变大的弱牛格局。在信贷投放不利的环境下,配置热情有望延续,但需关注交易拥挤度上升、监管对中小行金融投资增速与新增久期的约束,以及欠配回补带来的脉冲式扰动因素。
(作者:余诗棋 编辑:方海平,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。