温氏股份三季报:单季亏损从33亿缩到6亿,“漫长的夜”过去了吗?
来源:成都商报
猪价回升,让温氏股份(300498.SZ)喘了一口气。
10月21日,公司发布的三季报显示,三季度单季亏损收窄至5.96亿元,较二季度单季亏损32.96亿元,亏损幅度缩小八成以上。
单看这个数字,很容易得出“漫长的夜已经过去”的结论。
但把时间拉长,画面又不一样。前三季度,温氏累计亏损49.61亿元,去年同期则盈利52.56亿元。
好转是真的,深亏也是真的。这两件事放在一起,更客观地展现出了这家“国内生猪+肉鸡双龙头”前三季度的表现。
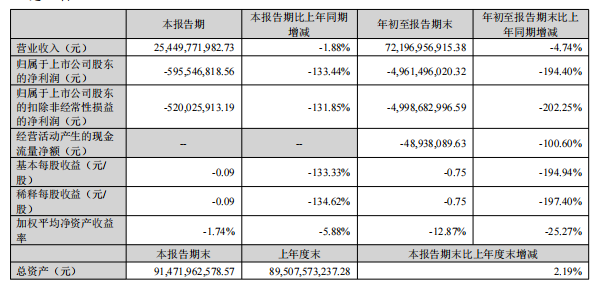
▲温氏股份财报截图
亏损收窄,猪价回升是重要推手
先看营收。前三季度,温氏股份实现营业收入721.97亿元,同比下降4.74%;三季度单季营收254.5亿元,同比仅下降1.88%。
营收降幅有限,利润却从盈利50多亿元变成亏损近50亿元,说明决定盈亏的是肉价。公司9月毛猪销售均价为10.75元/公斤,去年同期为13.18元/公斤,同比下降18.44%。
那么,温氏股份三季度为何能从二季度的泥潭里挣脱出来?翻一翻月度数据便有答案。二季度毛猪均价大致在9.3元至9.7元/公斤之间,4月最低跌至9.27元/公斤;进入三季度,7月、8月、9月的每公斤均价分别为10.80元、10.86元和10.75元。
按这一价差粗略估算,对应的利润改善在十几亿元,约占27亿元改善额的一半。剩下的部分,鸡价、成本、减值都可能有所贡献。因此,猪价回升是主要原因之一,但并非全部。
价格回升也不全是行情自然回暖。9月29日国新办发布会上,农业农村部有关负责人介绍,二季度末全国能繁母猪存栏降至3780万头,回到绿色合理区间,当时猪价已稳定在11元/公斤以上。供给端的收缩,是这轮价格修复的背景。
账上的窟窿还没填平
价格回暖,只能说明单季亏得没那么凶了,账上的窟窿并未随之填平。这个窟窿有多深,从现金流受到的影响可见一斑。
前三季度,温氏经营活动现金流净额为负0.49亿元,去年同期为正82亿元,经营这口“井”基本见底。
可钱照样要往外流:投资活动净流出57.9亿元,偿还债务38亿元,分红及付息17.7亿元,缺口只能靠借款来补。
借款随之攀升。短期借款从0.75亿元增至46.3亿元,长期借款余额从8.8亿元增至74.8亿元。资产负债率由年初的49.8%升至59.2%,流动比率则从1.06降至0.80。
一年内到期的非流动负债也从40亿元升至101亿元,主要是温氏转债转入该科目。这笔钱后续如何处理,是需要持续关注的变量。
好在利息的冲击尚未完全显现。前三季度利息费用为6.31亿元,仅增长2.6%,新增借款带来的影响,要在之后几个季度才会逐步体现。但家底在缩水是实打实的:归属于母公司的净资产为352.6亿元,较年初下降16.21%。
手里握着哪些底牌?
局面艰难,银行仍愿意放贷,说明温氏手里或许还握着几张底牌。
第一张是效率与持续进行的降本。公司2025年全年PSY,即每头能繁母猪每年提供的断奶仔猪数,约为26.3头,全国2025年的平均水平为23.4头。公司给2026年设定的肉猪综合成本目标是5.9元/斤,折合11.8元/公斤。8月实际综合成本已降至6元/斤以下,正逼近全年目标。
不过需要客观看待的是,目前10.75元/公斤的售价仍低于这条成本线,成本优势尚未完全转化为利润。
第二张牌是业务结构。温氏并非只养猪。9月,肉猪收入为40.56亿元,肉鸡收入为37.31亿元,毛鸡均价14.20元/公斤,同比上涨4.95%,鸡的收入已快追上猪。
只是公司整体仍亏损近50亿元,说明养鸡业务能起到缓冲作用,却补不上养猪的缺口。
第三是节流动作。前三季度管理费用同比减少约6.7亿元,降幅24%;库存股从1.84亿元增至4.08亿元,回购也未停止。
牌不算差,但在周期底部,各家手里都有牌。关键还要放进行业里比一比,看温氏究竟站在哪一档。
猪价还在周期底部
要判断位置,得先看周期走到了哪一步。
官方口径显示,能繁母猪存栏3月末为3904万头,6月末为3780万头,三季度末进一步降至3602万头。二、三季度单季分别去化约124万头和178万头,去化节奏逐季加快。三季度末存栏同比下降10.7%,为正常保有量3750万头的96.0%,这是产能调控实施以来首次跌破调控基准线。去产能,确实在提速。
再看行业。今年1至5月,19家上市猪企出栏量合计同比增长11%,头部企业仍在放量。说到底,眼下比拼的是谁成本更低、谁现金更足、谁融资更顺。
在这样的格局里,温氏算得上头部之一:效率有基础,猪鸡并举,融资渠道通畅。但业绩与猪价绑得很紧,在周期底部,谁也绕不开这一点。真正的看点,还在后面几个季度。
▲温氏股份 据企业官网
猪价何时真正站稳,取决于供给收缩何时传导到出栏,这中间大约需要10个月。眼下其实仍在磨底:农业农村部监测显示,10月第2周全国活猪均价为11.07元/公斤,环比仍在回落。公司预判春节前后猪价有望迎来盘整拐点,行业普遍预期2027年实现盈利的确定性较高;卓创预计2027年均价在12.0元/公斤至12.5元/公斤之间。
价格之外,经营现金流能否转正更为关键。它直接反映公司能否自我造血,比利润更直观。
最后绕不开的还是债务。转债如何处理,资产负债率能否从59%回落,都有待观察。公司此前计划在2026年把这一指标降至48%左右,眼下距离目标尚有差距。
【结语】
绕了一圈,回到开头的问题:“漫长的夜”过去了吗?
单季亏损明显收窄,猪价回升与产能调控都在发挥作用,好转是真的。但前三季度仍亏损近50亿元,经营现金流为负,负债率持续上升,说明温氏尚未走出底部,距离真正的反转也还有一段路。
接下来,有三件事值得持续关注:价格能否站稳,现金流能否转正,债务能否下降。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 郭庄 审核 任志江
(来源:成都商报 编辑:张明艳)