净利大跌43%,特斯拉的钱押在了哪里
来源:成都商报
10月22日凌晨,特斯拉(TSLA.O)公布了2026年三季度财报。这张成绩单不太好读:营收与去年同期几乎持平,毛利率却在抬升;毛利率抬升了,净利润却大幅下滑;利润薄到这个程度,账上又并不缺钱。
具体看数字。三季度总营收280.5亿美元,去年同期为281.0亿美元;毛利率19.6%,同比提高1.6个百分点,毛利润由去年同期的50.5亿美元增至54.9亿美元。但GAAP净利润只有7.87亿美元,同比下降43%。
与此同时,公司持有的现金和投资达454.5亿美元,三季度自由现金流为正15.3亿美元。
这几组数字合在一起,指向同一个问题:特斯拉赚到的钱,究竟去了哪里?下面顺着这条线索往下追。
利润不是被汽车生意吃掉的
追问的第一步,是确认钱有没有在主业上流失。
主业确实承压。三季度交付48.65万辆,同比下降2%,汽车业务收入205.6亿美元,下降3%。一个重要原因是去年的基数太高:去年三季度,美国电动车税收抵免临近到期,市场出现抢购,交付量接近49.7万辆,是历史高位。储能业务则是量增价减:装机量13.7GWh,同比增长10%,收入28.8亿美元,却下降16%,公司称部分原因是关税相关的客户退款。监管积分收入也从去年同期的4.17亿美元降至1.13亿美元,少了3亿多美元。这笔收入几乎没有成本,消失后对利润的冲击最直接。
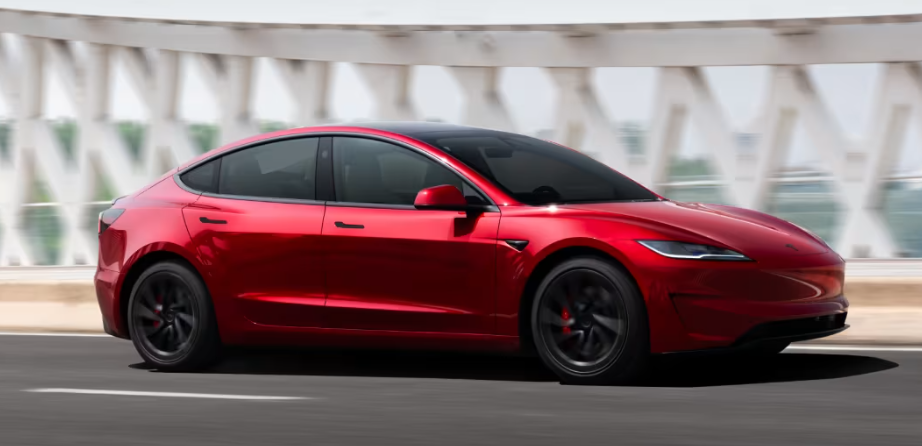
▲来源:特斯拉中国官网
但把这些不利因素全部算进去,毛利润依然是增长的。三季度毛利润比去年同期多出约4.4亿美元,剔除积分后的汽车毛利率也回升到18%以上。换句话说,卖车、卖储能这门生意,扣掉所有成本之后,赚到的钱并没有变少。
问题出在毛利润之后。毛利润多了约4.4亿美元,运营利润却少了约9.1亿美元,两者相差的约13.5亿美元,正好是运营费用的增量:三季度运营费用47.8亿美元,同比增长39%。
所以,利润是在毛利润之下、运营费用这一栏里“消失”的。那么,这笔多出来的费用,具体花在了哪里?
钱花在了未来,且分两条路走
多出来的13.5亿美元,大头是研发。
三季度研发费用27.6亿美元,去年同期为16.3亿美元,增长约69%,增量约11.3亿美元,占运营费用增量的八成以上。公司称,这主要来自超级智能(SI)等研发项目。其余增量来自销售、一般及行政费用,三季度约20.2亿美元,同比多出约4.5亿美元。股权激励费用也从6.6亿美元升至11.7亿美元,分摊在这两项费用之中。
这也不是一个季度的偶然冲高。运营费用已连续多个季度走高,从去年三季度的34.3亿美元,一路升到如今的47.8亿美元。
不过,研发只是特斯拉押注未来的一条路,另一条路是资本开支,它不经过利润表,而是直接体现在现金流里。
三季度资本开支47.3亿美元,比去年同期的22.5亿美元增长110%。去年全年的资本开支为85亿美元,按财报数据估算,今年前三季度累计已达约130亿美元,超过去年全年。公司此前给出的全年计划,是去年的两倍以上,要同时建设电池、Cybercab、Semi卡车和Optimus的工厂。
把两条路放在一起看,就能解释开头那个矛盾。三季度,研发加资本开支合计约75亿美元,而经营活动产生的现金流为62.6亿美元,与去年同期几乎持平。研发费用压低了利润,资本开支则压低了自由现金流,后者从去年同期的39.9亿美元降到15.3亿美元,降幅62%;上一季度,自由现金流甚至是-10.9亿美元。账上之所以仍有454.5亿美元现金,是因为主业还在持续产生现金,足以支撑这样的投入节奏。
此外,净利润还多了一层与经营无关的扰动。7.87亿美元的净利润中,包含2.88亿美元的比特币浮盈,同时被1.42亿美元的SpaceX股权浮亏部分抵消。特斯拉的利润表,已经不只是一家汽车公司的利润表了。
至此,答案已经清楚:钱没有流失,而是被主动投向了研发与产能。接下来的问题是,这些钱换回了什么?
成果已出现,但不足以覆盖投入
从财报看,投入已经开始产生可见的回报,主要有三处:
一是软件订阅。FSD活跃订阅用户达到174万,同比增长约67%,上一季度为148万,一个季度净增26万。
二是服务及其他业务。三季度收入46.1亿美元,同比增长33%,约占总营收的16%。公司披露,这一业务的毛利润达到7.34亿美元,创下纪录,主要来自充电、保险和零部件销售。
三是自动驾驶落地。公司从9月3日起,在奥斯汀使用Cybercab提供Robotaxi载客服务;此前,无人监督的Robotaxi服务已于今年4月扩展至达拉斯和休斯敦。
这三项合起来,指向同一个方向:特斯拉的收入结构正在从“卖一次车”,转向“持续收费”。
但从体量上看,回报与投入之间仍有差距。服务业务一个季度创纪录的7.34亿美元毛利润,还不及研发费用同比多出的11.3亿美元;Cybercab的载客服务刚刚起步,Optimus尚未贡献第一笔收入;而公司至今没有量化这些投入的回报率。
投入已经落地,回报尚在途中,这中间的时间差,就是特斯拉眼下要面对的压力。
这场押注还能撑多久
这份压力,可以梳理成一条链:钱从哪里来,故事何时兑现,主业撑不撑得住。
链条的起点是钱。经营性现金流撑起了自由现金流转正,但三季度的资本开支明显低于分析师此前的预期,这是转正的重要原因之一。此前有机构测算,在当前投入水平下,全年自由现金流仍可能转负。454.5亿美元的现金是缓冲,但缓冲不是无限的。
钱有了,还要看故事能不能讲圆。烧钱的前提,是市场相信未来。今年以来,特斯拉股价跑输大盘,巴克莱认为,原因在于Robotaxi扩张和Optimus量产不及预期。目前,使用Cybercab的载客服务仍局限在奥斯汀,并面临监管部门的安全审查;Optimus已启动量产爬坡,但还没有贡献收入。估值里装的是万亿级的未来,财报里落地的只有第一批收入。
托住这一切的,恰恰是最容易被忽略的主业。它是前两环的地基:汽车业务仍占总营收七成以上,未来的投入,靠的是今天的卖车现金流。可眼下,交付量在下滑,积分收入在萎缩,储能收入受关税拖累,中国品牌又在价格和智能化上步步紧逼。
三环相扣,构成了特斯拉的核心悖论:要证明未来,就得先守住现在;而现在的利润,又在被未来吞掉。
【结语】
回到开头的问题:特斯拉赚到的钱去了哪里?答案是,主动投进了AI与机器人。所以,这份财报的本质并不是“业绩变差”,而是转型期的代价开始显现。
接下来有三件事,对应链条上的三环,值得持续关注:自由现金流能否一直守在正值;Cybercab能否走出奥斯汀,拿到更多城市的运营许可;Optimus何时落下第一笔真实收入。
这是一场巨大的押注。押对了,特斯拉将不再只是一家车企;押错了,它则要为此付出代价。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 汪垠涛 审核 任志江
(来源:成都商报 编辑:张明艳)