交出史上最好成绩单,联想股价为何回撤40%?
 2026-10-23 15:45
来源:ZAKER财经
10月23日上午,联想股价仍在 22 港元一线窄幅震荡,截至目前,股价报 22.48港元,跌2.94%,总市值 2883 亿港元,较9月中旬的高点已经明显缩水,股价回撤约40.7%。
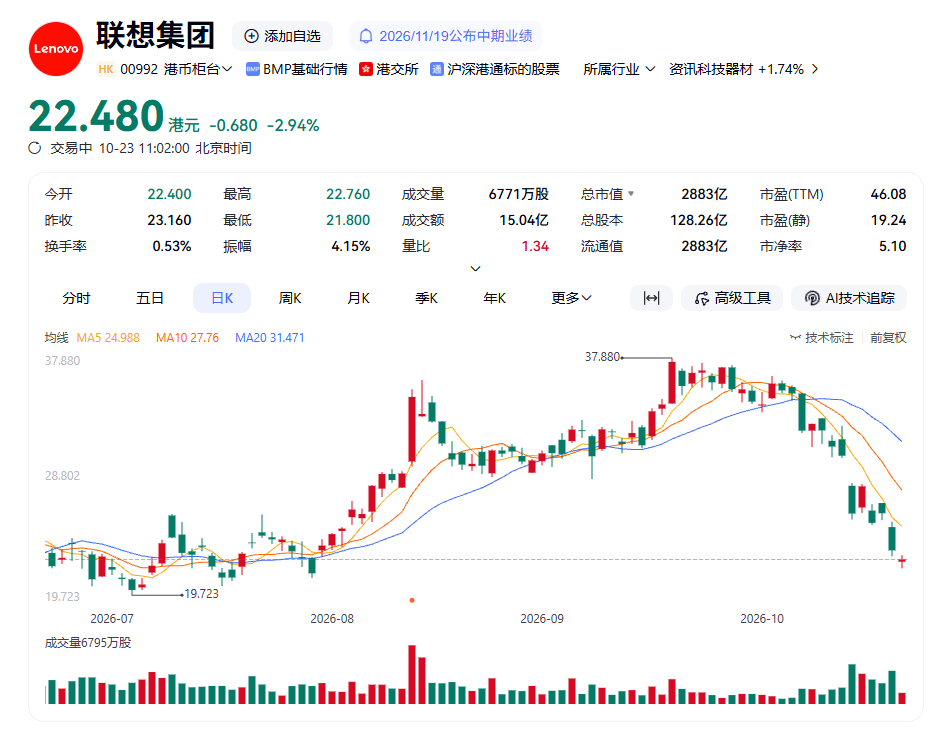
10月22日,联想集团又一次成了被资金集中抛售的对象。继20日盘中重挫逾 10% 之后,这家公司股价当日再度跌穿双位数跌幅,盘中报价一度落到 22.94 港元附近,总市值随之被摁到 3000 亿港元关口下方。
把时间轴拉长,这轮回撤的速度相当刺眼。
9月18日,联想股价刚刚摸到 37.8 港元的阶段高位,当时摩根士丹利、麦格理等外资行还在接连上调目标价,市场谈论的是 "AI 基础设施龙头" 的估值重构。
仅仅一个月出头,股价已经回落了接近四成。换句话说,此前靠 "AI 基建" 叙事攒下的涨幅,正在被快速吐回。
回撤的导火索,是多重压力在同一时点叠加。
首先是整个 AI 算力板块的情绪反转。进入10月下旬,二级市场对 AI 项目融资成本、资本开支回报周期的担忧开始集中释放,前期涨幅较大的算力硬件标的普遍遭遇资金获利了结,联想作为这一轮行情里弹性最大的硬件股之一,首当其冲。
其次是基本面边际信号转弱。IDC 最新初步数据显示,2026年第三季度全球 PC 出货量约 6270 万台,同比下降 20.1%,这已经是连续第二个季度同比下滑,且降幅较二季度的 3.8% 显著扩大。PC 业务仍是联想的基本盘之一,大盘走弱难免扰动市场对其 IDG 业务的盈利预期。
再加上花旗在10月20日发布研报,将联想目标价由 50 港元下调 20% 至 40 港元,理由是新发行可换股债券及认股权证可能带来的股份摊薄效应,以及估值模型的更新。尽管花旗同步维持了 "买入" 评级,但目标价一刀砍掉两成,还是加剧了多头的慌乱。
尴尬的是,联想刚刚交出一份史上最好的成绩单。
根据8月13日发布的 2026/27 财年第一财季(截至 6 月 30 日)业绩公告,集团单季收入达到 269 亿美元(约合 1834 亿元人民币),同比大增 43%,刷新历史纪录;经调整后股东应占溢利首次单季突破 10 亿美元,达到 10.35 亿美元,同比飙升 176%;经调整净利率升至 4.0%,同样是历史最高水平。
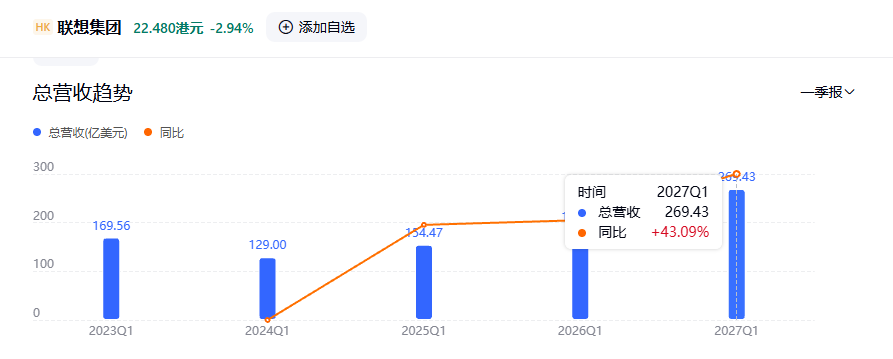
分业务看,被市场寄予厚望的 ISG 基础设施方案集团季度营收冲到 85 亿美元,同比接近翻倍,运营利润 7.77 亿美元,运营利润率攀升至 9.1%;IDC 数据还显示,联想 x86 服务器出货量在该季度首次登顶全球第一。
公司当时给出的口径是,按这一增长势头,年初定下的 "两年内营收突破千亿美元" 目标有望提前完成。
业绩炸裂与股价暴跌同时发生,背后的分歧其实很清晰。
多头看到的是 ISG 从亏损包袱变成利润引擎,云厂商客户贡献了服务器收入约七成;空头担心的则是,今年以来股价累计涨幅已达数倍,估值里已经 price in 了太多乐观预期,一旦板块贝塔转向,高弹性标的跌起来也同样凶猛。
更耐人寻味的是产业资本的动作。
港交所权益披露显示,联想控股在10月16日通过场内增持联想集团 3000 万股,平均每股作价 27.3673 港元,涉及资金约 8.21 亿港元。此次增持完成后,联想控股的持股比例由 44.94% 升至 45.17%。以 22 港元出头的现价计算,这笔仅在一周前完成的增持已经浮亏约 16%,账面浮亏超过 1.3 亿港元。
联想控股当时对外的表态是,此次增持出于对集团第二财季业绩及服务器业务增长的信心。
早在今年6月,联想集团就公告过股份回购的安排。公司在推进新一期可换股债券发行、并同步回购 2029 年到期的 6.75 亿美元 2.50% 可转债的同时,明确表示有意在相关交易完成后,根据股份回购授权于市场上择机回购股份,目的是对冲可转债及权证带来的摊薄、保护现有股东权益。随着股价快速回落,这部分 "弹药" 能否在后续行情里出手稳盘,将是观察多空博弈的一个关键窗口。
联想眼下要回答的,已经不只是 "AI 服务器故事讲不讲得通",而是这轮叙事在退潮之后,究竟还能留下多少真实的盈利支撑。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。