七成混合类理财近三月录得正收益,波动越高收益越低


2026年7月14日至10月14日这三个月,股与债走成了两条方向相反的直线。上证国债指数连续四个月上涨、区间累计上涨1.26%;同期科创50指数下跌31.50%、创业板指下跌25.50%。一端是债券的稳定票息,另一端是权益的“跌跌不休”。对以“固收打底、权益增强”为卖点的混合类产品而言,要想取得正收益,权益仓位要么极低,要么必须精准落在少数上涨的方向上,若是中间地带的“均衡配置”,反而不讨喜。
七成录得正收益,波动越高收益越低
南财理财通数据显示,本次统计的样本共488只混合类产品,近3月净值增长率中位数为0.33%,均值为-0.42%;正收益产品343只,占70.29%,负收益产品145只,占29.71%,少数产品的大幅亏损把均值拉了下来。
收益最高的产品是兴银理财“富利兴成阿尔法三个月持有期3号A”,近3月净值增长率达到3.20%,最低的是汇华理财“汇泽灵活配置”,近3月净值下跌23.13%,首尾产品相差26.23个百分点。收益超过2%的仅8只,超过1%的有20只;而亏损超过2%的有64只,亏损超过5%的有20只。
按波动率分层可以发现,波动率越高,产品收益越低,承担波动已经换不来风险溢价了。
南财理财通数据显示,波动率低于0.5%的187只产品中位数收益率为0.37%,正收益比例为99.5%;0.5%至1%波动率的产品有115只,中位数收益率为0.46%,正收益比例为92.2%;1%至2%波动率的29只产品正收益比例降至44.8%,中位数收益率为-0.09%;2%至5%波动率的98只产品正收益比例为26.5%,中位数收益率为-0.92%;5%至10%波动率的39只产品正收益比例为25.6%,中位数收益率为-2.35%;波动率大于10%的20只产品正收益比例仅10.0%,中位数收益率为-7.75%。在这样的市场中,“低波动”不是保守的代名词,而是最有效的收益策略。
从投资策略来看,红利与国企主题是唯一“既稳又赢”的方向。宁银理财“宁赢平衡增利国企红利混合类日开理财6号”涨2.96%,中邮理财陆港红利策略产品涨2.51%,兴银理财MSCI红利股票主题产品涨1.70%。相比之下,量化、多策略主题产品跌幅明显,科技成长主题产品同样损失惨重。
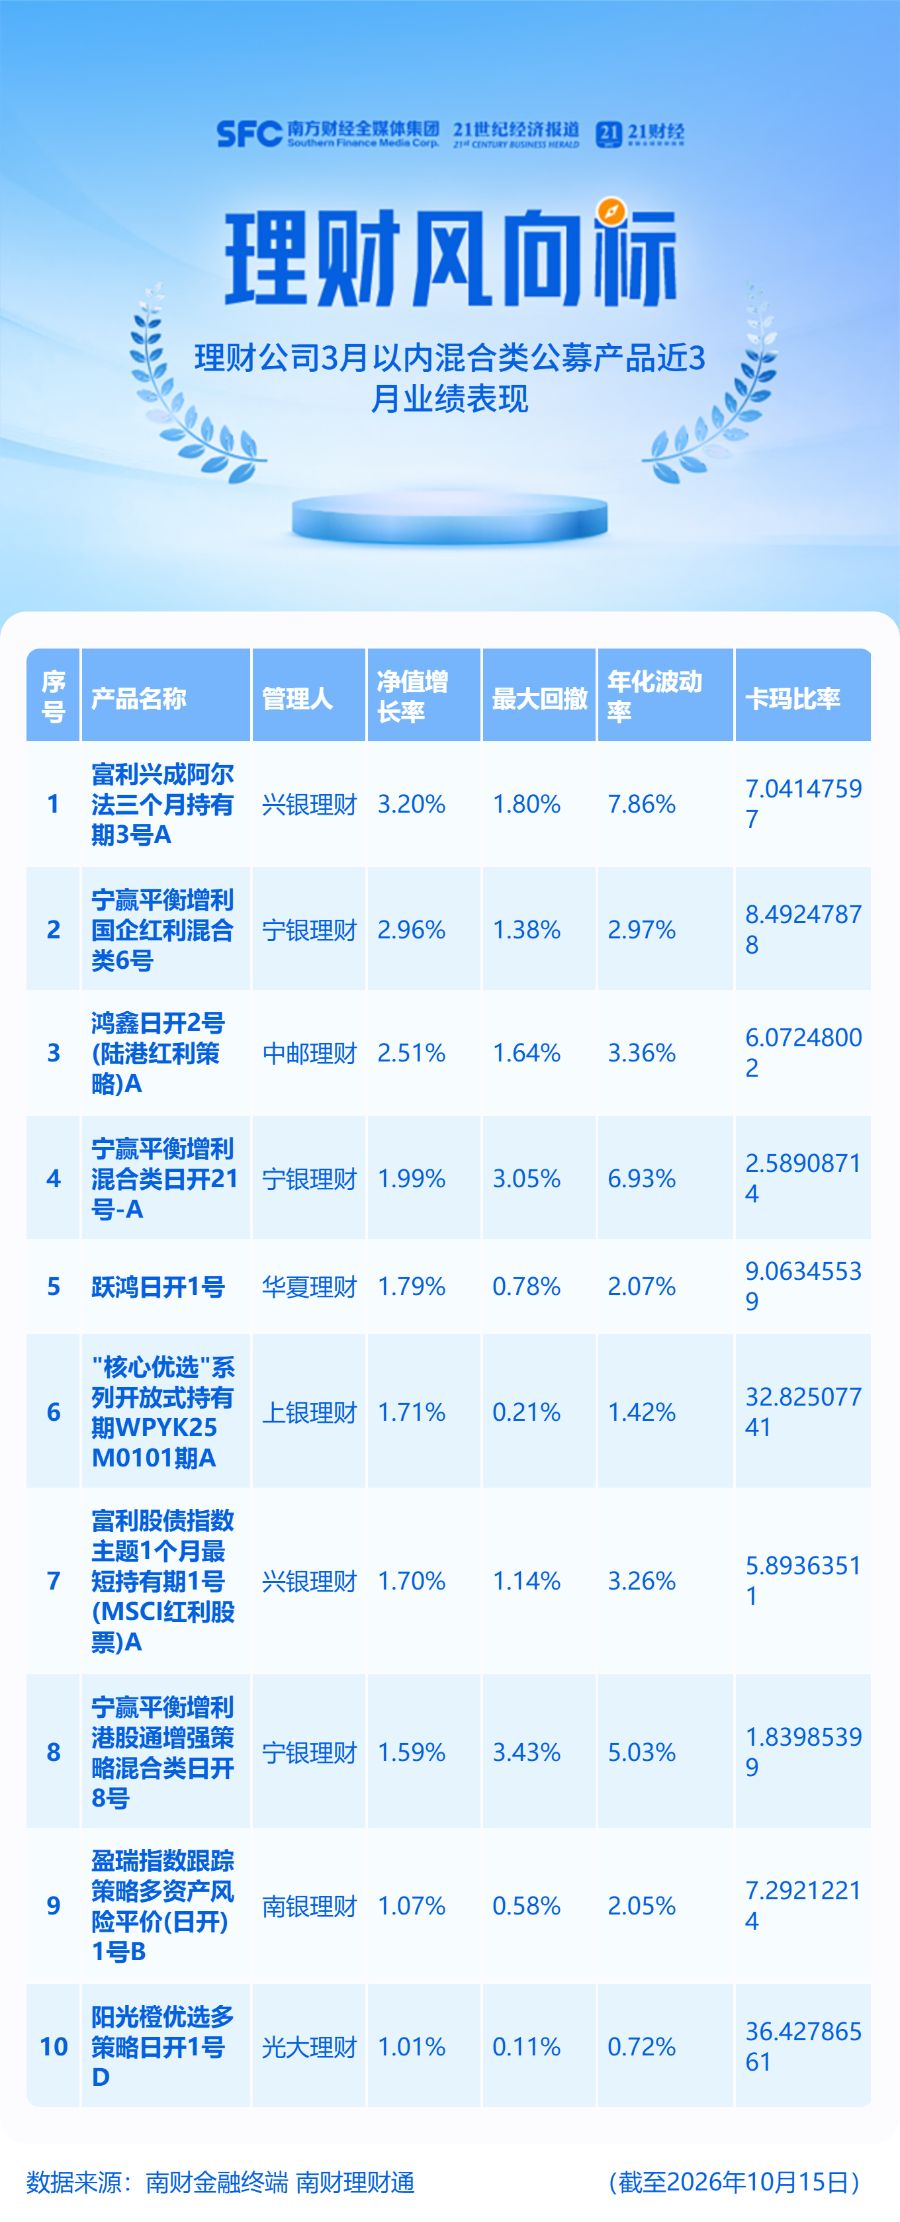
“富利兴成阿尔法三个月持有期3号A”:半仓现金打底,近3月反弹3.20%
作为一只主打低估值价值投资的混合类产品,兴银理财“富利兴成阿尔法三个月持有期3号A”设90天最短持有期,风险等级为R3,业绩比较基准为“中债新综合财富(1年以下)指数收益率×70%+沪深300指数收益率×30%”。
从半年度投资报告可以看出,该产品的持仓特征并非典型的“固收打底+权益增强”,而是“半仓现金+集中持股”,这一点与同榜单多数混合类产品有所区别。
根据2026年半年报,产品打底资产以现金及银行存款为主,穿透后占比达到50.33%,公募基金占比仅0.16%,债券资产为零,这与债券票息打底的常规路径不同,它没有固定的票息底盘,防御性完全来自低持仓,这个转变主要发生在二季度。
与2026年一季报末相比,管理人二季度增持了现金资产,现金资产占比由33.61%升至50.33%,同时大幅降低公募基金投资比例,公募基金占比由17.17%降至0.16%,原来投向30年期国债ETF等利率债工具的通道基本关闭。
另一方面,产品二季度末权益类投资占比38.46%,境外资产比例11.05%,前十大持仓合计占产品资产净值37.54%,几乎占满了全部的权益敞口,单一标的中占比最高的广州酒家占比7.22%,产品持股集中度高。持仓重点覆盖食品餐饮、整车制造、航空货运、石化装备、创新药等顺周期与内需方向,管理人在半年报中将选股标准表述为“低预期、低股价,但长期来看能克服当下困境的公司”。
从阶段运作看,产品呈现明显的“先抑后扬”,上半年净值下跌8.17%,三季度反弹3.20%。对于上半年亏损的原因,管理人在半年报中归因为市场“一九分化”:AI科技硬件一枝独秀,而低估值价值股整体缺席,组合相对基准跑输。然而,通过逢低持有被错杀的内需与制造龙头,产品在7月以来的风格回摆中实现了较快的净值修复。
展望后市,管理人也在半年报中给出了更明确的走心表态:如果市场继续走极端,那我们会继续坚守底线,投资风格不漂移,价值股经过漫长下跌总有股息率、回购等来支撑其股价,就算跌也大概率是阴跌小跌,但是反弹开启预计是急促的,赔率站在我们这边。此外,如果组合的股票提前上涨,达到了我们的目标价位,我们也会考虑减仓布局其他更有价值的公司,在AI的投资领域我们不会将自己封闭,也会寻找超跌的AI应用等泛科技标的。
(作者:黄桂煊 编辑:唐曜华,陈晶晶)
《机警理财日报》是南方财经全媒体集团、21世纪经济报道旗下投资理财、财富管理特色栏目,旨在帮投资者守好“钱袋子”,并创造更高的行业价值。
机警理财,机智投资,敬请关注!
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。本专栏系列文章系独家原创,抄袭必究,转载请联系作者。)
