AI公司排队买算力,润泽科技加速盖机房
加速扩张智算中心。
21世纪经济报道记者雷晨
10月22日晚间,润泽科技(300442.SZ)披露2026年第三季度报告。前三季度公司实现营业收入56.66亿元,同比增长42.45%;归属于上市公司股东的扣除非经常性损益的净利润17.99亿元,同比增长32.97%;经营活动产生的现金流量净额45.08亿元,同比增长63.10%。三项核心指标同步提速。
56.66亿元的前三季度营收,已接近2025年全年56.74亿元的水平。单季节奏逐季抬升,按定期报告数据计算,第一至第三季度营收分别为18.40亿元、19.06亿元、19.20亿元;第三季度扣非净利润5.93亿元,同比增长24.88%。
前三季度归属于上市公司股东的净利润18.03亿元,上年同期该指标为47.04亿元。公司在公告中注明,上年同期发行REIT产生投资收益,“本期投资收益较上期减少37.36亿元”。剔除该一次性收益因素,扣非口径的利润增速直接反映主业状态。
截至10月23日收盘,润泽科技报57.56元/股,总市值约944.6亿元。三季报披露,报告期末公司普通股股东总数160847户,控股股东京津冀润泽(廊坊)数字信息有限公司持股58.93%。
AIDC业务收入占比过半,扣非净利与经营现金流同步高增
收入结构的变化是这份三季报的底色。半年报显示,2026年上半年公司AIDC(人工智能数据中心)业务收入19.95亿元,同比增长126.24%,占营业收入比重53.26%,体量已超过传统IDC业务;IDC业务收入17.51亿元。两项业务毛利率分别为47.33%与45.73%,整体毛利率46.58%。
公告将前三季度收入增长归因于“AIDC算力业务拓展顺利,收入随规模增加”。43%附近的营收增速落在收入结构切换之后,含义直白:智算服务订单的转化速度,决定了这张利润表的斜率。
扣非口径的逐季表现同样稳定。一季度扣非净利润5.82亿元,同比增长35.92%;上半年累计12.06亿元,同比增长37.34%;前三季度累计17.99亿元,同比增长32.97%。2026年中期利润分配方案为每10股派发现金红利4.288元(含税),预计派现6.99亿元。
前三季度公司研发费用2.09亿元,同比增长44.29%,与营收增速基本匹配;管理费用1.56亿元,同比增长12.70%,增速低于营收约30个百分点;销售费用288.48万元,绝对额处于极低区间。财务费用3.67亿元,同比增长62.43%,公告口径为“本期借款增加,相应利息增加”,对应的是算力设备投资带来的融资扩张。其他收益1.37亿元,同比增长267.54%,主要来自政府补助。
现金流方面,前三季度公司销售商品、提供劳务收到的现金59.65亿元,高于同期营业收入,收入的现金含量足;经营活动现金流净额45.08亿元,接近扣非净利润的2.5倍。
同花顺iFinD一致预期显示,机构对公司2026年全年营业收入的预测均值约84.96亿元,归母净利润预测均值约30.67亿元;2027年、2028年的营收预测均值约111.27亿元、136.31亿元,归母净利润预测均值约40.57亿元、50.76亿元。按前三季度数据计算,2026年营收完成度约66.68%,归母净利润完成度约58.78%。
需求总量上,卖方口径乐观。国联民生证券研报认为,2026年国内大厂数据中心单体需求有望达GW级别,超大规模数据中心对资金实力、交付速度、运维能力提出更高要求,龙头厂商有望获得更高份额。
据公司6月23日在深交所互动易平台回复,2026年以来AIDC业务市场价格处于上涨趋势,公司对智算服务未来的市场价格比较乐观;管理层在业绩说明会上进一步给出坐标,价格已回升并超过2025年上半年水平,上年新增交付的算力中心已基本成熟。2026年半年报显示,截至6月末公司成熟算力中心上架率超过90%。券商研报口径里,智算中心以集群为单位交付,上架爬坡周期通常3至9个月,短于传统IDC逐机柜上架的12至18个月,产能释放到收入确认的时滞显著缩短。
客户结构也在变化。据公司此前披露,前三大客户收入占比从2024年的64%、15%、5%,调整为2025年的49%、24%、21%,集中度趋于分散。10月投资者关系活动记录表给出的客户画像是,智算服务需求主要来自两类客户,头部互联网公司与核心大模型公司。
在建工程较年初增逾一倍,多元融资渠道支撑扩表
当前,润泽科技资产负债表的扩张速度超过利润表。截至9月末,公司在建工程151.72亿元,较上年度末增长115.07%,公告归因于“本期算力设备增加所致”;固定资产270.76亿元,在建工程与固定资产合计422.48亿元,占总资产的72.89%。总资产579.61亿元,较上年度末增长35.76%。
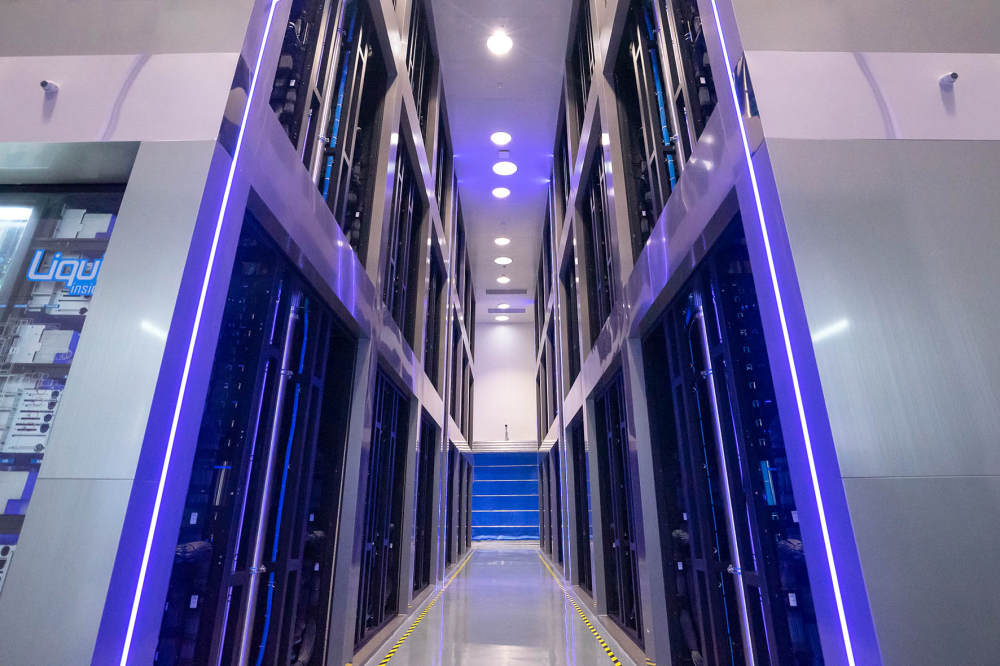
据2026年半年报,截至6月末,公司在全球布局九个人工智能基础设施集群,算力中心合计规划规模约6GW,运营规模约750MW。其中,境内六大核心区域布局七个集群,落地廊坊、平湖、佛山、惠州、重庆、兰州、儋州,合计规划算力中心规模约5.4GW;境外完成香港·沙岭、印尼·巴淡岛两大节点布局,合计规划约600MW。公司的差异化战略随之清晰,“国内发展AIDC算力业务、海外发展IDC机柜业务”。2025年公司四大核心园区合计交付220MW算力中心,包含行业首例单体100MW超大规模智算中心,年度交付规模超出此前十六年累计交付规模的40%。
供应链端的信号同样清晰。截至9月末,应付账款54.59亿元,较上年度末增长95.59%,公告口径为“本期应付设备款增加所致”;其他非流动资产3.96亿元,较上年度末增长271.09%,对应预付设备款增加。设备采购的在途规模,先于收入确认了建设的节奏。
两个资产科目的变动标出了扩张的方向。无形资产21.51亿元,较上年度末增长57.94%,公告口径为“本期香港和印尼算力中心新增土地使用权所致”,海外园区的土地已经落进报表。其他非流动金融资产12.64亿元,较上年度末增长669.28%,对应“本期新增对外股权投资”,新增投入约11亿元。
截至9月末,长期借款187.19亿元,较上年度末增长42.43%;长期应付款73.14亿元,较上年度末增长65.48%;短期借款23.44亿元,较上年度末增长56.70%。应付债券9.95亿元,系公司本期在银行间市场发行中期票据,该科目首次出现在公司资产负债表上。前三季度公司取得借款收到的现金163.56亿元,筹资活动产生的现金流量净额103.69亿元,期末货币资金53.35亿元,较上年度末增长59.11%。
钱去了哪里?相当一部分在建设端。前三季度公司购建固定资产、无形资产和其他长期资产支付的现金114.19亿元,投资活动现金流量净额-124.03亿元。经营现金流对资本开支形成部分覆盖,其余由借款、中期票据与融资租赁等渠道补足。
三季报前十大股东名单里,易方达创业板交易型开放式指数证券投资基金持股0.50%,易方达中证人工智能主题交易型开放式指数证券投资基金持股0.34%,两只ETF在列。
交付计划上,据公司10月披露的投资者关系活动记录表,公司预计2026年合计交付300MW以上算力中心,主要来自廊坊园区、平湖园区、佛山园区、惠州园区和巴淡岛园区;管理层在交流中表示,2026年以来国内大模型Tokens消耗呈指数增长,长三角市场订单加速释放,2025年交付的行业首例单体100MW智算中心上架速度创历史新高。半年报口径里,巴淡岛园区预计2026年内实现部分算力中心交付,远期可扩容为GW级智算园区;香港园区预计2028年内实现交付。廊坊B区单体200MW全液冷智算中心可支持10万卡级别以上智算集群并行训练,按管理层在业绩说明会上的口径,将于2026年度正式交付。
资本运作方面,2025年,公司将持有润泽(廊坊)国际信息港A-18数据中心资产的全资孙公司转让至南方润泽科技数据中心REIT,通过REITs上市完成资产证券化,当年确认投资收益37.65亿元。
(作者:雷晨 编辑:李新江,魏雯静)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。