寒武纪三季报:赚37亿到手只有2亿?剩下的钱全进了仓库
来源:成都商报
10月23日,寒武纪(688256.SH)发布三季报。
前三季度,公司净利润37.15亿元,同期经营活动现金流净额2.28亿元。赚了37亿元,落袋2亿元,中间35亿元的差额,沉进了仓库:存货从49亿元涨到116亿元。
利润一路飙升,现金却原地不动,这家公司究竟在布一个什么样的局?
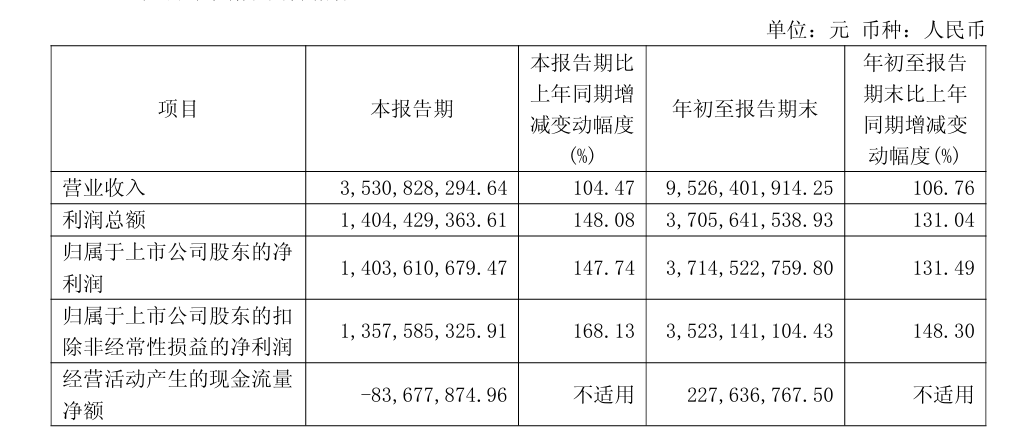
▲来源:企业财报
账面漂亮,现金却没跟上
先说赚到的钱。
前三季度,寒武纪实现营业收入95.26亿元,同比增长106.76%;归属于母公司股东的净利润37.15亿元,同比增长131.49%;扣除非经常性损益后,净利润为35.23亿元,同比增长148%。非经常性损益合计只有1.9亿元左右,这意味着利润的主要来源是卖芯片,而不是政府补贴或理财收益。
再看成色。营业成本41.4亿元,毛利率在56%上下,比去年同期的55%还略有提升,说明增长并非靠降价换来。费用端更是克制:销售费用0.45亿元,管理费用1.5亿元,合计不到2亿元,只占收入的2%。别的公司要靠销售团队四处奔走,寒武纪的客户更像是排着队下单。
研发投入同样没有缩水。前三季度研发费用12.25亿元,同比增长45%。研发费用率从18.3%降至12.9%,并非少花了钱,而是收入涨得太快,把比例摊薄了。
就利润表而言,这一页几乎挑不出毛病。但问题在于,这些钱没有落进口袋。
钱去了哪里
答案先从现金流量表里找。销售商品、提供劳务收到的现金达106.7亿元,比营收还多,说明回款没有问题。问题出在支出:购买商品、接受劳务支付的现金高达89.9亿元,几乎是去年同期的两倍。最终,前三季度经营活动现金流净额只剩2.28亿元,其中第三季度单季净流出8368万元。
资产负债表则把去向摆得更清楚。存货从49.4亿元涨到116.65亿元,翻了一倍多;预付款项从7.45亿元涨到30.44亿元,涨至约四倍。两项合计约147亿元,占总资产的三分之二。
说白了,公司把赚来的钱,换成了货,也换成了订金。逻辑并不复杂:在芯片行业,产能比现金更稀缺,谁先锁定产能,谁就有货可卖。
代价同样写在报表里。前三季度资产减值损失5.02亿元,报告没有披露细项,在此不做推断。但存货堆到100多亿元,而芯片又是迭代极快的行当,货放久了会贬值,这是实打实的风险。
要囤下这么多货,光靠自己赚的钱显然不够,缺口由谁来补,要看负债端。
▲寒武纪AI芯片算力。图据视觉中国
自己的钱不够,供应商来凑
存货与预付款在一年里增加了约90亿元,其中六成多是靠供应商的账期和票据垫起来的。应付票据从3.5亿元涨到49.66亿元,涨了十几倍;应付账款从7.65亿元涨到18.27亿元;总负债涨到72.4亿元,资产负债率升至32.4%。
这是一场以供应链为杠杆的扩张:货先拿,票据先开,卖出去再还。能这样做,说明供应商信得过寒武纪。但也说明,这家公司已经从小而美的研发型企业,变成了大而重的供应链型企业。
好在家底足够厚。货币资金虽然从13亿元降到5.55亿元,账上还有38.1亿元交易性金融资产,资金并不紧张。公司今年没有再融资,反而现金分红6.32亿元(含税,每10股派15元),又花7.88亿元购置设备、建设厂房。
客户端也释放出了信号:合同负债,也就是客户提前支付的预付款,从61万元涨到1.41亿元,下游已经开始提前掏钱抢货。
至此,链条已经完整:利润是真的,现金变成了存货,存货靠供应链杠杆撑着。剩下的问题是,它的底气从哪里来?
135亿的军令状与176倍的市盈率
底气,来自管理层给自己定下的目标。
今年7月,公司推出限制性股票激励计划草案,授予价格为每股750元,考核目标写得很明确:2026年营收不低于135亿元,2026至2027年累计不低于405亿元,2026至2028年累计不低于1000亿元。
不妨算一笔账。前三季度已完成95.26亿元,距135亿元还差39.74亿元;第三季度单季营收35.31亿元,第四季度只要再增长一成多,今年的目标就能达成。真正的压力在后头:三年累计1000亿元,今年做135亿元,意味着后两年要做出约865亿元。管理层的意思很明白,眼下囤的货,是为了接住后面几百亿元的订单。
此外,公司前高管梁军将对寒武纪的索赔金额提高到了278亿元。这只是他的单方面诉求,案件尚未开庭,公司表示对经营没有影响,这里不作展开。
再看估值。截至10月23日收盘,寒武纪股价932.2元,总市值5862亿元,滚动市盈率(TTM)约176倍。这个价格买的不是今天的利润,而是明后年的增长。
寒武纪的壁垒有两样:一是研发人员占比超过八成,真金白银往里投;二是国产算力的生态位,国内大模型需要一个自己能够掌控的算力底座,而它是少数接得住的选手。痛点同样清晰:软件生态与英伟达仍有差距,上游产能始终是悬在头顶的一把剑。囤货,就是它对这把剑的回应。
【结语】
回到开头:赚了37亿元,到手2亿元,剩下的35亿元,变成了116亿元的存货、30亿元的预付款,外加供应商垫付的资金。
利润是真的,囤货是主动的,杠杆借的是供应链的力,而前提是,明后年的订单要接得住。
所以,这份三季报与其说是一份答卷,不如说是一场押注。押对了,今天的存货就是明天的收入,寒武纪将坐稳国产算力龙头的位置;押错了,仓库里就是一堆会贬值的货,再加上一份沉甸甸的估值。
好故事人人爱听,能否兑现,还得靠一个个季度的报表来回答。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 汪垠涛
审核 何先菊
(来源:成都商报 编辑:张明艳)