十大机构论市:“深V”阻断负向反馈 拒绝恐慌、迎接反弹
来源:东方财富网
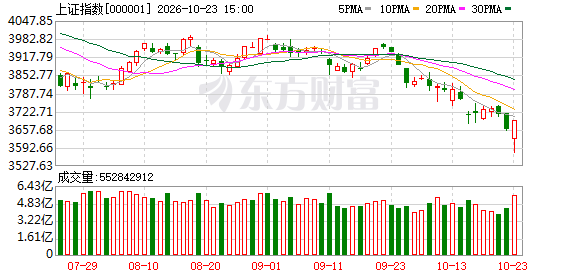
本周沪指下跌0.69%,深证成指下跌1.09%,创业板指下跌3.18%。下周A股将如何运行?我们汇总了各大机构的最新投资策略,供投资者参考。
浙商策略:“深V”阻断负向反馈 拒绝恐慌、迎接反弹
随着周五主要指数出现“深V”形态,市场自9月下旬以来的负反馈效应有望被阻断,上证指数关键点位3674点失而复得,意味着一轮反弹有望到来。具体来看,本轮牛市“中军”之一的创业板指本周已经回吐了2024年以来涨幅的65%,已经可以与2015年6至9月的大A浪比肩,超过2022年1至4月,按照历史规律有望开启一轮反弹。上证指数自5月14日以来,已经形成完整的日线5浪结构,再加上关键点位3674的加持,在当前形成中线底部的概率较大。整体来看,A股在此处开启一轮反弹的概率较大。当然,需要指出的是,由于前期市场跌幅较大、跌速较快,预计本轮反弹的级别与8月反弹类似,是否升级仍需进一步观察。
中信策略:AI势头回落并非牛熊分界
AI趋势回落并非熊市开端,非AI可能反而会面临更为有利的环境,核心是AI产业在短期内并不像过往的产业趋势对经济体的其他部门产生广泛的拉动作用,反而对其他经济部门产生了不少负外部性(物料和资源价格暴涨、利率飙升、就业挤出)。这也意味着,过往“产业趋势行情结束=牛转熊”的经验可能不再适用,非AI的不少板块早已步入下行趋势。目前,无论是AI板块的二阶导估值修正还是非AI板块的估值收缩,主要估值收缩进程都有望在今年完成,往未来看,经历深度调整后,分化逐步收敛、行情宽度拓展的概率更高。唯一的问题是资金面的出清需要时间,在这个阶段以PB-ROE为代表的稳健回报型策略可能更加占优。
广发策略:悲观情绪的演绎已经较为极致
A股26年归母净利润预测15%以上增长,但估值贡献度-24%,多个维度对比均是历史罕见。历史估值挤压的年份、平均估值负贡献程度约-14%左右,今年显著超出;参考盈利贡献双位数以上年份(13年、17年、21年),今年估值挤压也已是历史最大水平;即便是考虑24-25年估值连续提升,历史上也有多次估值先行、业绩跟上的案例,在过往A股连续2年拔估值之后、若实现了业绩接力,当年的估值挤压也在10%以内(例如14-15年先拔估值、16-17年业绩释放+估值小幅下行,19-20年先拔估值、21年业绩释放+估值小幅下行)。换句话说,考虑今年盈利预测,市场对于非业绩因素的定价(贴现率、风险偏好),短期悲观情绪演绎已较为充分。
中国银河策略:多重变量交织博弈 修复窗口是否临近?
本周市场依然受到情绪偏弱影响,融资余额延续下降,但宽基ETF逆势净流入并在尾盘多次脉冲式放量,托底和承接特征显著。短期来看,指数恐慌性大跌空间受限,关注前期超跌后的反弹机会,考虑到近期外部变量扰动较多,指数震荡反复、板块结构轮动、以时间换空间的特征预计持续。外部约束呈现国际油价冲高、美债利率边际回落与欧洲主权风险上行、AI风险偏好再定价的复杂格局。美国中期选举临近,政治不确定性或短期提升全球权益市场的风险溢价。内部来看,下周A股进入三季报密集披露窗口,重点关注K型上沿板块的业绩验证与修复机会,其中,科技成长从“叙事”切换到“兑现”,具备盈利支撑的企业有望走出结构性修复行情。
申万宏源策略:推演超跌反弹行情的市场特征
对市场长中短期定位不变,重申对当前问题和性价比改善状态的理解。当前市场面临的问题:1、AI产业加速纠偏算力通胀。AI产业远期展望中没有普遍的算力通胀。近期,出现海外AI龙头融资约束、电力约束,资本开支增速回落;算力通胀需求预期扰动,供给瓶颈逐步松动,其实都是算力通胀纠偏的一部分。于市场而言,算力通胀主导的阶段有机会,算力通缩主导的阶段也有机会,而中间的过渡阶段,可能是市场逆风期。2、资金供需环境不利。进攻性方向减少,进攻性资金匮乏。10月各类资金均有所减仓,且短期净值敏感区域,资金负循环容易发酵,需要对冲力量发力。3、海外资产配置环境不利。加息抗通胀、财政纪律整肃、经济结构矛盾治理、经济总体平稳运行需要权衡,却难以兼顾。资源民族主义已成时代背景,地缘冲突反复也趋于常态。当下全球主要央行优先抗通胀,是对资本市场不友好的选择。
中泰策略:流动性负反馈缓解后 美伊进入关键窗口期
国内政策进一步明确底部区间,科创与中小市值承接决定反弹质量本轮政策防范流动性风险、缓解集中平仓负反馈的意图已经比较明确。“924”更多依靠降息降准和直接流动性工具推动市场快速反转,本轮政策的作用路径有所不同,重点是打通央行、银行、券商至股权质押和杠杆融资的支持链条,降低科技跌破平台后新一轮杠杆账户集中平仓和风险扩散的概率。政策利率换锚本身不等于即期降息,但为后续利率体系进一步下行打开了空间。由此看,市场再次连续急跌并演化为系统性风险的概率已经下降,近期低点所对应的底部区间更为清晰。
华金策略:底部可能已现 聚焦科技成长
复盘历史,A股底部震荡时期,有政策和外部事件催化、筹码结构改善的强产业趋势行业表现相对占优。(1)A股底部震荡时,有7次TMT、2次周期、1次医药,1次电新有强产业趋势,且期间相对沪深300均有超额收益。(2)有政策和外部事件催化、筹码结构改善的强产业趋势行业在A股底部震荡时表现相对占优。一是有政策和外部事件催化的强产业趋势行业表现可能相对占优。二是筹码结构改善的强产业趋势行业表现可能相对占优:首先,估值分位数可能回落至30%以下的较低水平;其次,基金持仓占比、外资持仓占比和融资余额均可能回落至较低水平;最后,多数区间内强产业趋势的行业成交额占比均回落至较低水平。
华安策略:可以积极一些
展望后市,短期内仍面临较多干扰,如美联储加息不确定性、地缘冲突、三季度市场和成长风格盈利增速预计边际回落等,继续处于外部干扰且内部共识较难凝聚相交织的时间窗口,我们判断市场下旬整体仍将延续弱势运行,但11月的上涨行情可期,不必惯性悲观。配置思路上,AI上中游硬件高景气仍然坚实可靠,但在交易性因素影响下市场对成长科技方向仍较难凝聚出稳定共识。这与我们特有的“成长产业景气周期投资节奏框架”判断一致,当前市场正处于第二阶段中段震荡期后半程,预计还将持续周度左右时间,随后将迎来第二阶段尾声加速上涨行情,这也是年末上涨行情中的最大机会所在。因此当前正值为年末上涨行情布局的窗口期,AI产业趋势将是最重要的方向。
东吴策略:从估值和业绩看 超跌反弹选什么方向?
市场进入底部区间,反弹可期7月以来A股市场震荡调整,主要宽基指数均出现阶段性回撤。本轮调整主要由于估值承压,是外部输入性风险的集中释放:美联储加息预期反复、美债利率走高压制全球权益估值,地缘局势升级进一步冲击风险偏好。本周五,主要指数探底回升,量能放大至2万亿水平,市场呈现出筑底的迹象。参考2015年和2021年的经验,牛市中的阶段性调整后,往往孕育可观的修复行情。本轮指数调整已经较为充分,阶段性反弹有望开启。绩优、超跌、估值合理的板块将成为获取超额收益的重要抓手。
国信策略:红利还值得关注吗?
7月以来随着科技行情退潮,红利资产开始崭露头角,26/07/01至今中证红利全收益相对于万得全A的超额收益达29.0个百分点。站在当下时点,随着科技筹码逐渐出清,市场也有望走向企稳和反弹。叠加红利资产的估值已不便宜,市场对于红利资产当下的性价比讨论有所升温。目前红利资产较近5年的性价比不高,但长期视角仍有吸引力。从绝对水平看,截至26/10/21,中证红利指数PE(TTM)为9.0倍、分别处2010年以来71.3%分位/近5年99.6%分位;PB(LF)为0.89倍、处36.3%/99.8%,可见短期看红利资产绝对估值并不便宜。股息率方面,目前中证红利指数股息率(TTM)为4.6%、处近5年13.9%分位/2010年以来63.2%分位,可见股息吸引力相较近几年已处于偏低水平,但对比长期仍在中高位。
(文章来源:东方财富研究中心)
(来源:东方财富网 编辑:家俊辉)