爱马仕也卖不动了?
来源:中国新闻周刊
年轻新贵对爱马仕“祛魅”
爱马仕(Hermès)也感受到了中国奢侈品市场的寒意。
10月22日,爱马仕发布2026年三季报(截至2026年9月30日),集团单季销售额40.96亿欧元,按固定汇率同比增长4.3%。据Visible Alpha的统计,这是爱马仕自2020年初以来最慢的单季增速。
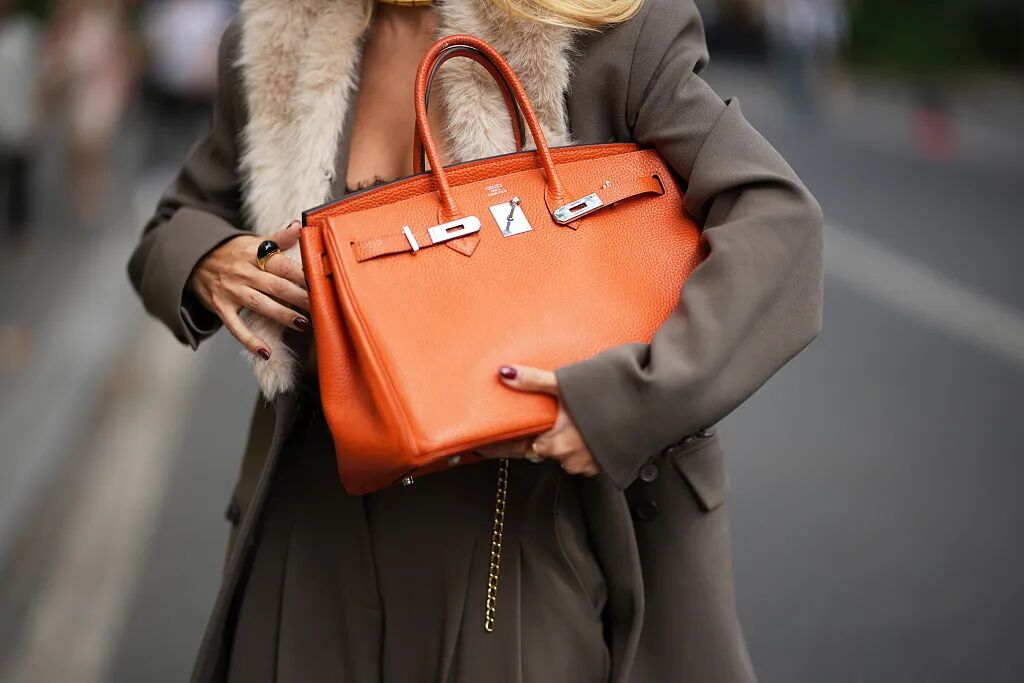
图源:视觉中国
分区域看,拖累来自以中国市场为主的亚太市场(不含日本),该区域三季度营收16.50亿欧元,按固定汇率增速为零。爱马仕CFO埃里克・杜・阿尔古埃(Eric du Halgouët)在业绩电话会上称,亚太(不含日本)宏观环境持续承压,中国市场作为爱马仕最大的单一市场,目前“非常困难”。
分业务板块看,皮具与马具仍是集团增长底盘,三季度该板块收入19.12亿欧元,固定汇率同比增长10.8%,是唯一维持两位数增长的部门。成衣与配饰三季度固定汇率下滑2%,腕表下滑6%,珠宝家居等其他部门下滑1.1%。
爱马仕管理层将成衣板块的下滑归因于中国市场,埃里克・杜・阿尔古埃在电话会上解释,其他所有地区该部门仍在增长。
因何“卖不动”
爱马仕在中国市场为何慢下来了?
一是需求端消费分层变化。爱马仕CEO阿克塞尔·杜马(Axel Dumas)在2026年上半年业绩沟通中提出,中国市场呈现明显分层:高净值核心客群的品牌忠诚度稳定,而以入门款、配饰作为消费升级的“向往型消费者”支出收缩。
简单点说,增长主要来自老客户的复购,而非客流的增加。
时尚行业分析师、无时尚中文网创始人唐小唐告诉有意思报告:“爱马仕在中国市场的压力,主要来自中产与普通富裕阶层。”
他表示:“国内居民收入没有出现明显下行、存款规模还在增长,但大量家庭资产沉淀在房地产,房产价值缩水后,居民对未来收入预期转弱。奢侈品行业所说的 ‘向往型消费者’,正是这部分中产和普通富裕人群,也是当前离开传统奢侈品市场的主力。”
奢侈品专家、要客研究院院长周婷博士也同样认为,“当高净值人群对未来收入预期转弱、对资产保值的担忧上升,非刚需的奢侈品消费首先被削减”。
同时,周婷表示新生代消费者的审美迁移也是一个重要原因。“Z世代和年轻新贵对爱马仕的‘老钱’形象并非天然认同,他们更看重设计的当代性、品牌的价值观表达。”
二是来自供给端,竞品高端化围剿。周婷认为:“香奈儿、LV持续推出高端手工线、硬箱、顶级皮具产品,分流高端客群,爱马仕不再是顶端市场唯一选择。”
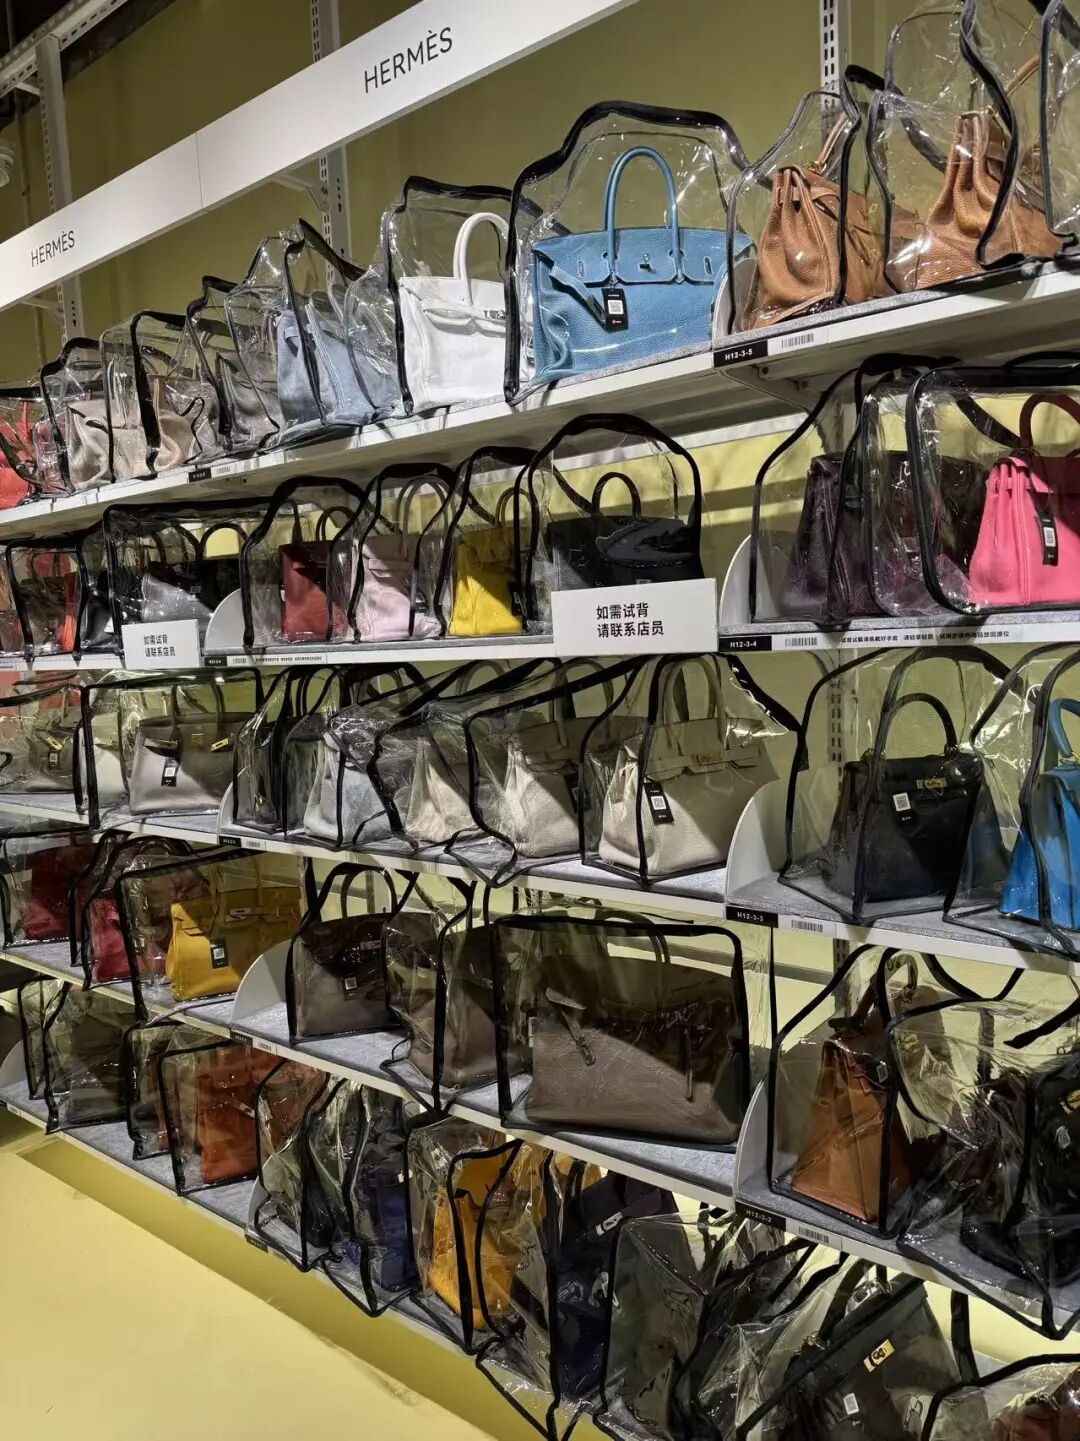
北京“超级转转”门店里的二手爱马仕 图/王涵艺摄
需要说明的是,爱马仕依然是行业里相对抗跌的公司。作为对照,LVMH三季报显示,其时装与皮具业务有机下滑5%;开云集团三季度时装与皮具部门按可比口径下跌3%,核心品牌Gucci收入按可比口径下跌6%至12.91亿欧元。行业层面,贝恩预计2026年全球个人奢侈品市场增速仅为2%至4%,而2010年至2022年的行业年均增速在6%以上。
唐小唐也表示:“所谓爱马仕在中国‘卖不动’,是相对于品牌自身过往高增速的对比结果;横向放在奢侈品行业内观察,爱马仕仍然具备较强的市场韧性。”
爱马仕在行动
面对增速拐点,爱马仕也在调整。
供给端,持续在法国本土扩建皮具工坊,拉长产能周期。一季度财报披露,法国卢普(Loupes)的第25间皮具工坊已于4月启用,并计划2027年至2030年间再开三家,分别位于Charleville Mézières、Colombelles和Les Andelys。管理层称,扩产目标是承接皮具品类的稳定需求,而不是快速放量、消解稀缺性。
渠道端,在华门店维持翻新节奏。2026年内,北京三里屯、成都太古里门店翻新完成,香港、台北、高雄门店完成调整。渠道策略仍以直营为主,同时推进全链路数字化。区域布局上,资源向美洲、日本等高增长市场倾斜,同步巩固韩国作为亚太第二增长极的位置,对冲大中华区增速停滞带来的压力。
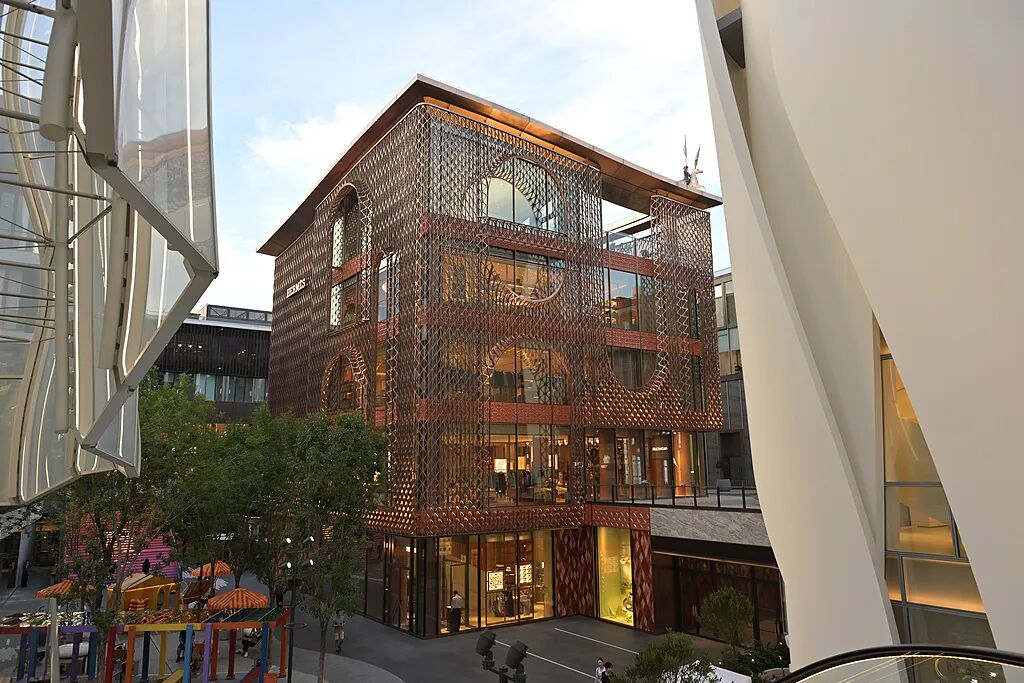
爱马仕北京三里屯全新门店|图源:视觉中国
创意方面,爱马仕把下一阶段的增量押在了时装品类上。2027年1月,时装设计师Grace Wales Bonner将为品牌呈现首个男装系列,女装创意总监Nadège Vanhée将推出高级定制(Couture)线。
至于如何判断爱马仕的后续空间,唐小唐表示,此前不少消费者为拿到热门包款,主动接受配货、购买成衣配饰;现在这部分对配货成本敏感的客群选择退出,转而直接在二手市场加价购入现货,规避门店配货规则。
“即使顶级富豪不受配货逻辑约束,成衣、配饰属于常规消费,不存在为拿包而刻意配货的动机,”唐小唐补充称,“但配货机制曾经是带动成衣配饰销售的重要抓手,如今这套拉动方式正在失效。”
周婷同样表示:“配货制既是过去的护城河,也是未来风险点。”
对于品牌还能依靠什么穿越周期,周婷提出,爱马仕的核心护城河并未消失,Birkin(柏金包)、Kelly(凯莉包)等核心皮具在全球范围内依旧紧俏,其手上仍有四项核心资产作为安全垫。
一是品牌资产,超过180年的历史沉淀、顶奢心智、Birkin与Kelly的符号价值,支撑定价权与高毛利,短期业绩波动很难动摇。
二是客户资产,沉淀了全球忠诚度较高的高净值复购客群,配货制度客观上完成了客群筛选,这部分核心客户池很难被竞品快速抢走。
三是供应链资产,皮革原料、工坊布局、匠人培养、品控体系是长期积累的壁垒,顶级皮料资源本身稀缺,这套体系难以复制。
四是创意资产,近年爱马仕在高级珠宝、家居、丝巾、皮具新款式上持续投入,创意储备决定品牌能否讲出新故事、触达年轻消费者。
在周婷看来,爱马仕会经历周期调整,但很难被颠覆。
作者:王涵艺
编辑:田纳西
(来源:中国新闻周刊 编辑:张明艳)