股价三连阳!这家负极材料龙头涂覆加工出货量前三季度同比增近70%,锂电级PVDF出货量超4万吨,在建1.5万吨项目四季度建成投产丨机构调研


摘要
股价三连阳!电池行业高景气度由终端向上游材料环节传导,这家负极材料龙头涂覆加工出货量前三季度同比增长67%,并已形成近30亿㎡基膜产能,新增的四川20亿㎡基膜涂覆一体化建设项目部分产线进入试生产阶段;锂电级PVDF出货量超4万吨,在建1.5万吨项目四季度建成投产。
投资要点
①涂覆加工出货量前三季度同比增长67%,四川20亿㎡一体化项目四季度投产
②锂电级PVDF出货量超4万吨,在建1.5万吨项目四季度建成投产
③前三季度营收同比增长46.43%,行业进入量升价涨景气发展阶段
璞泰来
近日,高毅资产等多家机构调研这家负极材料龙头——璞泰来(603659.SH)。公司是锂电池领域研发型技术驱动平台公司,是人造石墨负极行业龙头、第三方涂覆膜行业龙头,并在锂电设备、PVDF、铝塑膜等细分环节均有超前布局且已量产出货。
二级市场方面,截至10月26日,璞泰来股价已连续3个交易日收阳,累计涨幅接近7%。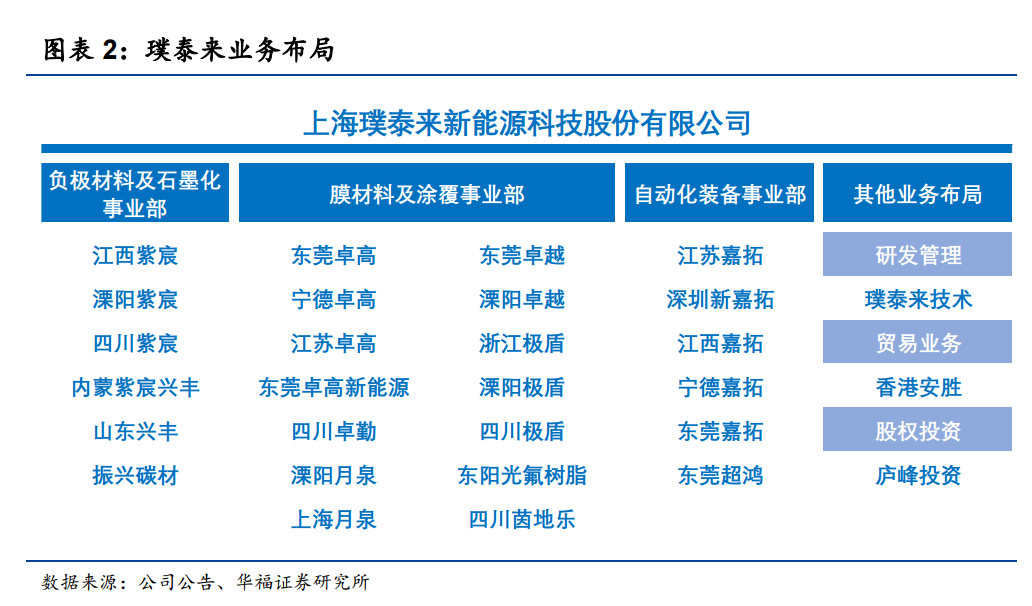
①涂覆加工出货量前三季度同比增长67%,四川20亿㎡一体化项目四季度投产
- 公司指出,受益于电动汽车与储能市场需求扩张,电池行业高景气度由终端向上游材料环节传导。2026年第三季度,公司涂覆加工出货量超过43亿㎡,前三季度累计出货约123亿㎡,同比增长67%;随着自产涂覆、基膜设备产效提升,四季度出货量有望延续高增长态势。基膜业务同样保持较快放量,第三季度出货约7.3亿㎡,同比增长约40%,增量主要来自存量产线技改升级。
- 产能方面,公司已形成近30亿㎡基膜产能,新增的四川20亿㎡基膜涂覆一体化建设项目部分产线进入试生产阶段,其余处于安装调试阶段,预计四季度陆续投产并贡献增量。设备端构成公司核心竞争壁垒:自研设备单线产能已达3亿㎡/年,新一代规划超5亿㎡/年,在单位资本性支出、设备交付周期及长期改进能力方面相比同业具有显著优势。
- 行业供需格局方面,全球湿法隔膜需求量有望由2025年的265.2亿平方米提升至2030年的664.4亿平方米,年均复合增速约20%。自2026年起湿法隔膜供需关系呈阶段性偏紧态势,基膜价格企稳回升。考虑到基膜环节规模效应显著、设备生产效率差异较大,同业扩产趋于谨慎,新增产能预计进一步向具备规模、技术与客户优势的企业集中。
②锂电级PVDF出货量超4万吨,在建1.5万吨项目四季度建成投产
- 公司是国内首家实现锂电级PVDF国产化的企业,前三季度PVDF出货量超过4万吨,整体盈利规模同比提升。截至目前公司已建成自有产能4万吨,在建年产1.5万吨PVDF项目预计第四季度建成投产,形成对现有产能的有效补充。
- 负极业务盈利修复路径逐步清晰。四川紫宸一期项目逐步爬坡进入满产状态,石墨化自给率相应提升,一体化布局与能源成本优势正转化为成本端的实际贡献,单位负极材料生产成本已进入下行通道。2026年下半年负极行业整体供需偏紧,行业产能开工率处于较高水平,公司已完成部分客户调价,有效缓解上游原材料及石墨化委外的涨价压力。
- 针对市场关注的本轮负极扩产潮,公司认为与上一轮产能无序投放不同,本轮扩产由紧缺的供需格局驱动,新增产能以头部企业为主,普遍具备一体化配套与下游订单支撑;叠加能耗指标管控趋严、绿电应用推广及海外碳足迹要求深化,行业有效供给增速将有所放缓,供需紧平衡格局有望在中长期延续,为行业盈利修复提供支撑。
③前三季度营收同比增长46.43%,行业进入量升价涨景气发展阶段
- 财务表现方面,2026年前三季度公司实现营业收入158.58亿元,同比增长46.43%;归母净利润22.76亿元,同比增长33.87%;扣非净利润21.19亿元,同比增长33.25%;经营性净现金流24亿元,同比增长43.81%,盈利质量与现金流同步改善。
- 公司指出,电池储能在电力需求增长的带动下已成为全球增长最快的电力技术,全球主要电池厂商产能利用率达到历史峰值,国内电池供应链有效产能建设相对滞后,储能电芯、上游材料及装备供应持续趋紧,锂离子电池各细分行业进入量升价涨的景气发展阶段。展望明年,单车带电量提升以及商用车、重卡等电动化提速将继续驱动电池需求扩张,半固态电池、钠电池等下一代产品商业化进程蓄势待发,行业增长呈现需求多元化、韧性较强的特征。
机构观点:
华创证券指出,公司涂覆隔膜、负极、PVDF及自动化装备需求旺盛,在手订单和新建产能支撑中期收入增长。四川20亿平方米基膜涂覆一体化项目进入安装阶段,72亿平方米项目按节奏推进,自供率提升有望进一步放大一体化优势。
资料来源:
上海璞泰来新能源科技集团股份有限公司投资者关系活动记录表(2026.10.21)
参考研报来源:
《华创证券-璞泰来-603659-2026年中报点评:26H1多业务放量驱动高增,平台优势持续强化》, 张一弛、何家金,2026-09-04。
《华福证券-璞泰来-603659-石墨为璞,隔膜登泰,布局未来》,邓伟,2022-11-15。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:梁明)
评论