数解硬科技企业融资:多久拿到首笔融资,IPO要几年?
来源:澎湃新闻
数解硬科技企业融资:多久拿到首笔融资,IPO要几年?
2026年10月22日, DeepSeek(深度求索)新一轮融资规模已锁定在约 1000 亿元人民币,有望成为中国人工智能领域有史以来规模最大的一笔融资。单轮千亿的“天价”融资,将资本对硬科技的热情再度推向高点。
而在 DeepSeek 之前,资本对硬科技的热情已延续数年。近四年间,数以万计硬科技企业的融资之路,究竟走得如何?澎湃研究所分析了第三方平台IT桔子2023年1月1日至2026年8月31日硬科技领域全部轮次股权融资数据,梳理出三个值得关注的趋势。
基本面:不足2%的企业走到IPO
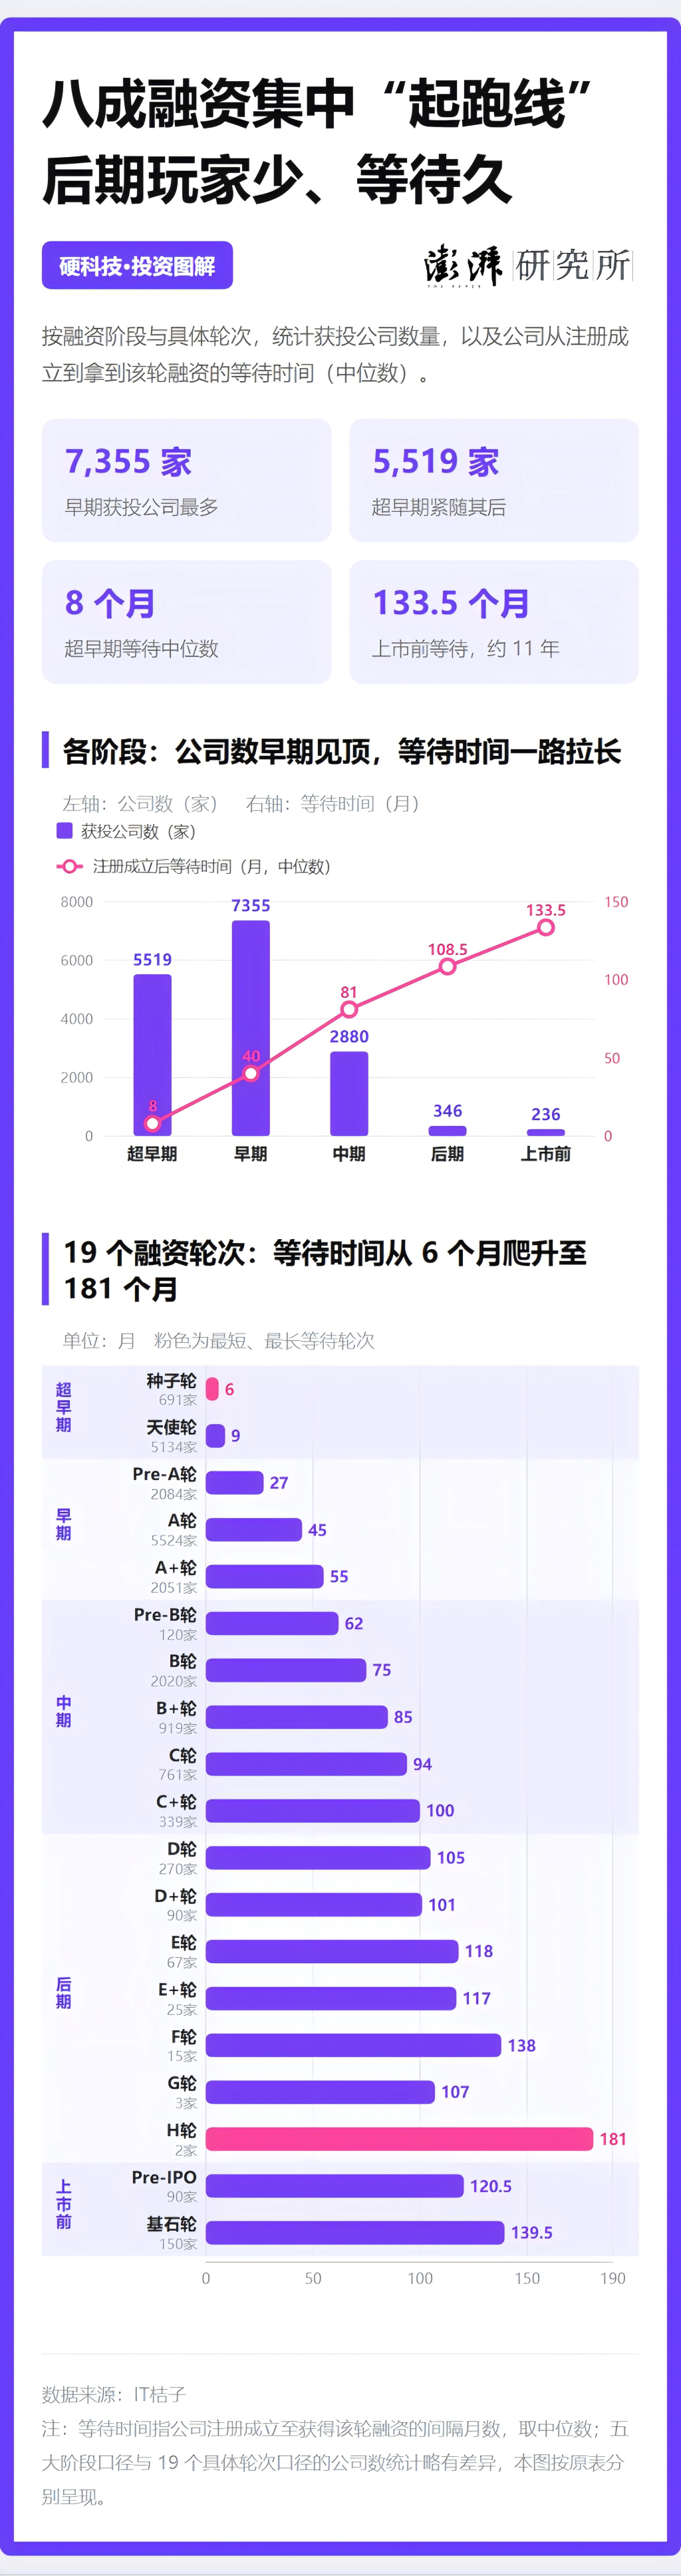
当前,八成硬科技融资事件集中企业“起跑线”。2026年1-8月,全国共有5044家硬科技领域企业进行了股权融资,其中78.4%的融资事件和42.9%的金额集中在超早期和早期(Pre A轮、A轮、A+轮)。
一旦进入中期,融资周期明显放缓。
数据显示,一家公司从注册成立到获得超早期投资,中位数仅8个月;
走到早期需40个月(距上轮约32个月);
走到中期需81个月(距上轮约41个月,间隔时间最长);
走到后期需108.5个月(距上轮约27.5个月);
走到上市前融资需133.5个月(距上轮约25个月)。
这意味着,即便一家公司每一轮都能拿到融资,从成立走到上市前融资最顺利的情况要耗时约11年(中位数)。而真正能走到上市前的公司,仅为全部样本的1.8%。
本文制图均为 谢秋伊
趋势①硬科技融资热有望创新高,“首尾”拉动投资热
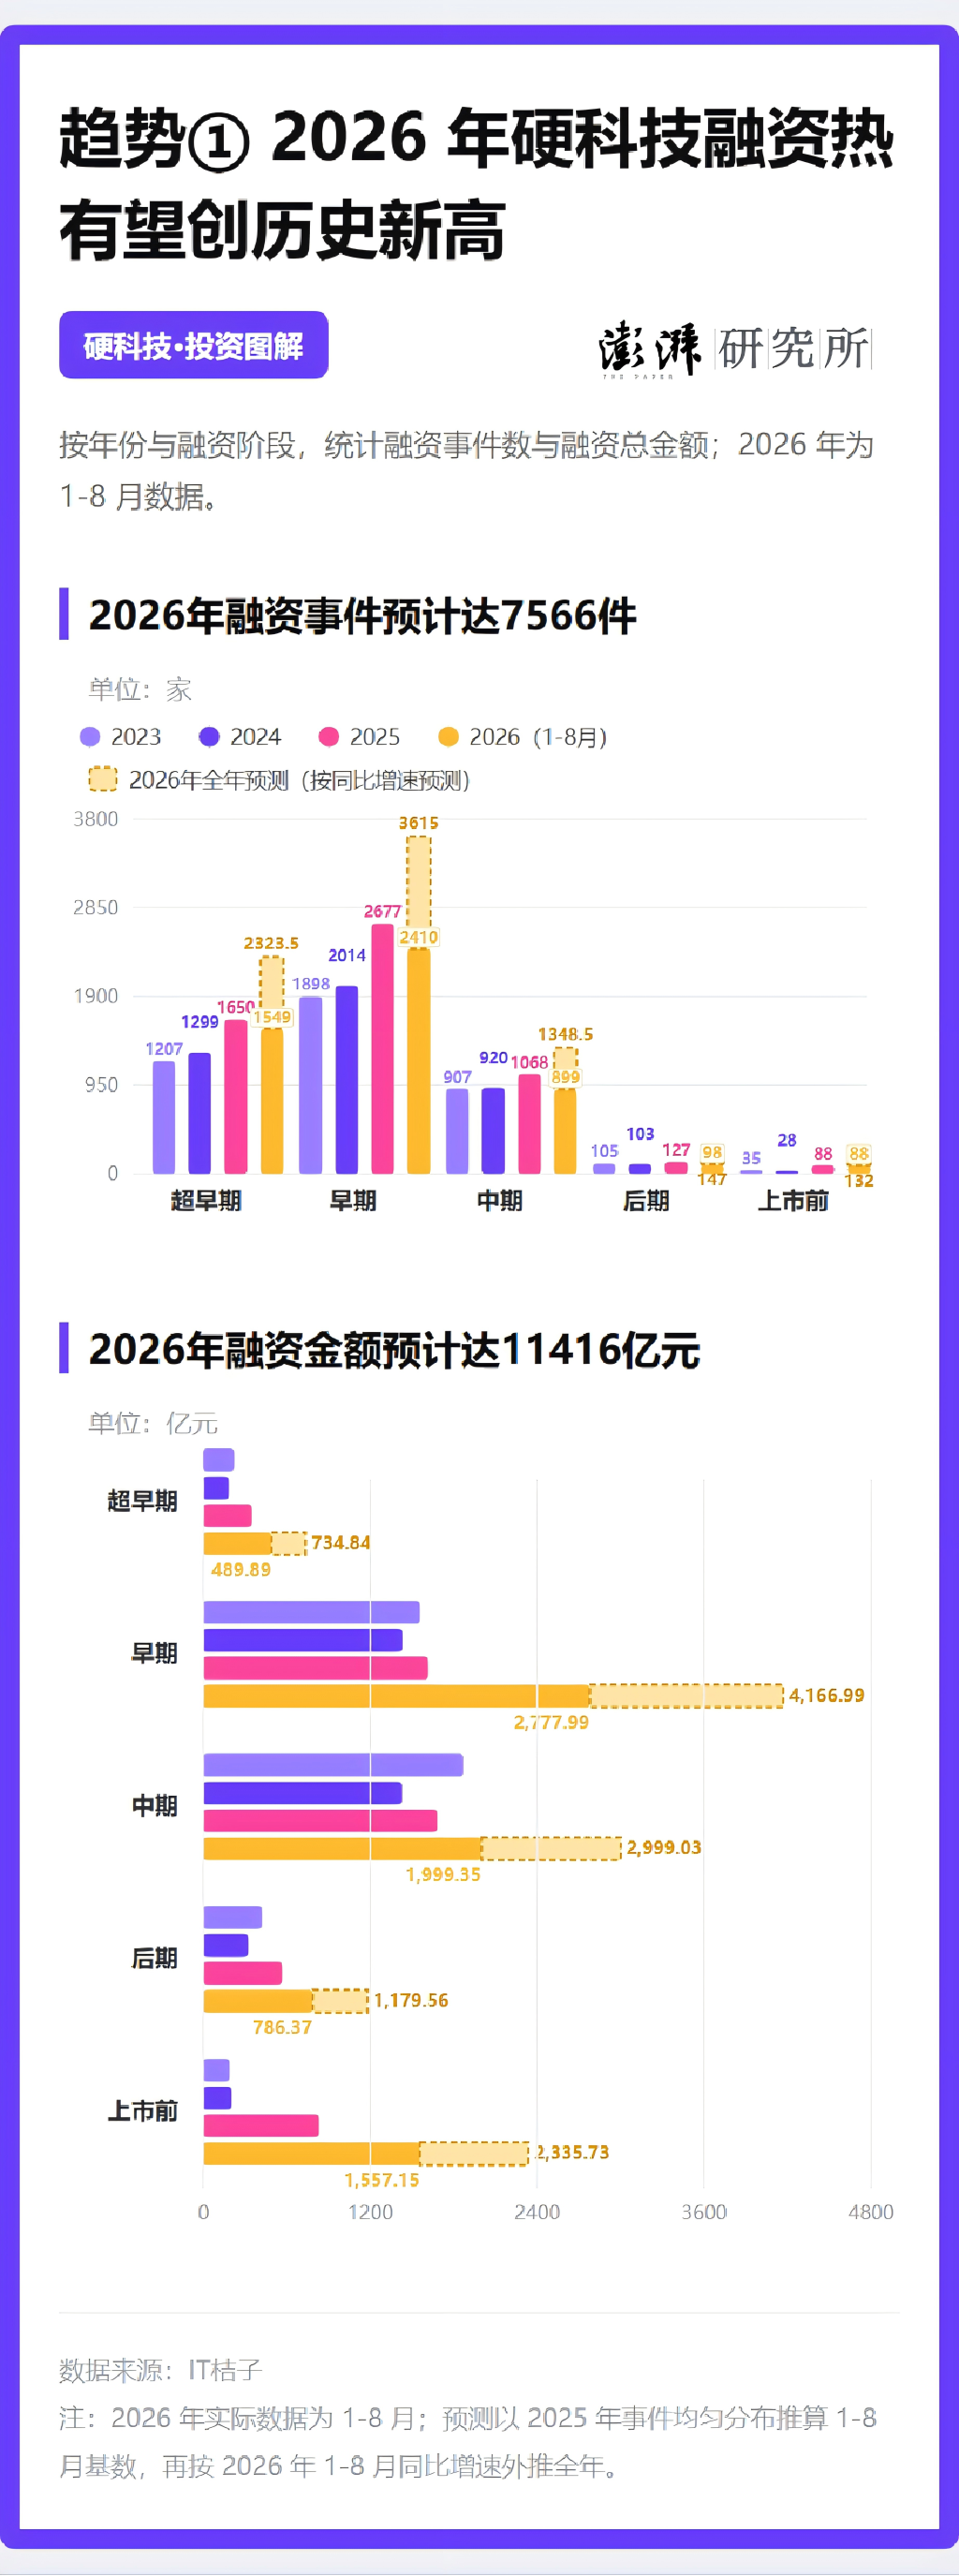
2026年硬科技融资热有望创历史新高。2023年以来,全国硬科技领域融资事件总量持续上升。根据2026年1-8月数据同比增速预测,2026年硬科技领域融资事件有望达到7566件,同比增长约 35%;融资金额达到11416亿元,同比增长约126%,突破历史新高。
融资增量主要来自“首尾两端”——超早期(种子轮、天使轮)和上市前(Pre-IPO和基石轮)。2026年,超早期融资事件数预计增长41%,金额增长约110%,反映“投早投小”升温,资金加速涌向前段。上市前事件数增长50%,金额增长约180%,反映头部项目集中放量,退出诉求集中释放。
前端抢项目、后端抢退出,构成2026年融资热度飙升的两大动力。
趋势②早期单笔金额下降,后期单笔金额上升
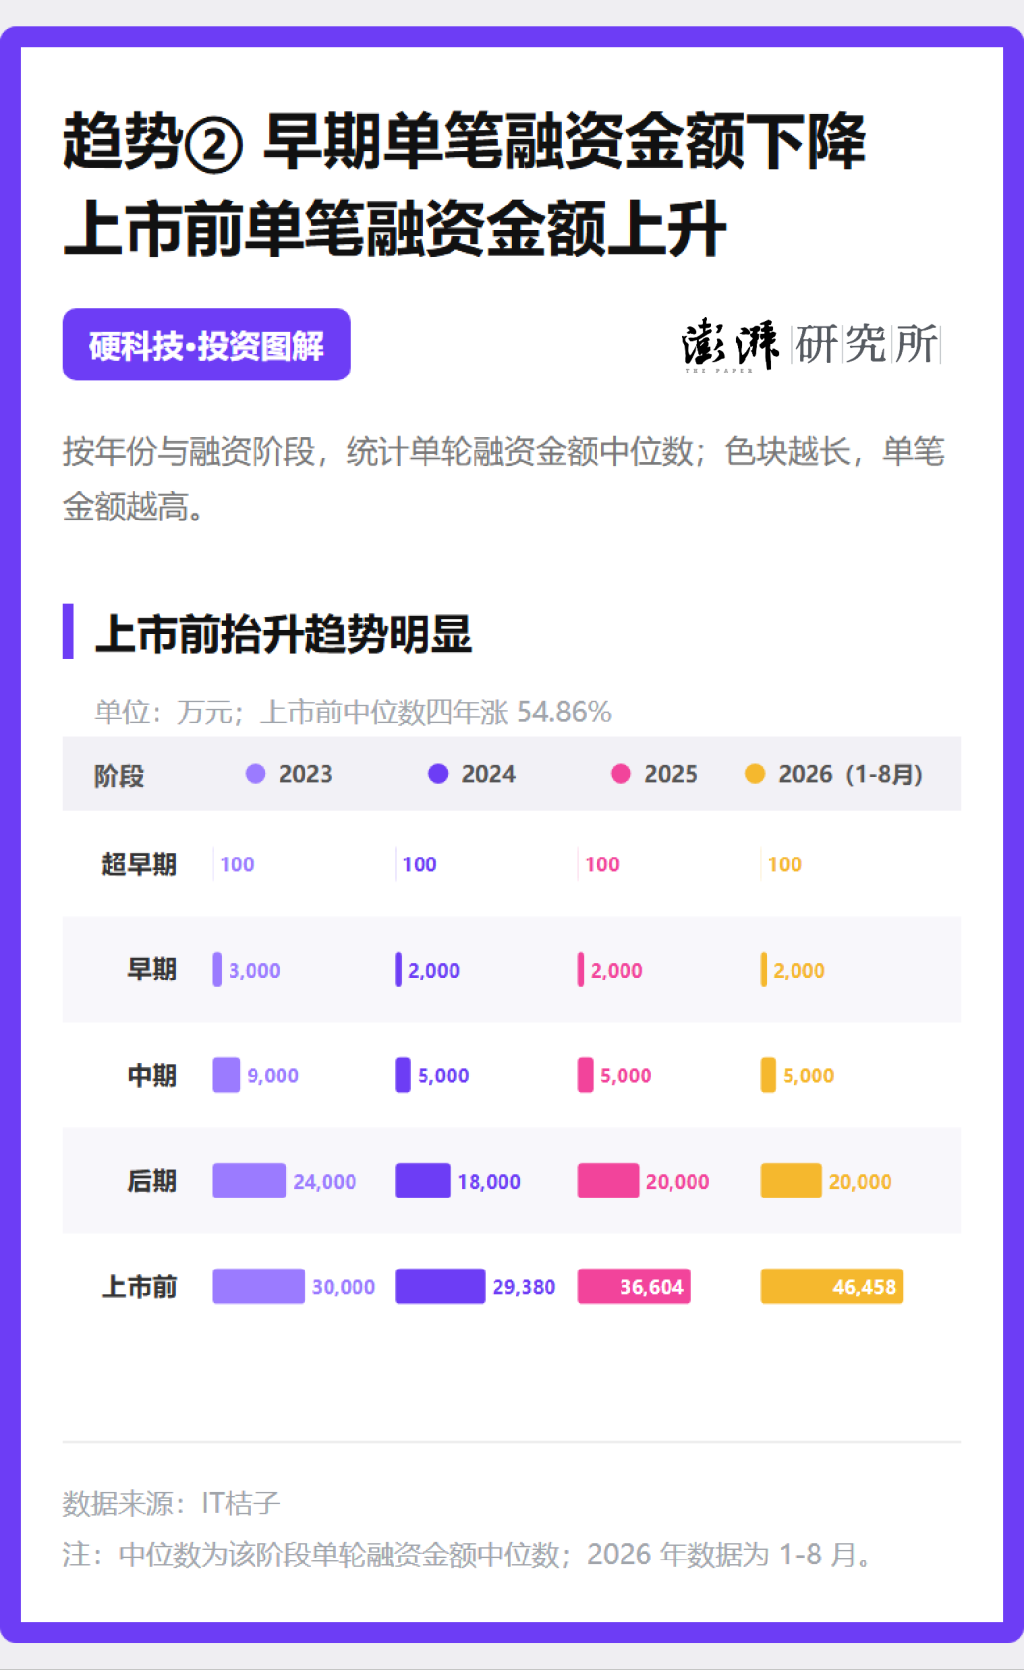
从单轮融资的中位数看,早期(Pre-A至 A+)由 3000万元降至2000万元、中期(Pre-B 至 C+)由 9000万元降至5000万元,意味着早中期项目由于不确定性大,融资正变得更小额、更分散,以覆盖更多项目、分散试错。
相较之下,2025年以来后期融资(D 至 H)单笔规模从2023年的1.8亿元回升至2亿元,上市前则从2023年的3亿元一路抬升至2026年的4.65亿元,四年累计上涨54.86%,抬升趋势最为明显。这反映出,随着融资轮次靠后,企业基本面和退出路径越清晰,估值快速上涨,资金越敢于集中下注。
趋势③首笔融资更快,后期融资更慢
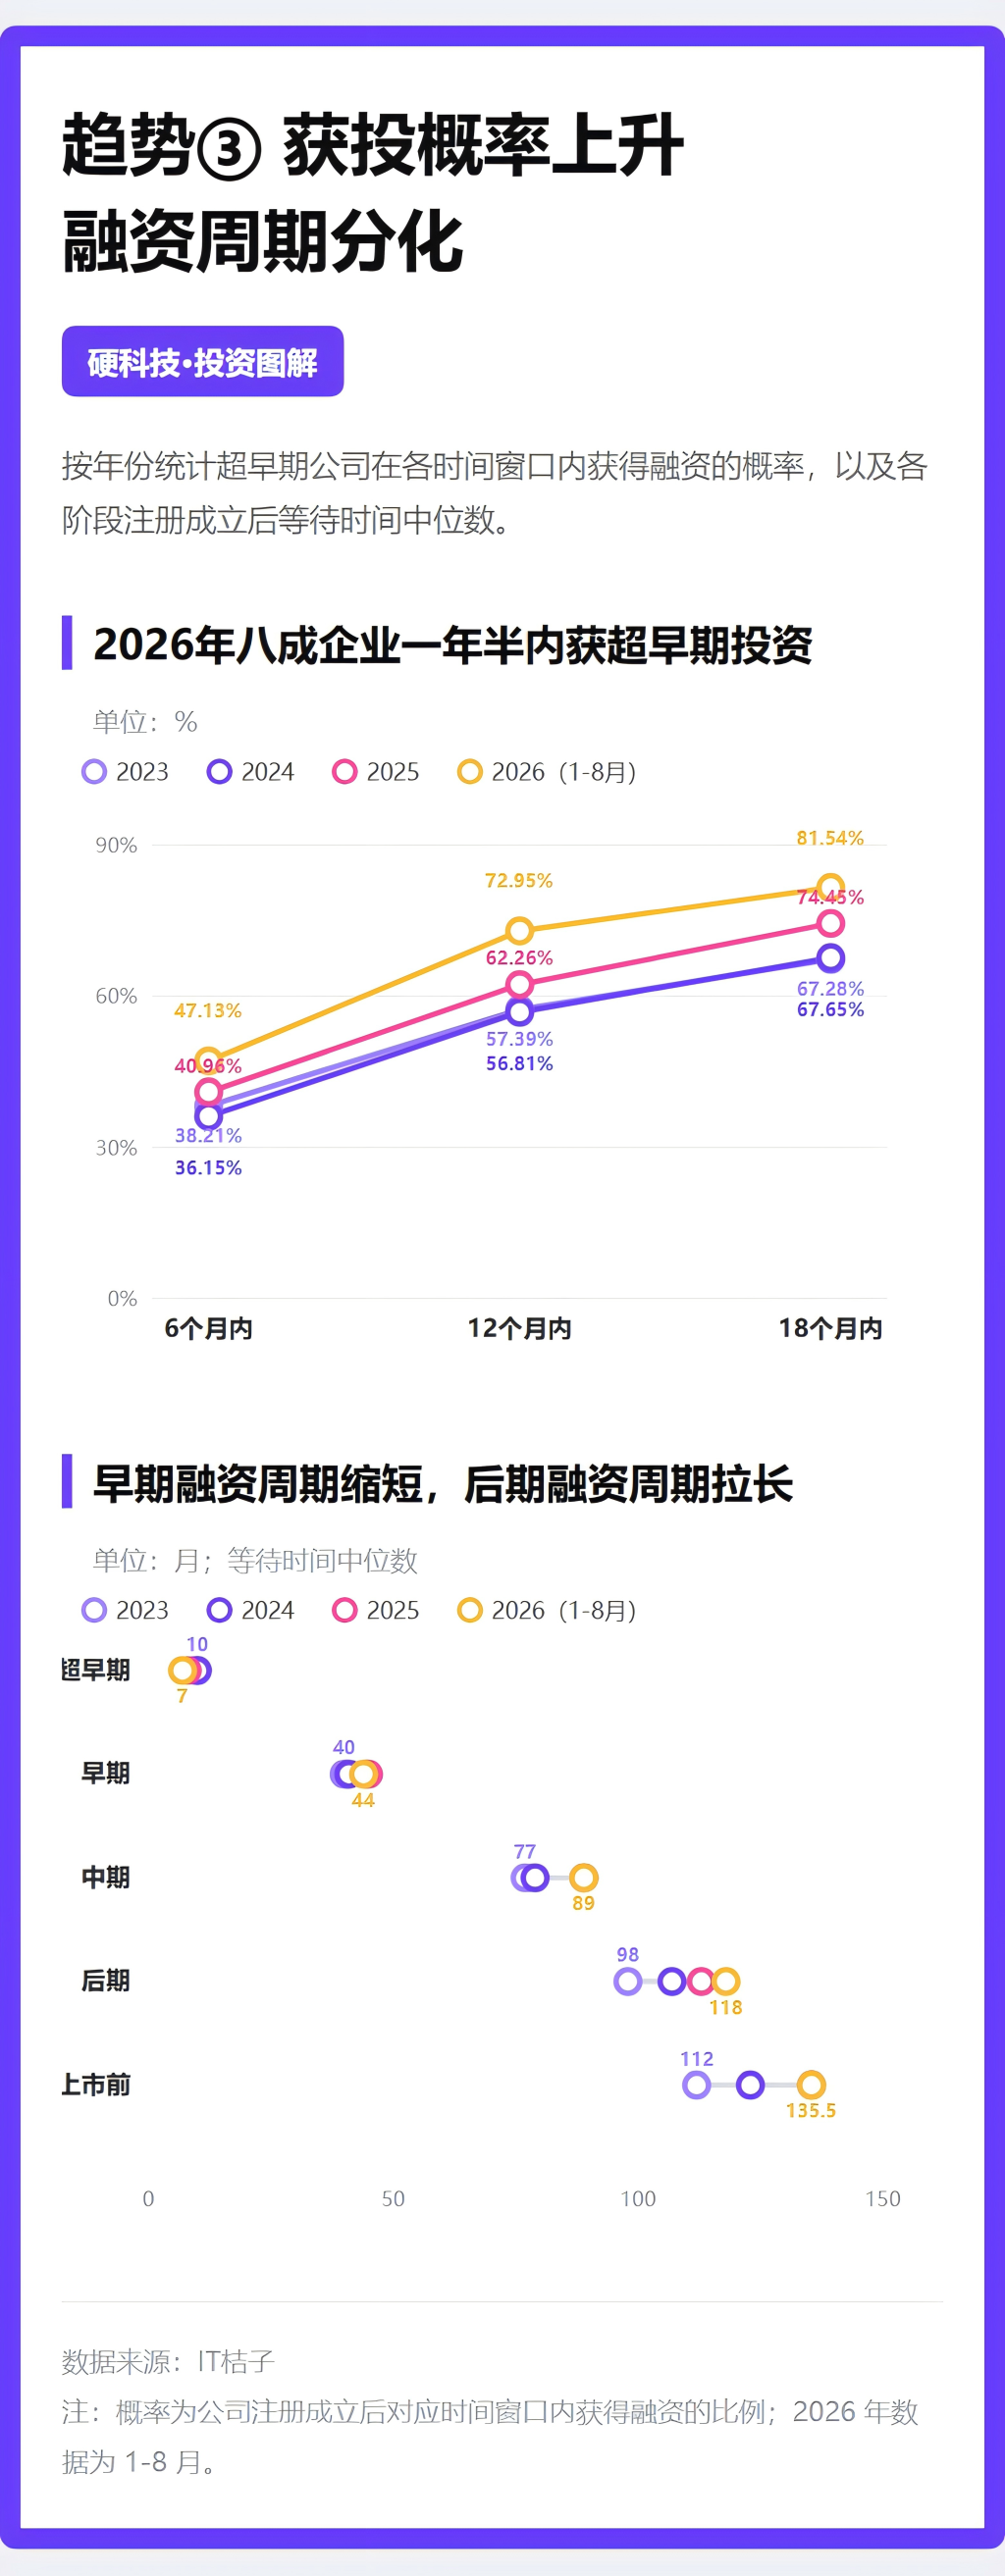
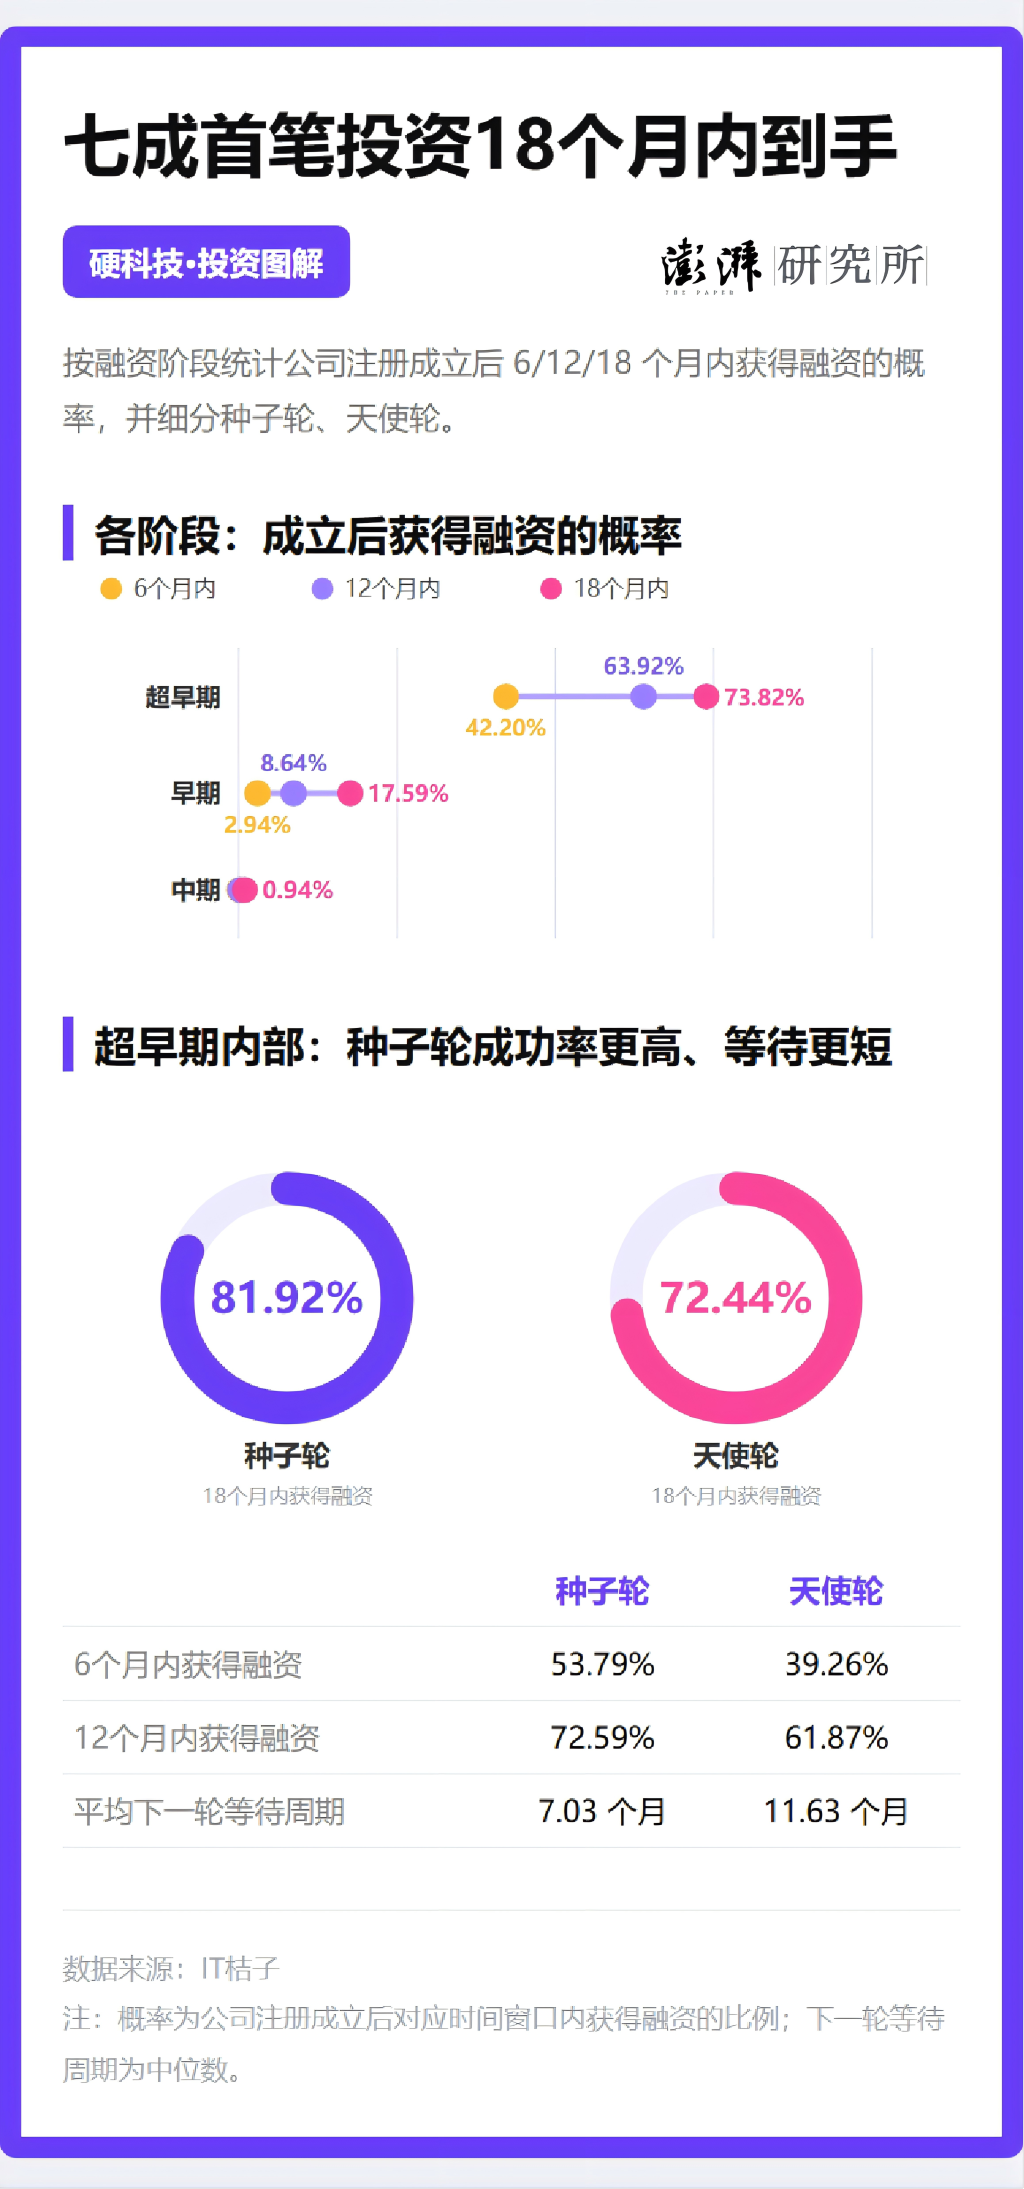
从获投概率看,超早期企业在成立后各时间窗口内拿到融资的比例逐年走高。以18个月窗口为例,该比例由 2023年的67.28% 升至2026年的81.54%,12个月内、6个月内的比例也分别达到72.95%和47.13%,三条曲线整体上移。这意味着资金对早期项目的响应正在加快,初创企业从注册到获得首笔投资的时间窗口持续缩短。
与早期提速形成对照的是,越往后,融资周期反而越长。超早期的等待时间中位数由2023年的10个月缩短至 2026年的7个月。而进入中期后,等待时间由77个月拉长至89个月;到了后期,进一步由98个月拉长至118个月;而上市前等待最久,由112个月拉长至135.5个月。
在上述三个趋势中我们发现,资本“投早”和“投晚”的思路完全不同。
首先,资本对早期项目的识别正在明显前置,“小步快跑”成为常态,优质项目一出现就被“疯抢”。
首笔投资的“黄金窗口”集中在成立后的18个月,超七成企业在此期间拿到首笔投资;再往前看,一年内完成融资的接近三分之二,半年内即拿到钱的也有四成多。
对硬科技创业而言,如果一家公司在成立后8个月(即超早期等待中位数)仍未拿到首笔投资,就已经落在了中位数后50%、进度偏慢的企业之中。且随着等待时间拉长,获得融资的概率也在下降。
而对上市前的项目,资本更倾向于重金押注,这主要是因为经过“大浪淘沙”的企业估值上涨迅速。
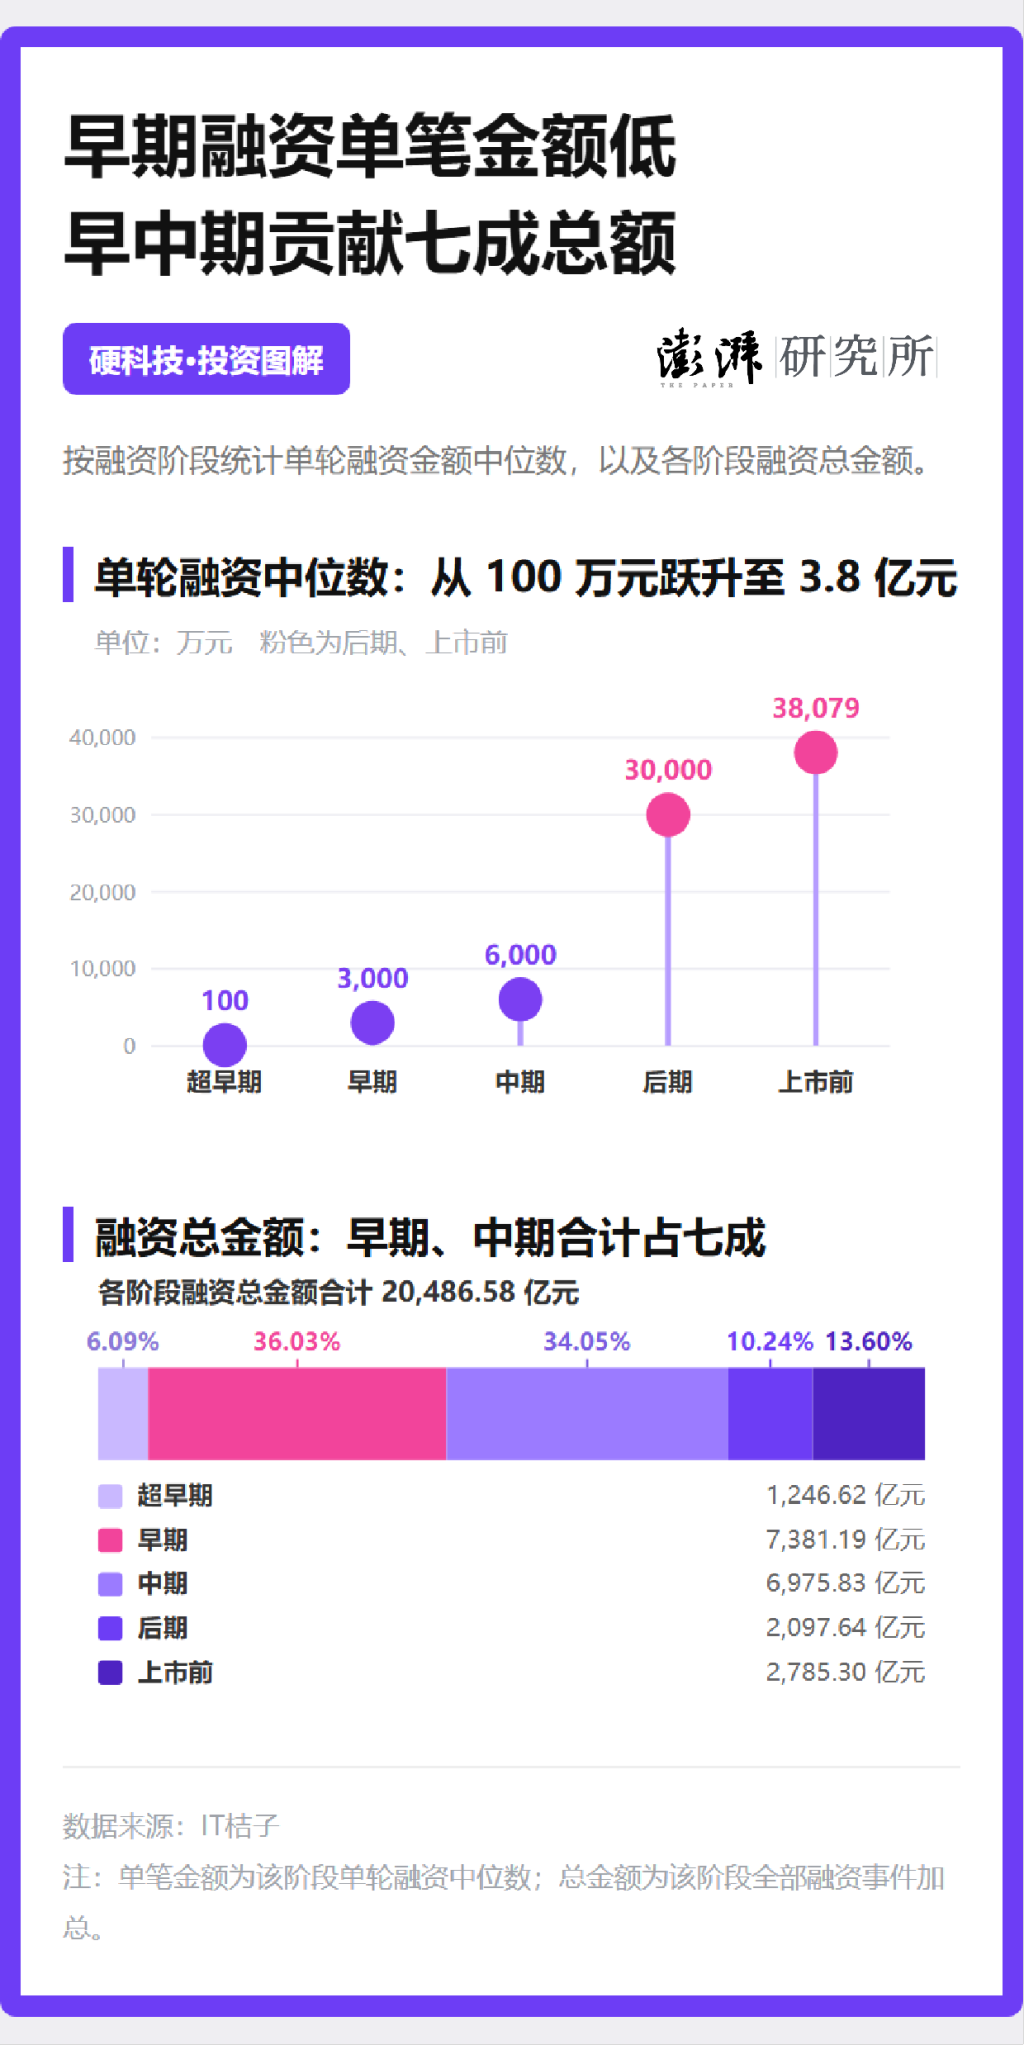
早期到中期淘汰60.8%的企业,中期到后期再淘汰88.0%,后期到准备上市再淘汰31.8%。但与此同时,单轮规模明显跃升,后期轮次中位数达3亿元,约为中期的5倍,上市前进一步升至3.8亿元,回报空间可观。
当前大量资金正是集中早中期布局,处于等待企业成长、估值兑现的阶段。从观察期的累计资金分布看,当前早期累计融资7381.19亿元,占融资总量的36.03%;中期累计6975.83亿元,占34.05%;两者合计约七成。
对企业来说,以上情况也意味着要靠自己穿越融资周期慢、获投概率低的中后期。许多硬科技企业告诉澎湃研究所调研,他们正增设 Pre-A、Pre-B乃至 Pre-A+ 等早期融资轮次,以便在资金相对充裕的阶段,为中后期储备发展资金。同时,企业在投资方的选择上也更青睐产业资本,以借助其产业链资源完成中试动作。
注:
本文所指“硬科技”主要包括制造业和软件算法的前沿科技行业,如人工智能、医疗健康、先进制造、前沿技术、机器人、工具软件、VR/AR、汽车交通、元宇宙、区块链。
本文中五大融资阶段依次为超早期(包括种子、天使)、早期(Pre-A 至 A+)、中期(Pre-B 至 C+)、后期(D 至 H)、上市前(Pre-IPO、基石)。
本文预测方法为2026年数据为1–8月,2026年全年预测以2025年1–8月为基数同比增速外推,最终结果仍受季节性、政策与市场节奏影响。
(来源:澎湃新闻 编辑:张俨)