冷冻烘焙卖3块,精品面包卖30块,谁在硬撑?
来源:钛媒体
文 | 红餐网
烘焙行业从来不缺新故事。
一边是精品烘焙店里动辄二三十元的面包,另一边,兴起的冷冻烘焙工厂店,卖起了2.9元的贝果、3.9元的恰巴塔、9.9元的蛋糕切片,以低价吸引消费者。
同一个货架品类,价格差了数倍,背后所需要的投入和供应链体系,也完全不同。
但如果将这组价差解读成“价格战”,或者“消费降级”,都不对。价差的本质是:烘焙行业正在分化——一头偏餐饮,一头偏零售。它们的生产逻辑、成本结构、竞争壁垒完全不同,只是恰好都在卖烘焙。
同样卖面包,做的却是不同的生意
烘焙原本是一门很传统的生意,现场制作和现场销售几乎不可分割。
早期的面包店几乎都是“明档明厨”,从和面、发酵到整形、烘烤,一套完整的生产流程下来,专业人员、设备和后厨空间缺一不可。
但随着烘焙行业的发展,制作的工序,已经不一定全部留在门店。
一方面,中央工厂可以提前完成部分复杂工序,为门店提供面包胚、半成品等产品;另一方面,冷冻烘焙技术的发展,让更多面包和糕点能够以成品形式进入零售市场。
不同的供货方式,也让烘焙门店逐渐形成了几种不同的经营形态。
最传统的一类,还是以现场制作为核心的烘焙门店。
在这种经营方式下,门店同时承担生产和销售职能。从原料采购到最后的烘烤,主要工序都需要在店内完成。每天生产多少、制作什么产品,也要根据门店的销售情况进行调整。
这类门店通常更接近餐饮生意,常见于强调手作和现烤的独立面包店、精品烘焙店。
这种经营方式有其特殊性和灵活性。
烘焙食品对新鲜度和口感有一定要求,现场制作能够让门店根据销售情况调整出品,烘焙师的技术和产品创新能力也可以直接转化为门店的竞争力。消费者愿意为刚出炉的面包、特色产品支付更高的价格,也为这种经营方式提供了市场空间。
不过,完整的现场生产流程,也意味着门店需要承担更多专业设备、后厨空间和人工投入。当企业准备增加门店数量时,如何复制原有的产品品质和生产能力,同样需要考虑。
由此,另一种兼具餐饮与零售属性的经营方式,开始展现出不同的价值。
这类门店的一部分产品,由中央工厂提前生产完成,通过短保日配等方式直接进入门店销售;另一部分则保留现场烘烤、装饰等加工环节。
以社区烘焙为例,吐司、短保面包等适合日常购买的产品,可以通过工厂集中生产保障稳定供应;蛋挞、泡芙等产品则可以根据门店需求保留部分现烤工序,以满足消费者对新鲜出炉的需求。
两种产品在同一家门店销售,却有着不同的生产和经营逻辑。
孙北北是这一经营方式的典型案例。孙北北创始人孙鹏对媒体表示,其中央工厂承担约80%的生产工序,门店主要负责最后的烤制和简单装饰,平均只需配置2.5名员工。
从产品结构来看,吐司面包占其销售的45%,现烤蛋挞、泡芙占30%—35%,甜品蛋糕占15%。不同产品分别承担日常复购、吸引客流和满足甜品消费等任务。
这类经营方式的特别之处在于,门店既可以像零售店一样经营标准化的烘焙商品,又能通过保留部分现场加工,维持传统烘焙店的产品特色。
由此,门店不必为全部产品配置完整的生产能力,产品组合也有了更大的灵活性。
而今年受到关注的冷冻烘焙工厂店,则进一步改变了面包店的经营方式。
与前两类不同,这类门店销售的主要是已经在工厂完成生产、冷冻和包装的烘焙成品,门店基本不再承担制作任务。
此前红餐网探访的一家冷冻烘焙工厂店,面积约100平方米,店内没有现烤区,也没有烘焙师,主要通过冷柜销售上百款面包和甜品,部分产品冷冻保质期可达6个月。
从经营方式看,这类门店与传统食品零售店已经有不少相似之处。
消费者无需等待面包出炉,可以自行挑选、结账,购买后带回家冷冻保存。这使得面包不再局限于当天购买、当天食用,低单价、多件购买也成为部分冷冻工厂店吸引消费者的重要方式。
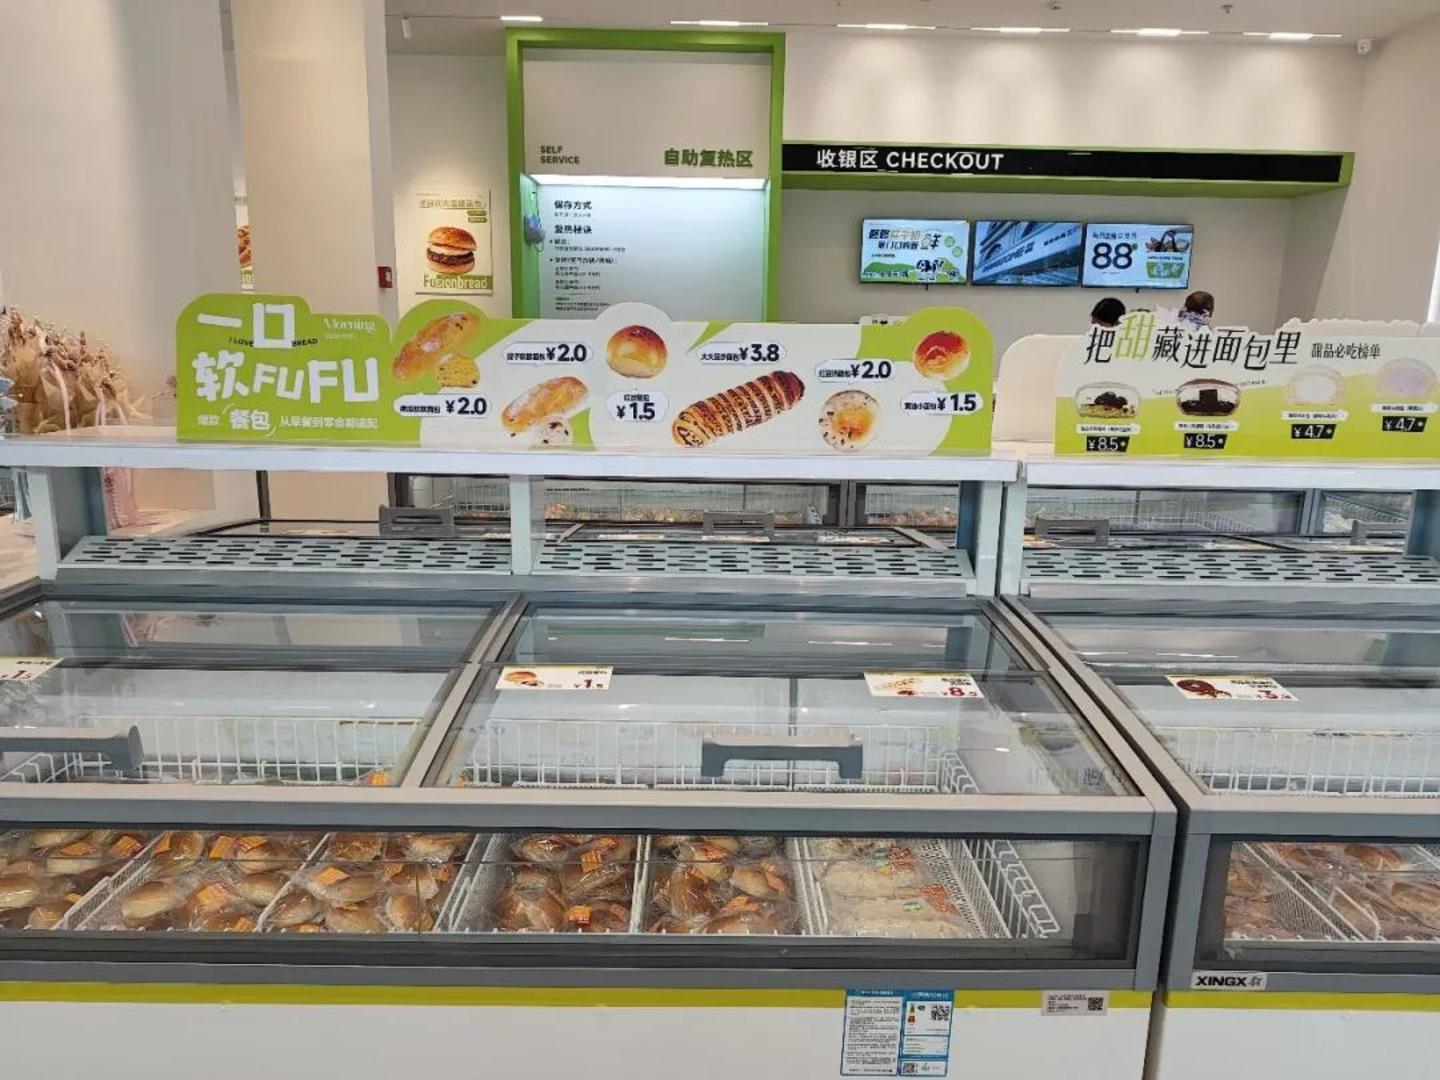
△图片来源:红餐网摄
值得关注的是,一些冷冻烘焙工厂店背后,本身就是具备生产能力的食品企业。他们原本向商超、咖啡店和连锁餐饮品牌提供产品。炉边皮皮的主要供货方品谷食品,长期为星巴克、全家供货;早安咚咚与集团旗下品牌共享中央工厂和冷链……
这些原本只做B端生意的食品工厂,如今开始尝试通过自有零售门店直接触达消费者。对他们来说,这不是跨界,是顺着供应链往下多走了一步。而这一步,恰恰踩在了传统烘焙店的腹地上。
对于现场制作的烘焙店,生产能力和产品特色是经营的重要基础;对于半餐饮、半零售的门店,如何组合工厂供货与现场加工产品,影响着门店的经营效率;而冷冻烘焙工厂店则将更多精力放在商品销售、库存管理和消费者购买习惯的培养上。
延伸到整个行业,品牌选择将多少生产工作留在门店,不仅决定了门店需要怎样的人员和设备,也决定了其对上游供应链的依赖程度。
而这些差异,最终都会反映在经营成本上。
工厂如何改变一家烘焙店的成本?
烘焙生意有一个特殊之处:面包的生产和销售,很难完全按照同一个节奏进行。
尤其是需要发酵的面包,从面团制作到最终出炉,往往需要经历数小时甚至更长时间。一家主打现制的烘焙店,通常要提前安排当天的产品种类和生产数量,很难完全根据实时客流调整。
产品种类越丰富,生产流程也越复杂。
除了基础面包,不同的酥皮、夹馅和甜品往往有各自的加工要求。门店增加新品,可能意味着需要掌握新的工艺、准备更多原料,还要协调不同产品的生产时间。
而对单店来说,每款产品能够卖出的数量又相对有限。制作过多容易产生损耗,制作太少则可能错失销售机会。
这也是为什么烘焙供应链的价值,并不局限于帮品牌提供更便宜的原材料。
以丹麦酥类产品为例,传统制作需要经过揉面、开酥等多道工序。立高食品2025年年报披露,其推出的丹麦面包胚可以省去门店揉面、开酥等复杂步骤,解冻醒发后即可造型、烘烤,按照企业测算,能够节省约70%的备料时间。
对于门店而言,采购半成品意味着可以减少部分生产准备工作,也降低了经营复杂工艺产品的难度。
如果进一步将吐司、短保面包等产品交由中央工厂统一生产,门店便能够把更多精力放在销售和部分现烤产品上。
还是以孙北北为例,中央工厂承担约80%的生产工序,门店平均只需配置2.5名员工。随着门店数量增长,2026年整体产品成本较上年下降10%—15%。而门店的损耗率压到约3%。孙鹏将其归因于门店复杂现制工序较少、部分产品通过密封包装实现三天保质期,以及订货管理、晚间促销等措施。
不过,集中生产有一个重要前提:工厂需要足够的订单,才能发挥规模效应。
对于中央工厂来说,单次生产量越大,越有机会降低单位产品的制造成本。但短保面包需要及时配送,门店分布过于分散,运输成本也会增加。
某种程度上来说,中央工厂的规模效应并非单纯依靠增加门店就能实现。足够集中的门店布局、稳定的产品需求和合理的配送距离,同样影响着集中生产是否划算。
而冷冻烘焙工厂店的出现,则为控制库存损耗提供了另一种办法。
与短保日配产品不同,冷冻烘焙食品可以通过速冻技术延长保存周期,部分产品能够储存数月。这使得工厂可以提前安排生产,门店也不必承受现烤产品当天卖不完的损耗压力。
对于这类企业而言,开设烘焙零售店,可以利用已有生产能力增加销售渠道。工厂原有的设备、研发和仓储体系,有机会服务更多终端订单。同时,由于不需要现场制作,门店的人员和设备配置得以进一步简化。
部分冷冻烘焙工厂店仅需1—3名工作人员负责补货、收银等工作。一焙一城负责人曾向红餐网透露,其单店落地总成本在15万元以内。
但冷冻烘焙虽然减少了短保产品的损耗,却也对冷链提出了更高要求。
据立高食品披露数据,冷冻烘焙产品运输温度通常需要控制在零下18℃,吨均运费相比其它冷冻食品行业偏高。过长的运输距离或过低的客户分布密度,都可能影响客户开发的经济性。
从现场制作到中央工厂供货,再到冷冻成品零售,三种经营方式改变了烘焙产品的生产成本、流通成本及库存风险在不同环节的分布。
而企业最终选择哪种方式,除了考虑哪种生产效率更高,还要考虑生产出来的面包,能够以什么样的价格卖给消费者。
预制越多,手作越值钱?
工业化生产让一部分面包越卖越便宜,但烘焙市场的另一端,高价面包依然拥有自己的消费群体。
一袋普通吐司能卖到30元,一根法棍售价能达到22元,这两年不少精品烘焙店“拔地而起”,不少连锁烘焙品牌甚至营销起了“面包界的爱马仕”的称号。
这些面包为什么能够卖得更贵?
原料是其中一个原因。部分精品烘焙店会使用价格较高的进口面粉、黄油和芝士,对发酵时间、面团含水量等工艺也有自己的要求。更复杂的制作流程、较高的人工投入,以及门店经营成本,都可能反映在最终售价中。
消费者为这些“轻奢”面包支付的价格,显然不能全部用生产成本解释。
《2025烘焙行业趋势报告》提到,部分精品烘焙品牌通过优选原料、透明化的制作过程以及现场烘烤,强化消费者对新鲜和品质的感知,并借此建立品牌溢价。
不过,手作与工业化并没有一条清晰的界限。消费者看到的现场制作,未必代表面包从原料到成品的全部过程都发生在门店。
例如,主打手工现烤的石头先生的烤炉,同样拥有中央工厂,将面团、馅料等需要标准化生产的环节集中处理,再由门店完成整形、装饰和烘烤。
而且,手作标签也不能保证高价烘焙生意长久成立。
今年以来,坚持“一店一工坊”的祐禾在多个城市陆续关闭门店。虽然不能将其经营调整简单归因于现场制作,但高额设备投入、人工成本和较高的单店投资,确实让这类经营方式更加依赖门店销售表现。
对于精品烘焙店来说,真正需要证明的,是手作背后无法被工厂复制的具体体验。
不同的需求,为不同经营方式留下了生存空间。工业化与手作或许还会长期并存,至于哪一种经营方式更有前景,市场从来不止有一个答案。
(来源:钛媒体 编辑:张明艳)