21世纪经济报道 记者郭聪聪
当前,中企出海正从产品出海迈向生态出海,海外股权投资、本地化运营对长期资本和适配融资工具的需求明显上升。与此同时,香港跨境财富管理规模已跃居全球第一,跨境理财通2.0等互联互通机制持续扩容,香港资本市场如何在“连接国家与世界”中重塑功能,成为市场关注焦点。
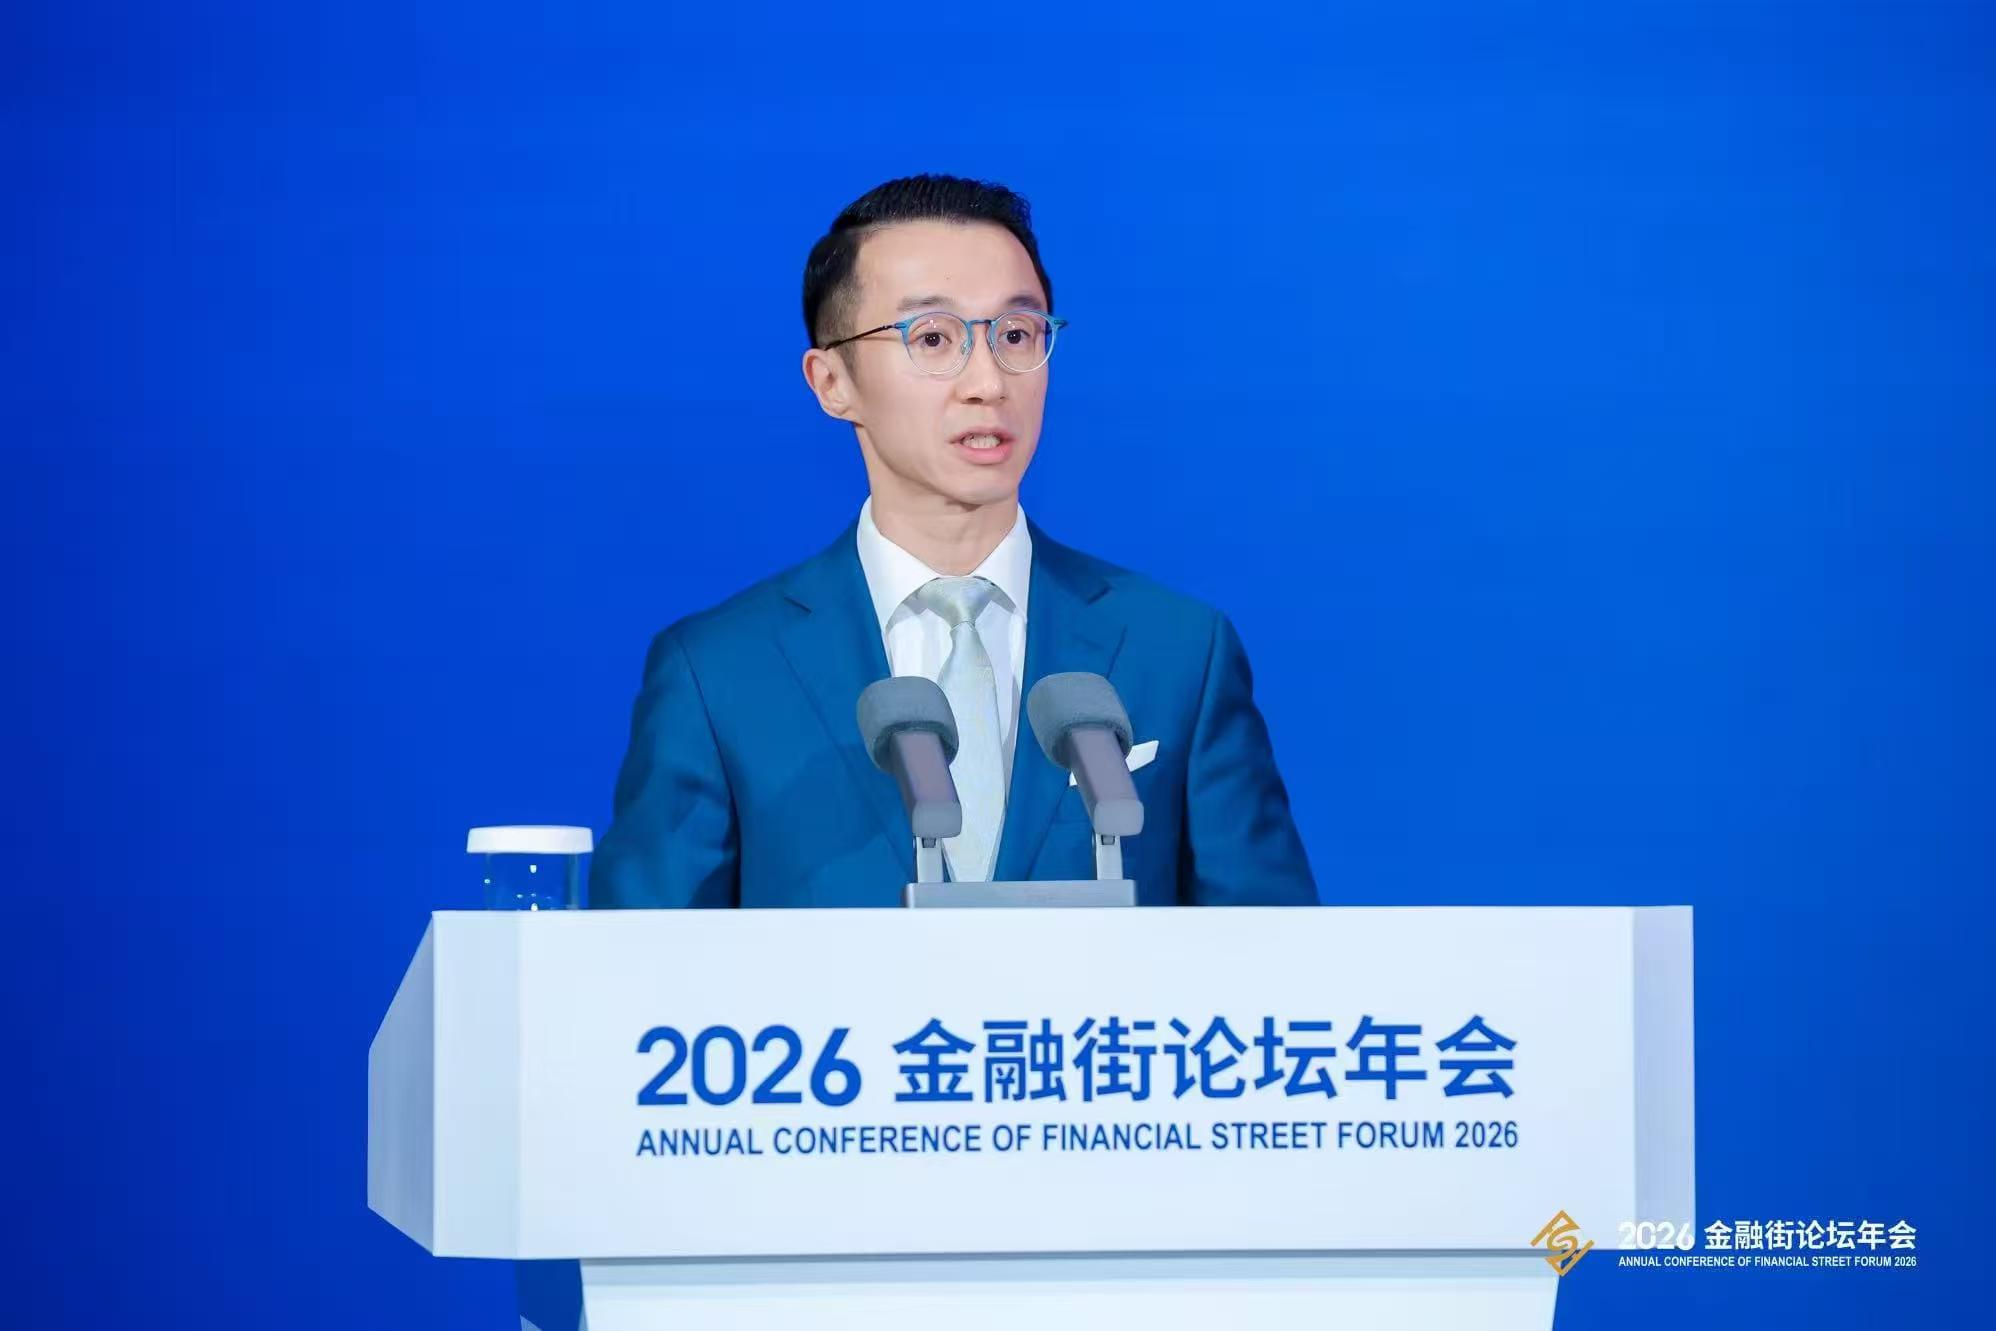
10月21日,在2026金融街论坛年会京港金融合作闭门会上,香港金融发展局行政总监董一岳在接受21世纪经济报道专访时,围绕香港建设“更广泛、更深化、更稳健的全球资本枢纽”、债券市场改革、互联互通突破、发行人基础与投资结构调整,以及未来2至3年金融建设期待等话题深入作答。
善用开放优势与“牵线”能力
《21世纪》:香港金融发展局去年底发布的报告提出,香港应建设一个更广泛、更深化、更稳健的全球资本枢纽,而非停留在传统的国际金融中心。在中企从产品出海迈向生态出海的背景下,你认为香港作为全球资本枢纽最重要的竞争力是什么?
董一岳:香港作为我国最开放的地区,是具有雄厚实力帮助中国企业出海的。这并非全新议题。自20世纪80年代初起,已有不少外国企业通过香港进入中国内地,开展市场开拓、投资等不同活动。
现如今,国际与内地企业在香港立足已久,既熟悉香港的规则制度,也具备生产、投资等雄厚实力。香港如何善用自身基础设施、规则以及不同使用者的参与基础,如何在这些领域发挥“牵线”作用,应是未来需要重点努力的方向。
《21世纪》:在中企出海3.0时代,需要大量长期资本支撑海外股权投资和本地化运营。你认为香港债券市场的改革举措,将如何为出海企业提供更加适配的融资工具?
董一岳:我认为,香港作为国家的“桥头堡”和国际金融中心,可先从完善收益率曲线入手。8月起已有国债期货在香港落地,先推五年期,相信未来会有不同期限产品出现。
这一步非常关键:有了国债期货,收益率曲线会更完善,也能更好与国际资本市场接轨。内地投资者和外国投资者对股债收益率曲线有不同定价体系,曲线完善后,出海企业就有了更清晰的定价基准,可以更有效地在国际市场发债,并压低融资成本和借贷成本。
同时,中企出海3.0需要大量长期资本支撑海外股权投资和本地化运营,因此还要发展“耐心资本”和私募市场。长期资本对债权、股权及实物市场都很重要;并非所有公司都适合上市,私募市场在发达市场已较完善,亚洲地区也会逐步蓬勃发展。香港应强化私募市场定位,为出海企业补充长期股权、债权和本地化运营资金。
调整发行人基础和投资结构
《21世纪》:香港跨境财富管理规模已跃居全球第一。如今跨境理财通2.0等机制扩容,你认为在中企出海和全球资本配置加速的背景下,互联互通机制还需要在哪些维度进行突破?
董一岳:我认为有几个方向需要重点推进。第一,跨境理财通已进入2.0版本,这是重要的里程碑,我相信,跨境理财通未来还会持续扩展,将不同地区、不同产品逐步纳入进来。
第二,目前市场上仍然存在一些相对灰色的渠道,国家、特区政府、相关监管机构以及香港投资者都希望把灰色地带纳入监管,推动市场阳光化,同时把明确、合规的渠道打得更开,让更多投资者能通过合规渠道投资不同市场,这对分散投资非常重要。
第三,跨境理财通采用闭环模式操作,有助于在开放中控制资金外流和监管失控风险。金融开放不能因为搞开放就完全脱离监管,必须有序、有标的、有节奏地慢慢开展。
《21世纪》:香港金发局正围绕“五个I”框架全面梳理香港资本市场优化方向。在中企出海从渠道借力到身份借力的转型过程中,香港资本市场的发行人基础和投资结构需要进行怎样的适应性调整?
董一岳:过去香港资本市场主要围绕一级市场(即上市环节)展开,在提升二级市场流动性方面,过去几年也有不少新举措。但由于一级市场做得太成功,很多人习惯用股票市场趋势来概括香港资本市场特征。下一步,香港将会在发行人基础和投资结构上作出相应调整。
在发行人端,不能只关注企业上市,还要关注公司上市后如何更好地利用资本市场工具、对接金融基础设施与基金资源,做好持续融资和再融资安排等。同时,要研究当前投资者更青睐哪些发行人,比如当前全球科技相关领域热度较高,香港可思考沿着市场焦点领域,拓宽发行人的行业和类型广度。
在投资端,香港一直以来都是国家最开放的国际金融中心,约三分之一资本来自内地或香港,约三分之二来自全球,这一国际化方向需要继续坚持下去。与此同时,也要吸引养老金和保险资金等长期资本。
比如,过去国际保险机构更多把香港视为销售保单的地方,然而卖完保单后仍需更好地进行资产配置,例如人寿资金希望投向本地市场,以实现资产负债表的风险匹配。因此,应吸引更多国际保险公司来港设立总公司或区域总部,使其投融资在香港完成,并更加关注香港市场。
金融建设兼顾国际接轨与金融安全
《21世纪》:作为政策推动者,你认为未来2到3年内,香港在金融建设方面有什么值得市场期待的地方?
董一岳:金融建设是底层、基础性且必须持续投入的工作,当前在国际金融市场中,有些金融基础建设已较陈旧,有些则偏保守。就香港来说,我们的特色是“背靠祖国、面向世界”,作为国际金融中心,标准必须符合国际惯例,同时也要适应中国利率市场、交收速度等制度特色。因此,香港的金融建设要能兼容内地与外国参与方的操作习惯,这并不容易。
未来2到3年,值得期待的重点之一,是交易后结算等金融基础设施可能出现重大变化。从建设方向来看,香港会在速度、效率和国际接轨之间找到平衡,在理解国际不同参与方的营运需求的基础上,吸引他们适应并参与本地市场变化发展。
另一个重点是数字资产。香港作为国际金融中心,需要建立允许合规数字资产交易与创新的制度,同时运用科技监管手段做好跨境风险隔离和监管协同:既允许数字资产在香港合规、有序发展,提升香港在数字金融领域的国际竞争力,又要防止风险跨境传导,避免投资者通过香港渠道规避监管,切实维护国家金融安全。
(作者:郭聪聪 编辑:杨希,强燕)