奥比中光用净利降三成,换来机器人收入翻倍


21世纪经济报道记者 石恩泽
具身智能行业的“数据饥渴”,正在变成奥比中光报表里的订单。
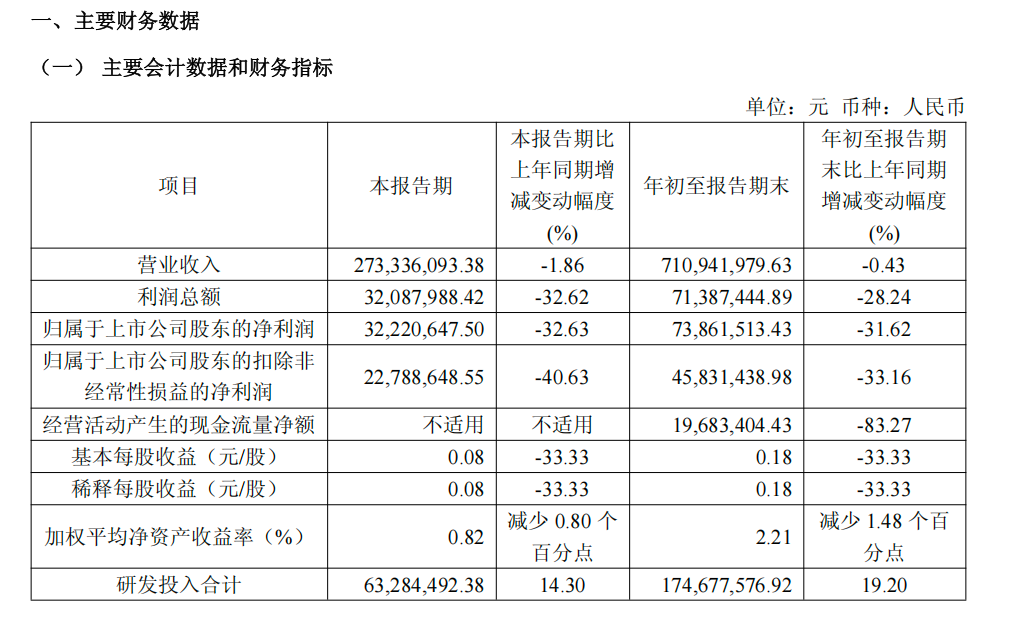
10月26日晚间,奥比中光(688322.SH)披露2026年第三季度报告。前三季度公司实现营业收入7.11亿元,同比基本持平;归属于上市公司股东的净利润7386万元,同比下降31.62%。
收入结构的变化是这份财报的核心信息。前三季度,奥比中光面向全球机器人市场的视觉方案销售收入达到上年同期的2倍以上,直接境外收入同比翻倍,累计服务的全球机器人客户超过1000家。
二级市场已提前给出反应。10月19日至10月26日,奥比中光股价从78.26元升至107.87元,六个交易日累计上涨37.8%,其间公司于10月21日发布股票交易异常波动公告。以10月26日收盘价计算,奥比中光总市值约445亿元。
对于净利润的下滑,奥比中光在财报中解释称主要系研发投入及管理费用增加所致。股价上行与利润回落并存,使这份三季报成为观察其战略转型成色的一个窗口。
机器人视觉收入翻倍,订单和资金都在进来
三季报中增速最快的部分来自机器人业务,这与物理AI数据产业爆发的行业背景相互印证。奥比中光创始人、董事长兼CEO黄源浩此前接受采访时提到“第一次被客户追着要货”的表述,在报表端得到了呼应。
订单的增量同样体现在资产负债表上。截至9月末,奥比中光存货为3.33亿元,较上年末的1.86亿元增长近八成;合同负债3874万元,较上年末翻倍。备货规模与预收款项的同步上升,通常指向在手订单的充裕。
资金层面,奥比中光年内推进的定向增发已经落地。三季报显示,公司前三季度吸收投资收到的现金为9.96亿元;截至三季度末,总资产46.17亿元、归母净资产40.43亿元,均较上年末增长超过35%,公司将增长原因明确为定向增发新股募集资金。
而资金到位后,奥比中光于10月启动了5000万元至1亿元的股份回购,回购价格上限为136.96元/股。
股东结构的变化同样值得关注。三季度末,蚂蚁集团旗下上海云鑫创业投资有限公司持有奥比中光8.92%的股份,永赢先进制造智选混合基金、易方达国证机器人产业ETF、华夏中证机器人ETF等公募产品进入前十大股东名单,香港中央结算有限公司持股1.26%。机构资金的进入节奏,与机器人板块行情基本一致。
少赚的钱花在了转型上,股价贵不贵要看业绩兑现
对于利润下滑,奥比中光在三季报中给出的原因是研发投入及管理费用增加。
财报数据显示,前三季度奥比中光研发投入合计1.75亿元,同比增长19.20%,占营业收入的比例达24.57%,同比增加4.05个百分点;同期管理费用9197万元,较上年同期的6564万元增长约四成。
此外,前三季度,奥比中光经营活动产生的现金流量净额为1968万元,同比下降83.27%,公司称主要系购买原材料及支付职工薪酬的现金增加所致。
营收持平的另一面,是主动的业务结构调整。三季报显示,报告期内奥比中光持续优化业务结构及产能配置,有针对性地下调低毛利业务占比,减少传统生物识别支付终端场景的订单规模。受此影响,奥比中光前三季度营业成本同比下降约11.4%,毛利率同比稳步提升。
换言之,奥比中光正在以短期的收入平稳,换取业务结构向高盈利、高成长赛道的切换。研发费用的抬升,正是其围绕机器人、数据采集、AI端侧硬件三大战略板块进行转型投入的直接体现。
客观来看,业绩与估值之间的温差确实存在。前三季度奥比中光归母净利润7386万元,其中非经常性损益贡献2803万元;公司未分配利润仍为负14.49亿元。以当前约445亿元的市值计算,市场定价更多指向物理AI与数据采集的远期预期,而非当期利润。
但在业内人士看来,这份三季报的看点不在利润表的同比数字,而在收入结构的切换速度。其三季报里机器人视觉收入翻倍、境外收入翻倍与存货、合同负债的同步放大,表明下游需求真实存在。
随着数据采集等新业务逐步放量,奥比中光转型投入能否转化为收入增长,将是弥合估值与业绩温差的关键变量。
(作者:石恩泽 编辑:孙超逸,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。