IPO暂缓,智元机器人何去何从?
来源:钛媒体
文 | 陆玖商业评论
复购收入含金量上升,曾经仅凭样机、概念故事就能拿到高估值的时代已经过去。把内卷当作主要战场,很难跑出真正的商业闭环,头部企业需要寻找新的破局路径,这步棋,甚至可以比新能源汽车走的更早。
智元也是很拼了,不拼又不行。
10月21日,智元宣布10月22日起连续七个工作日发布七项成果,覆盖数据集、作业平台、重载机器人G2Max、具身Agent框架GenieMaster、仿真平台、基座大模型与群体经验学习范式。
这有一个大背景,资本市场对具身智能的态度,在今年初和今年末,转了一个180°的大弯。前期整个具身智能赛道都挤破头冲向资本市场,时下大多的IPO则成了扑朔迷离的事件。
具体到智元身上,作为全球头部玩家,据报道,智元创新近期启动新一轮融资,市场传出估值约500亿元,但IPO已暂缓。
一个细节是,二级市场内人形机器人玩家的表现有些拉胯,使得资本开始从狂热变得耐心。大门已经不再对概念故事大开绿灯。此前。宇树登陆科创板后市值近乎腰斩、梅卡曼德港股上市超高认购却首日破发,接连上演的市场案例摆在眼前。
不过,暂缓IPO不等于放弃资本化。这更像是一次审时度势的选择:在行业估值泡沫出清的节点,与其仓促登台接受市场放大镜审视,不如退回赛道内部打磨业务基本面。原因是,具身智能的资本逻辑已经发生本质切换,市场评判标尺从样机、概念、故事,转向订单质量、客户复购、商业化真实成色。
多卖一台真机器,比多一分的股票价格,好像更值钱。
宇树在资本市场扑街,智元也变聪明了?
陆玖商业评论注意到,多位业内人士向外界透露,此前市场已多次传出智元赴港上市节奏放缓的消息,若《财经》报道的新一轮融资属实,智元在今年内无法完成IPO。
这不只是智元的问题,它是整个产业发展周期的一个缩影。过去,“狂飙”是近两年具身智能赛道一个典型的代表词,人形机器人行业亦弥漫着一种普遍共识:只要贴上人形机器人标签,就能复制芯片、半导体行业批量上市的资本盛宴。
仅仅只是因为上了春晚,具身智能火得有些突然,一级市场愿意为远期产业想象支付高额溢价,样机发布会、炫酷的演示视频,就足以撑起企业的估值叙事,这是早期的泡沫。
人形机器人产业发展至今确有在降温,有的被两场二级市场行情狠狠打破。
A股人形机器人第一股宇树科技8月登陆科创板,盘中市值一度突破4400亿元,短短数个交易日市值近乎腰斩,超2000亿市值蒸发。港股市场,机器人零部件厂商梅卡曼德公开发售获得约3835倍超额认购,刷新港股机器人赛道认购纪录,上市首日直接破发,后续股价持续走弱。
接连发生的行情变化,在传递一个清晰信号:资本已经从狂热资本转向耐心资本。二级市场投资者恐怕不想单纯为人形机器人概念买单,企业手里真实订单、市场化复购能力,权重被放到前所未有的高度。
对于包括智元在内的企业,按照港交所特专科技18C章的规则,企业递交上市申请之后,如果挂牌前真的完成新一轮融资,在未拿到交易所豁免的前提下,融资交割完成后必须等待120天才可以推进挂牌流程。
新融资客观拉长了其他未IPO的企业的上市时间表。但抛开规则层面的客观限制,行业环境的改变,是不可忽视的底层诱因。
毕竟,监管审核门槛已经明显抬升。港交所对外释放信号,计划在明年上半年针对18C特专科技上市制度开展咨询,其中就包含市值门槛的检讨,这会直接影响排队当中数十家具身智能企业的命运。同样,A股科创板6月修订发行上市规定,将机器人、具身智能列为重点支持方向的同时,明确从严把控上市准入,严守财务真实性底线,规避带病申报的现象。
Wind统计数据显示,港交所有超过50家具身智能赛道企业正在排队候场。但陆玖商业通过梳理后发现,产业链上的市场已经形成现实分化:上游零部件厂商上市通路相对顺畅,珞石机器人、仙工智能、梅卡曼德、本末科技已经先后完成港股挂牌;人形整机本体企业闯关阻力明显更大,短期内恐怕很难见到整机企业敲钟的案例。
因为高开低走的局面已是前车之鉴。
理论上,招股书是一份完全公开的考卷,所有收入结构、订单来源、客户构成,全部摊开在投资者、行业同行的视野之下。但赛道内已经出现公开争议,市场开始区分一笔收入来自市场化商业客户,还是哪里?
在这种背景下,想上市的企业的招股书如果被爆出真实收入含金量不够高,又将受到外界非议。显然,很少有企业愿意在准备不够充分的时候,直面来自资本市场、投资者以及社会大众对收入真实性的公开拷问。暂缓IPO,留出窗口期打磨业务指标,成为后面一些玩家的现实选择。
看来,即使是大厂也不得不为需求奔波,渐渐地,有理想相信在今后,比起抢时间敲钟,业务指标能不能经得起审计、能不能经得住二级市场的审视,变得更加重要。
既然资本市场的窗口已经发生改变,但外部只是压力来源,真正影响一家企业能走多远的,依旧在自身业务底盘之中。
智元的对手,在友商还是在自身含金量
从人形机器人行业竞争格局来看,智元与宇树构成赛道双寡头。
SAG机构2026上半年统计数据,智元8400台、宇树5900台的出货量,两家合计拿下全球超七成市场份额,其余中小厂商单家上半年出货量均未能突破千台,头部和腰部企业的规模鸿沟已经拉开。
宇树此前实现过盈利。表面看,智元最大对手是同赛道的一众头部友商。
但穿透行业表象,全赛道共同面临的发展堵点,同时也是压在智元身上的核心考题。真正的考验,来自企业自身业务含金量。
整个行业都正在被审视收入的真实成色。人形机器人场景应用联盟统计,2026上半年国内公开人形机器人中标项目共218个,总规模17.23亿元。其中教育科研机构采购占比55.5%,政府及国资平台占20.6%,真正来自工业企业订单仅有21.1%。而工业企业订单内部,大部分还停留在样机测试、展厅展示、实训试点,并非工厂产线常态化商用采购。
假设大量订单带有科研项目属性,预算跟随项目周期波动,很难形成持续性复购。一旦项目结束,对应营收就存在波动风险,这也是当下监管问询、二级市场投资人重点关注的风险点。这不是某一家企业的特例,而是绝大多数人形整机厂商共同面对的行业现实。
相比之下,智元有利好的一面,例如,预计11月2日至3日,6台G2机器人将进入真实便利店24小时直播作业,完成全栈技术的真实场景验证。
另外在2026年智元合作伙伴大会上,智元创始人兼CEO(首席执行官)邓泰华披露了智元成立以来的营收状况:“从成立第一年的30万元,到第二年的6000多万元,再到去年(2025年)突破了10亿元的营收。每年实现20倍的增长。今年的目标会再进一步实现数倍的增长。2027年要跨越100亿元的营收。”
只不过,这些不等于产品已经走向完全成熟。统计口径之下的出货,包含轮式、半尺寸机型,全尺寸人形机器人规模化部署还有提升空间。
国内大量整机企业,减速器、伺服电机、控制器等核心元器件对外采购占比偏高,供应链高度趋同,样机层面很容易做出能行走、能表演动作的机器人,但产品差异化更多停留在外观与演示动作,真实非结构化工业场景的作业能力,还需要海量工况数据打磨迭代。所以,即使是智元,设备可以日渐批量部署,但从演示效果到更稳定干活,中间隔着不小距离。
公司CEO邓泰华曾表示“不急于追求净利润”,他还强调,智元现在的策略是要保持研发领域饱和投入,来构建产品竞争力。
重研发赛道之下,企业的现金流压力客观存在。硬件迭代、算法训练、团队人力、市场拓展,每一块都持续消耗资金。智元尚未实现盈利,对外部融资具备一定依赖。
回过头来看,同行之间的出货比拼、市场份额争夺,只是表层的竞争。订单结构优化程度、产品实际落地能力、收敛亏损的路径,这些业务底盘层面的命题,才是智元需要跨越的内部关卡。
相较于国内头部玩家愈演愈烈的厮杀,陆玖商业评论观察到了另外一种趋势,把内卷当作主要战场,很难跑出真正的商业闭环,头部企业需要寻找新的破局路径,这步棋,甚至可以比新能源汽车走的更早。
对内卷同行,不如提前对外出海
加快向外冲这个推测并非没有道理。
回顾新能源汽车产业发展路径,国内厂商大多经历先深耕本土市场,积累技术与规模,再向外出海的发展顺序。落到具身智能赛道,行业却出现了不一样的可能性:国产人形机器人拥有供应链、成本制造优势,出海可以更早成为重要增长引擎。
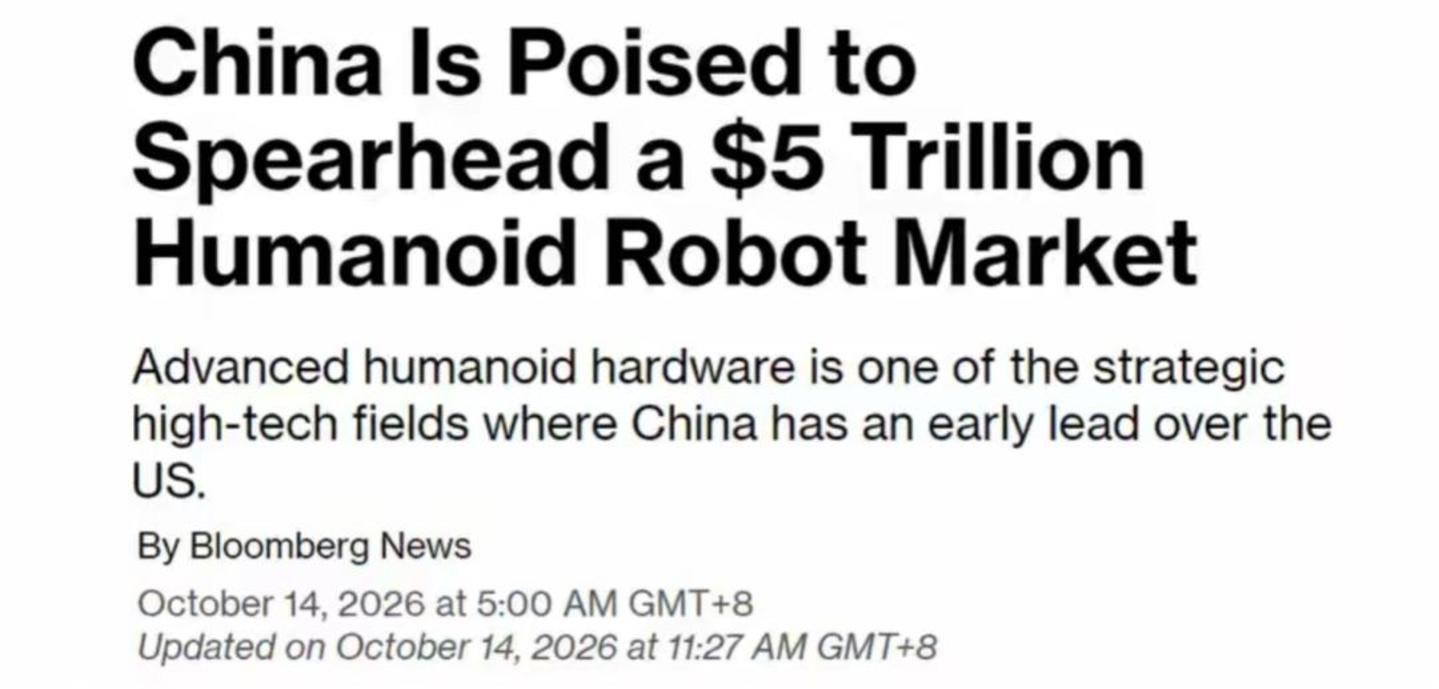
就大盘数据而言,数据显示,今年一季度,中国人形机器人出口同比增长210%,彭博社10月14日刊文称,中国有望引领价值5万亿美元的人形机器人市场。
具体到智元身上,智元机器人合伙人、联席总裁姜青松介绍,公司计划2026年海外销售占比达到30%以上,未来有望超过50%。
上述数据意味着,向内打磨业务基本面,向外抢夺海外增量市场,可以成为头部整机企业更现实的出路,出海有机会成为这套解法当中至关重要的第二曲线。
中国人形机器人出海有充足的优势,摩根士丹利研报给出判断,人形机器人产业发展阶段等同于2018至2020年新能源汽车,未来五年将迎来全球出货量百倍增长,中国厂商牢牢占据产业链主导地位。新能源车依靠能源替代逻辑打开海外市场,人形机器人依靠劳动力替代刚需撬动全球需求,市场空间、扩张速度、产业链话语权全面占优,出海浪潮爆发力更强。
劣势在于,外界市场是否会规模性地接受产品的准入,这考验着包括智元在内的产品合规能力,同时,来自竞争市场的第一堵高墙亦不易忽视。
据可靠消息,随着特斯拉透露其第三代人形机器人Optimus(擎天柱)已做好大规模量产准备,市场目光再度聚焦这一企业,如同前段时间特斯拉飞上天一样,国产人形机器人品牌不能忽视来自特斯拉在全球市场的竞争压力。马斯克甚至直言,Optimus人形机器人和Cybercab将构成特斯拉绝大部分价值。
第二堵墙是,产业化之路并非坦途,硬件可靠性、物理AI算法泛化能力、成本控制、行业合规标准及数据闭环建设,仍是智元等人形机器人产业发展的核心约束。
回过头来看,放眼港股排队队伍,技术演示和一门可持续的生意,中间隔着很长的产业化路程。与其继续在国内存量赛道内卷厮杀,不如把资源投向产品打磨、投向全球市场,去争取来自海外市场的真实商业客户,只是这条路机会颇大荆棘也不会少。
智元被爆暂缓IPO这件事,算不上行业拐点,一级市场依旧愿意为人形机器人的长期产业空间下注,500亿估值背后,是资本对赛道远期前景依旧抱有期待,可资本也开始学会了筛选。
(来源:钛媒体 编辑:家俊辉)