上半年港险新单保费激增六成:分红险与保费融资双轮驱动
2026年上半年,香港保险市场延续强劲增长态势。
香港保险业监管局公布的统计数据显示,期内香港保险业毛保费总额达5736亿港元,同比增长35.5%;其中,长期业务(不含退休计划)新造保单保费录得2752亿港元,同比大幅攀升58.4%。
这一增速不仅刷新了历史同期纪录,更预示着2026年全年港险市场有望再创新高。
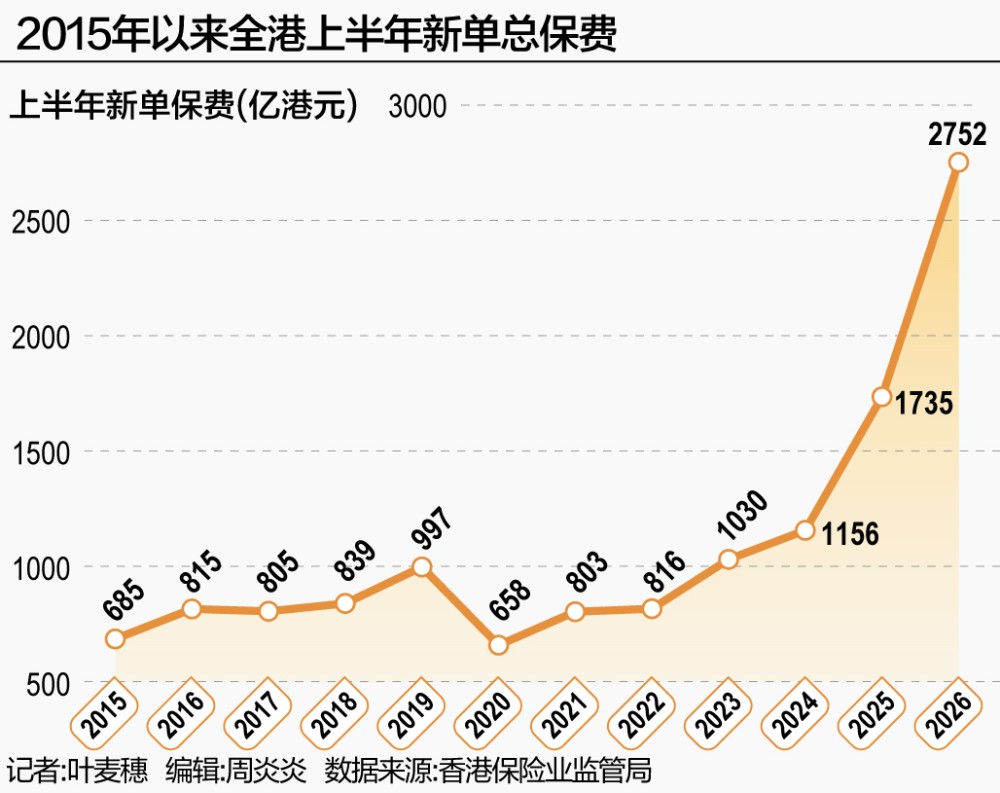
分红险与保费融资双轮驱动
从业务结构分析,具备长期储蓄及分红属性的保单仍是市场绝对主力。上半年,非相连个人分红业务保费高达2454亿港元,同比激增63.7%,在长期新单中占据极高比重。
这反映出在资产多元化配置需求日益迫切的背景下,投资者对稳健增值类金融工具的青睐有增无减。与此同时,存量业务表现同样亮眼,上半年长期有效业务保费收入达到5099亿港元,同比增加39.7%。
值得注意的是,“保费融资”成为推动新单增长的另一大引擎。上半年,涉及保费融资的新单保费规模达到991亿港元,同比增长约1.7倍。其在新造业务中的占比更是呈现跳跃式上升,从2024年的12%、2025年的19%,迅速攀升至2026年上半年的36%。
保费融资通过银行贷款支付保费并以保单抵押,利用杠杆效应撬动大额保障,旨在捕捉保单回报与贷款成本间的利差,从而提升资金使用效率。这种“以小博大”的模式在高利率环境下虽具吸引力,但也伴随着更高的资金门槛与风险敞口。
在缴费结构上,市场呈现出明显的“短平快”倾向。上半年新单中,整付(趸交)保单占比高达67.1%;5年以内缴费期占比20.7%,而5至10年期缴费仅占10.8%。趸交与短期缴费方案的热度走高,反映出投保人倾向于一次性锁定长期收益框架,以规避未来缴费压力及潜在的市场波动风险。
市场竞争格局方面,马太效应进一步强化。个人新单业务排名前15位的保险公司占据了97%的市场份额。其中,汇丰人寿、宏利、友邦、中银人寿和富卫人寿稳居前五。汇丰人寿凭借其在银保渠道的深厚根基,连续多年蝉联榜首,行业集中度持续提高。
高收益背后的多重风险警示
尽管数据亮眼,但业内人士提醒,内地客户赴港投保需理性看待高收益背后的复杂因素。
某大型险企代理人李明对21世纪经济报道记者指出,美联储加息周期带来的收益率上行以及多元货币配置需求,是吸引内地资金涌入的主要原因。然而,光环之下暗藏风险,投资者务必三思而后行。
首先,法律适用存在差异。内地居民投保香港保单受香港法律管辖,一旦发生纠纷,需依据香港法律进行维权诉讼,跨境司法成本高昂且程序复杂。其次,汇率与外汇管制风险不容忽视。保单赔付以港币或美元等外币结算,消费者需独自承担汇兑波动风险,且资金出入境需符合内地外汇管理规定。再者,分红险往往需要20年左右的时间才能显现复利效应,意味着实际回报具有不确定性。宣传中的演示利率并非承诺收益,流动性相对较差。
针对跨境投保风险,香港保监局曾多次发布提示,强调内地访客赴港投保需遵循“亲身赴港、直面持牌人士、直接支付保费”等原则,并严禁协议回佣。特别是对于“地下保单”,监管机构保持高压打击态势。
所谓“地下保单”,即销售人员声称可通过“特殊渠道”在内地完成签单,无须客户亲自赴港。此类行为严重违反香港法律规定。根据监管要求,内地居民投保香港保险,必须在香港境内完成签署并保留入境记录,否则保单自始无效,不受法律保护。此前,香港保监局联合廉政公署已对多起无牌跨境销售、挪用保费及提供误导性建议的案件展开调查。
内地监管部门亦同步加强警示。2025年7月,河北金融监管局发布风险提示,明确指出持牌机构及从业人员超出业务范围推介境外保险产品属违法违规行为。同年10月,广东金融监管局启动专项治理工作,严厉打击非法销售境外保险产品及违规跨境投保行为。
综上所述,香港保险市场虽在2026年上半年展现出强大的吸引力与增长潜力,但投资者在追求全球资产配置的同时,必须充分认知法律、汇率及产品本身的风险,坚持合规投保,远离非法中介,确保自身权益得到合法有效的保障。
(作者:叶麦穗 编辑:周炎炎,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。