21专访丨美银首席经济学家克劳迪奥·伊里戈延:通胀压力未消 预测美联储年内再加息2次
全球市场正屏息等待美联储下一步政策动向。在通胀压力持续、能源价格上涨与美国经济保持韧性的背景下,市场对利率路径的判断再次面临考验。与此同时,作为支撑美国经济增长和股市表现的重要力量,人工智能(AI)投资热潮能否兑现预期回报,也成为投资者关注的焦点。
近日,美国银行全球首席经济学家克劳迪奥·伊里戈延(Claudio Irigoyen)在外滩年会间隙接受21世纪经济报道记者独家采访时表示,该行仍预计美联储将在10月和12月连续加息。自今年6月以来,该行一直预测美联储将在9月、10月和12月分别加息一次。尽管市场目前基本排除了10月加息的可能性,但伊里戈延认为,10月会议仍是美联储强化政策信誉的机会。
在他看来,美联储面临的难题在于,服务业通胀具有黏性,能源价格上涨又可能通过运输成本传导至核心通胀,而美国经济增长仍相对强劲,劳动力市场也较为紧张。如果供给冲击持续出现,美联储可能难以简单地将其视为暂时性因素并选择观望。
利率走向不仅关系到美国经济,也将影响美元、美债收益率和全球风险资产。伊里戈延表示,如果利率走高源于AI投资需求旺盛,可能反映经济增长动能增强;但如果是通胀加速所致,则可能最终拖累经济增长。他同时警告,美国财政赤字和利息支出负担沉重,若财政调整迟迟无法推进,美国可能越来越多地依赖金融压抑手段控制利率。
AI投资则是另一项关键变量。伊里戈延认为,AI的生产率收益仍需要时间才能在宏观经济层面充分体现。当前AI产业链各环节均存在市场份额的竞争,企业因此可能在最终需求尚未充分兑现之前持续加大投资。一旦部分企业退出竞争、资本开支放缓,市场可能将其解读为AI需求降温,并引发更广泛的调整。
他提醒,若高度集中于少数大型公司的股市出现大幅回调,美国中高收入家庭可能因财富缩水而减少消费,进而对经济形成负面冲击。判断AI投资是否可持续,关键不在于企业投入了多少资金,而在于收入增长能否与资本开支相匹配,以及企业能否真正实现盈利。
伊里戈延统管美国银行全球经济研究团队,协调全球经济预测与报告,研判全球经济形势。2011年加入美银之前,他曾任德意志银行自营交易部门的全球宏观交易主管;在投身华尔街之前,他曾在阿根廷中央银行担任首席经济学家兼货币政策主管约五年之久。他拥有芝加哥大学经济学博士学位,常驻纽约。
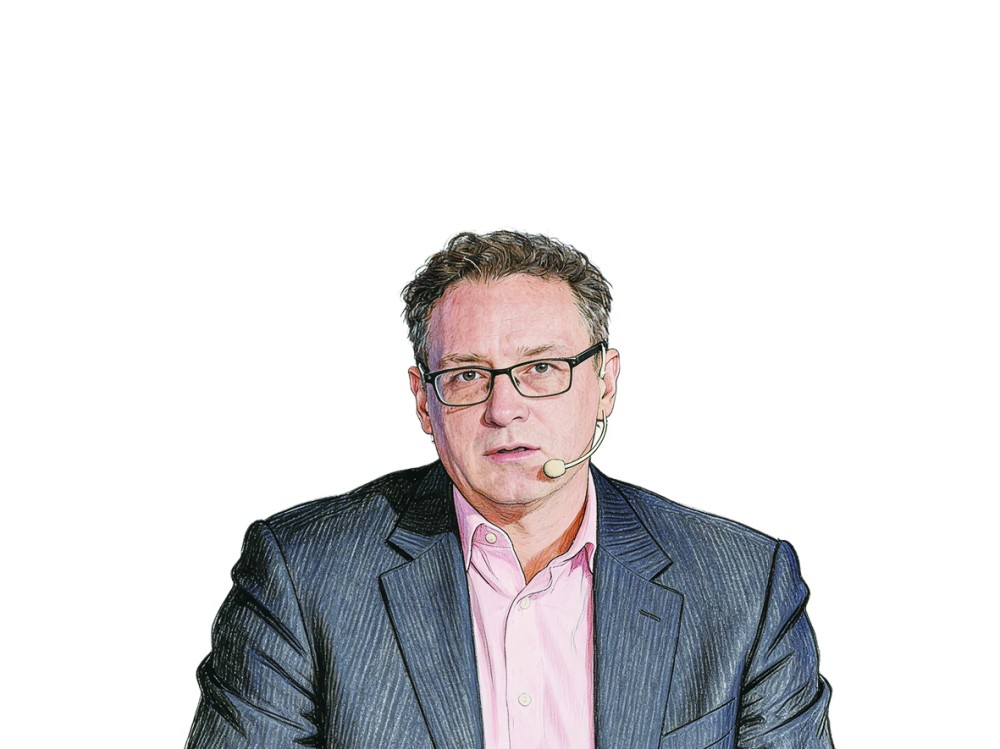
克劳迪奥·伊里戈延。资料图
美联储或在10月、12月连续加息
《21世纪》:9月加息之后,美联储下一步将如何行动?你认为美联储今年还会继续加息,还是会暂停行动、等待更多数据?
伊里戈延:从今年6月开始,我们就一直预测美联储将在9月、10月和12月分别加息。当时,市场定价所反映的加息次数还不到一次。此后,市场预期逐渐向我们的判断靠拢,9月加息也如期发生。
尽管最新通胀数据仍然偏高,市场目前基本排除了10月加息的可能性,并计入了12月加息的预期。总体而言,市场目前定价反映的加息次数约为2.5次,而我们的预测是三次。
我们仍然认为,美联储可能在10月加息,并预计12月会再次加息。这意味着今年将累计加息三次。
我认为,10月是美联储主席沃什树立政策信誉的绝佳机会。通胀仍高于目标,而且此次会议安排在美国中期选举之前。如果10月加息,将有助于显著提升美联储的政策信誉。
9月加息实际上已经解决了一个关键争论,即美联储是否需要继续加息。美联储明确表示,它关注通胀前景,而目前通胀仍高于目标。因此,美联储还需要加息两到三次。
如果跳过10月会议,可能会损害美联储的信誉。有意思的是,沃什曾表示,他不希望提供前瞻性指引。市场之所以降低对10月加息的预期,部分原因是一些美联储官员暗示,跳过这次会议可能是合适的选择。如果美联储在这些表态之后真的跳过10月会议,沃什可能会被认为是在借助其他官员传递前瞻性指引,这会削弱他此前强调的政策方式——让市场通过实际决策来理解他的意图,而不是提前释放信号。
我认为,10月是强化政策信誉的好机会,尽管这一判断确实存在风险。
《21世纪》:你对2027年的利率走势有何预期?
伊里戈延:最重要的问题是最终利率会达到什么水平,也就是美联储最终希望把利率提高到什么程度。目前仍存在很大的不确定性。
即使美联储跳过10月会议、在12月加息,然后于明年3月再次加息,我也不会感到意外。我认为,明年上半年美联储至少还可能有几次加息。
通胀黏性与能源冲击加大政策难度
《21世纪》:为什么目前美国通胀如此顽固?压力主要来自供给侧还是需求侧?
伊里戈延:我认为两方面的因素都有。
服务业通胀具有很强的黏性,这不一定是供给侧造成的。与此同时,美伊战事正在推高能源价格,并开始通过运输成本向核心价格传导。
让我担忧的并不只是油价突然飙升。即使油价在飙升后回落,其回落后的水平似乎也在不断抬高。这意味着能源成本更有可能传导至其他商品和服务价格,包括核心通胀。
美国经济依然相对强劲,增速约为2.25%至2.5%。由于移民政策收紧,劳动力市场也相当紧张,经济中可供吸收冲击的闲置空间有限。因此,通胀仍处于较高水平并不令人意外。
《21世纪》:回到能源价格,你如何看待美俄柴油交易对美国通胀的影响?
伊里戈延:这是一个非常重要的问题。乌克兰的炼油产能遭到大量破坏,伊朗的炼油产能也受到破坏。因此,成品油价格几乎每周都在创出新高。
我认为,美国对此非常担忧,尤其是在中期选举之前,因为消费者会立即感受到这些价格上涨。这也是一个需要密切关注的因素,因为它可能进一步推高核心通胀。
当经济连续遭遇供给冲击时,不能简单地将其视为暂时性的供给侧事件,认为可以不采取加息行动、直接忽略其影响。我认为,美联储正越来越意识到,如果供给冲击反复出现,可能就需要继续加息。
高利率如何影响美元、美债与全球市场
《21世纪》:如果美联储再加息几次,利率在高位维持的时间超过投资者预期,这对美元、美债收益率和全球股市将产生哪些重要影响?
伊里戈延:这取决于利率为何处于高位。
如果利率维持高位是因为AI投资的融资需求强劲,那么这属于一种健康的利率上升,反映出投资需求更加旺盛。但如果利率走高是因为通胀正在加速,那就是另一回事了,因为这最终会拖累经济增长。
在第一种情况下,美元会走强。在第二种情况下,美元最初也可能走强,但当经济开始放缓后,美元就可能转弱。
市场一直在讨论美元是否被高估了20%至30%。我并不认同这一观点。如果美元被高估了30%,那么它就需要在实际汇率意义上贬值30%,才能回到合理水平。这意味着欧元、日元和人民币等货币需要在实际汇率意义上升值30%。
但今年欧洲、日本和英国的经济增速预计都在1%左右,而美国约为2%。如果这些经济体在当前汇率水平下都难以实现超过1%的增长,那么可以想象,一旦其货币在实际汇率意义上升值30%,经济将面临怎样的压力,甚至可能陷入衰退。
因此,我认为,其他货币大幅升值的空间有限。资本仍在持续流向美国,因为投资者认为美国是一个有吸引力的风险投资目的地。
美国财政压力或增加金融市场风险
《21世纪》:随着美国财政赤字接近2万亿美元、国债规模超过40万亿美元,美债收益率上升是否可能威胁金融稳定,或限制美联储放松货币政策的空间?
伊里戈延:这是一个重大问题。美国初级赤字占GDP近3%,利息支出另占3%。从支出结构来看,约70%的支出属于法定支出,包括医疗保险和社会保障。这些支出很难削减。剩余30%的支出中,大约一半用于国防,而目前也缺乏提高税收的政治意愿。
中期选举之后,国会可能出现分裂,这将使财政改革更加困难。要大幅削减支出,可能只能进行社会保障改革,例如要求人们工作到75岁。这显然是一项在政治上极不受欢迎的改革。
我担心,如果美国无法进行有意义的财政调整,就可能越来越多地采取某些形式的金融压抑政策,以控制利率水平。
《21世纪》:市场对美国财政可持续性的担忧日益加剧。全球投资者是否可能显著降低对美国资产的配置,还是说,由于缺乏同等规模的替代资产,投资者仍将大量持有美债?
伊里戈延:美国确实存在财政问题,但欧洲、日本和英国也面临类似问题,发达经济体普遍面临财政挑战。
我们目前看到的一种趋势是,部分资金正在从政府债务转向私人部门债务。一些企业的信用评级甚至高于主权债务发行人。与此同时,越来越多的资金流入私人信贷市场,也有更多资金从政府固定收益证券转向股票市场。
这也是当前市场表现形成的部分原因。
(作者:郑青亭 编辑:和佳,陈晶晶)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
