手握1200亿元商业资产,新城控股试水存量盘活
撤销四大区域公司、新设资管单元背后的去库存战略意图。
21世纪经济报道记者 唐韶葵
10月27日,新城控股(601155.SH)一份内部组织调整文件流出:公司对地产开发事业部架构全面优化,撤销四大区域公司,开发项目改为总部直管;同步新设资产管理专属业务单元,统筹内外资产梳理与存量盘活。
21世纪经济报道记者从公司相关人士处证实了本次组织变革。
二级市场方面,当日新城控股报收12.32元/股,跌幅2.61%,总市值277.89亿元。
这并非新城控股第一次精简管理层级。此前公司已将八大区域合并为四大区域,此次进一步撤销区域平台建制,正式落地“总部—项目”两级管控,彻底砍掉开发业务的中间管理层。
同策研究院院长宋红卫分析认为,楼市步入现房销售、存量经营与资产证券化并行的新阶段,新城控股此番架构调整兼具两层战略考量。其一,房地产新模式下项目公司成为封闭管理主体,区域平台的协调职能持续弱化,总部直管的两级架构已是行业大势;其二,存量时代资管价值凸显,手握大体量商业资产的新城控股新设资管单元,既能服务自有物业运营,也可承接轻资产对外输出,进一步完善业务结构。
将“二级管控”推进到项目层
组织架构调整,往往是房企战略转向最直观的信号。
近年来,房企“去区域化”成为明确趋势。2025年初,中国金茂裁撤全部区域公司;同年6月,招商蛇口撤销五大区域、转为总部直管城市公司;7月,华润置地上收大区职能;2026年初,中海地产也撤销四大区域公司。在此期间,还有多家规模房企相继压缩中间管理层级。
“这并非企业单方面的管理选择,而是行业环境变迁之下,组织形态的适应性调整。”宋红卫表示。新城控股本次调整的特殊性在于,它不只是总部直管城市公司,而是直接将开发业务下沉至总部直管项目,彻底拿掉区域公司这一中间层级,管理链路直达项目一线,也是其开发体系“做减法”的核心体现。
业内人士认为,新城控股进行架构瘦身,是源于行业底层逻辑的切换。房地产已经告别高杠杆、高周转的规模扩张时代,8月28日,中央推出房地产一揽子政策,明确现房销售导向,行业重心转向品质交付、存量运营与资产价值管理。
过往房企设置区域平台适配的是行业高速扩张阶段——房企同步铺开上百个项目,依靠“集团决策、区域协调、城市执行”的三级模式支撑全国化布局。而随着新房市场总量回落,区域协调职能持续弱化,多层级带来的信息衰减、决策滞后与管理成本问题愈发凸显。
在宋红卫看来,区域公司存在的基础,是大量跨区域项目带来的资源协调需求;如今企业在盘项目减少,总部管理半径可直接覆盖项目端,区域平台的必要性随之下降。“地产开发的组织逻辑,正在从服务规模扩张,转向服务项目精细化经营。”
落到新城控股自身,调整时机也具备现实条件。公开信息显示,公司已连续六年未在公开市场拿地,开发业务自然收敛,在管项目持续减少,为总部直管项目奠定基础;同时交付节奏趋于稳定,保交付压力得到缓释,给组织变革留出窗口期。
新城控股方面回应称,本次架构优化是顺应行业新阶段、落地大资管战略、推进轻资产转型与品质经营的主动选择,现有项目履约安排、合同及交付计划保持不变,业务平稳过渡。
如何盘活1200亿元商业资产
如果撤销区域公司是开发业务的“减法”,新设资产管理专属单元则是新城控股向大资管转型的“加法”。
新城控股透露,该业务单元将统筹内外部资产梳理与存量盘活,公司资源重心正式从传统开发管理,转向资产经营、存量盘活与轻资产输出。
此番布局也紧跟政策风向。今年8月28日,证监会发布《关于资本市场支持构建房地产发展新模式的意见》,提出稳慎推进商业不动产REITs 发展,助力盘活房企存量资产,不动产资产证券化通道持续拓宽。
宋红卫认为,房地产进入存量时代,资产管理已经成为不动产行业的核心竞争力。新城控股搭建专属资管团队,意味着企业正在从资产持有方,向资产价值管理者转型。“资产管理能力越强,越能把沉淀在资产负债表中的存量资产,转化为稳定现金流与可证券化标的。”
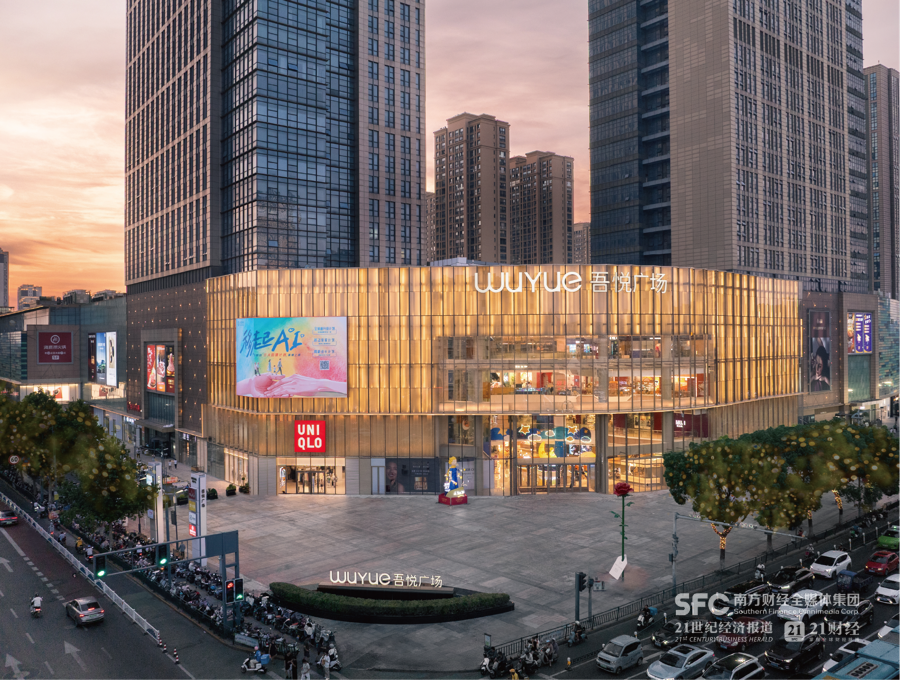
新城控股布局资管的底气,在于其成熟的商业底盘。根据公告,截至2025年末,新城控股自持吾悦广场对应的投资性房地产公允价值为1210.69亿元。具体而言,该公司在全国147座城市布局212座吾悦广场,在营项目181座,出租率稳定保持在98%以上。2026年前三季度,新城控股商业运营收入108.71亿元,保持正增长。
今年10月22日,民营房企首单公募商业REIT——广发新城吾悦商业REIT正式发售,募资约15.53亿元,底层资产为常州天宁、南通启东两座吾悦广场,这意味着新城控股正在探索“投、融、建、管、退”的资本闭环。
不过,千亿级商业资产的账面估值,并不等于可快速变现的流动性。业内人士指出,当前存量盘活普遍面临现实困境:大量自持商业已经办理经营性物业抵押,可用于REITs申报的干净资产有限;同时公募商业REITs门槛严苛,仅运营稳定、产权清晰、现金流连续的优质项目才能过审,大规模批量退出仍存在阻碍。
新城建管此次调整为总部直管模式,实行自主经营、自负盈亏,从辅助业务升级为独立、可复制的经营单元。
此外,本轮架构调整是否带来裁员也引发业内关注。新城控股对此回应称,公司将保留核心骨干,依托跨条线轮岗、跟岗机制培育复合型人才;今年轻资产团队人员规模已扩容50%。扁平化改革后,一线骨干可直接对接总部,减少层级带来的信息损耗;开发条线年轻员工沉浸式参与商管全流程,系统学习商业定位、招商运营、资产管理与非标项目操盘。企业人才标准随之迭代,兼具开发、商管与资本运作能力的复合型人才,成为下一阶段核心资产。
宋红卫分析,房企人才结构正在重构,重心从投拓、工程、营销,转向资产运营、资本运作与轻资产经营。组织瘦身只是第一步,转型成败取决于人才能力能否同步完成迭代。“不少房企都提出向大资管转型,只有组织、人才、资本工具三位一体落地,转型才能真正跑通。”
“未来房企不再只是建房主体,也不只是物业持有人,而是不动产资产经营者。谁率先完成组织与人才重构,谁就能抢占行业竞争先机。”宋红卫表示。
值得一提的是,作为少数维持公开市场零违约、主体评级保持AAA的民营房企,新城控股手握稳定的商业运营现金流。此次组织变革能否把商业运营优势顺利转化为资管与轻资产输出能力,仍有待后续经营数据的持续验证。
(作者:唐韶葵 编辑:张敏,辛灵)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。

