三维提速、AI上桌,国产CAD龙头开打“变现战”
股权激励挂钩AI收入,国产CAD龙头变现路径分化。
21世纪经济报道记者雷晨
10月26日晚,中望软件和浩辰软件披露2026年三季报。前三季度,中望软件实现营业收入5.80亿元,同比增长7.80%;浩辰软件实现营业收入2.74亿元,同比增长18.93%。中望归母净亏损0.06亿元,较上年同期减亏0.34亿元;浩辰归母净利润0.31亿元,同比下降25.04%。
与季报一同出现的,还有产品投入的新进展。浩辰披露总投资4亿元的AI(人工智能)CAD与新一代云化项目,中望的三维新品则在第三季度形成订单与收入反馈。
产品层面的伏笔埋在6月。当月,中望开售ZW3D悟空,浩辰发布云原生二三维产品。9月,中望又发布CAx智能体平台。产品发布之后,订单、收入和费用开始提供实际反馈。
三维新品拉动订单,云化经营抬升单客价值
中望的三维业务在上半年已经跑赢二维业务。半年报显示,三维CAD收入1.04亿元,同比增长13.37%;二维CAD收入2.11亿元,同比下降1.55%。
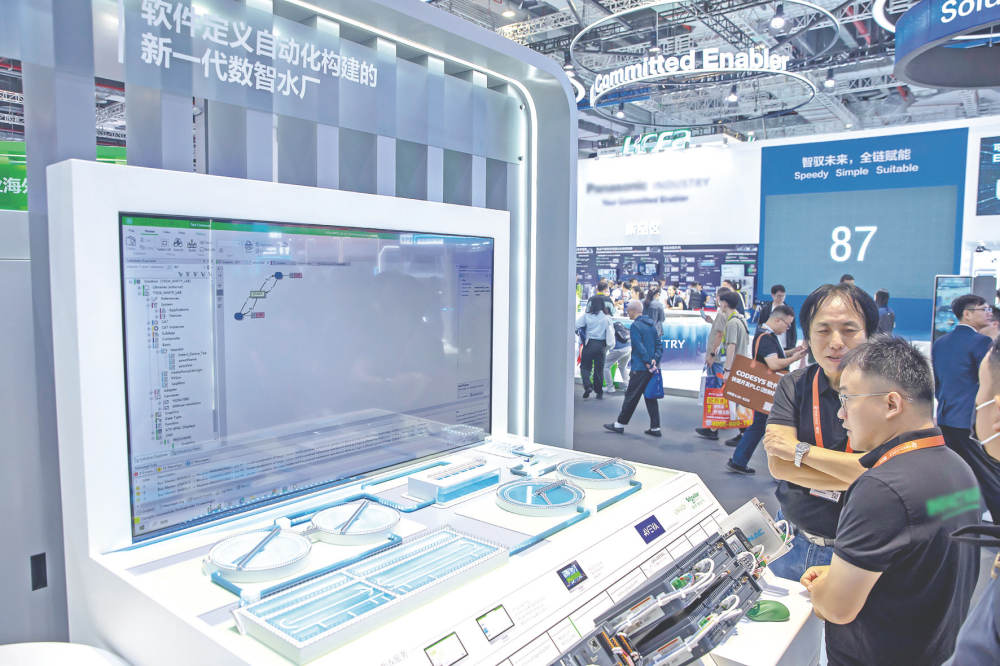
6月开售的ZW3D悟空,让三维业务在第三季度进一步提速,收入同比增长近30%,订单增速更快。这款新品搭载新一代参数化设计引擎。按中望半年报披露口径,工程师处理复杂装备模型时,模型重生成效率可提升3至5倍。订单先于收入作出反应,后续要看交付与收入确认进度。
中望海外业务也在第三季度恢复增长。上半年境外收入同比下降6.86%,全年能否扭转这一降幅,仍待年报确认。
浩辰6月发布的新品指向云化。浩辰CAD Cloud支持本地与云端协同设计,多人可以同时编辑同一张图纸;浩辰3D Cloud承担云端三维设计与协作。
这批产品面对的是已经形成的收入基础。上半年,浩辰软件业务收入1.10亿元,云化业务收入0.38亿元,互联网广告推广业务收入0.25亿元。境外主营业务收入0.70亿元,占主营业务收入的比重超过40%。
云化业务还积累了付费用户数据。上半年,浩辰CAD看图王付费用户约42万人,同比增长5.51%;每名付费用户平均贡献收入89.01元,同比增长18.87%。单客收入增速高于用户增速,付费深度成为云化增长的重要支撑。
智能体嵌入设计流程,AI收入纳入激励考核
9月,中望把AI布局推向平台层。CAx智能体平台通过MCP(模型上下文协议)连接二维设计、三维设计、工程仿真和制造环节。现有产品已加入图纸文字识别、表格识别和AI自动出图功能。
这些功能直接处理设计师的日常任务。用自然语言生成可编辑模型等能力仍处探索验证阶段,三季报也继续沿用既有业务收入口径,AI对产品收入的实际贡献还需经营数据支撑。
浩辰的AI产品更贴近单项设计任务,覆盖自然语言设计、图片转可编辑图纸和专业渲染。公司计划把这些能力接入云产品,并以看图王作为初期试点平台。
10月26日晚,浩辰进一步披露了资金安排。公司拟终止3D BIM平台软件研发项目,并把剩余募集资金3.87亿元投入AI CAD与新一代云化项目,同时升级全球营销服务体系。新项目建设期为3年,预计2029年底建成。
原BIM(建筑信息模型)项目截至10月15日实际投入0.14亿元。浩辰此前已通过收购匈牙利CadLine取得BIM技术体系,并推出系列产品。技术来源发生变化后,原项目终止,更多资金被集中到AI与云化。
新项目的预算同时考虑研发和销售。研发费用2.11亿元,占总投资的52.74%;销售推广费1.50亿元,占37.57%。两项合计占90.31%,产品开发与全球获客被放在同一套投资方案中。
与募投变更一同披露的股权激励,又给出收入目标。2027年至2029年,浩辰AI业务收入考核目标分别为0.20亿元、0.50亿元和1亿元。激励对象能够归属多少股份,与AI业务收入及营业收入增长率挂钩。公司同时提示,这些目标不构成业绩预测或实质承诺,相关计划尚需股东会审议。
中望的AI贡献可能分散在既有软件授权与云化服务中,浩辰则给出了单独的收入考核目标。产品投入的实际产出,需要后续年报中的AI收入披露加以核验。
费用加码利润承压,回款数据校验成色
三季报已经记录了投入对利润的影响。前三季度,中望研发投入2.99亿元,同比下降8.76%,占营业收入51.51%;销售费用2.74亿元,与上年同期基本持平。浩辰研发投入0.84亿元,同比增长26.53%;销售费用1.12亿元,同比增长24.77%。
中望研发与销售费用合计5.72亿元,相当于营业收入的98.73%。研发投入同比减少约0.29亿元。扣非归母净亏损仍有1.09亿元,非经常性损益为1.03亿元,其中政府补助0.86亿元。第三季度扣非归母净亏损0.07亿元,主营业务仍然承压。
浩辰研发与销售费用合计1.96亿元,占营业收入71.56%。两项费用同比增加约0.40亿元,同期营业收入增加约0.44亿元,新增费用已接近新增收入。前三季度扣非归母净利润0.26亿元,同比下降28.88%。
浩辰把第三季度利润变化归因于研发和销售投入增加,以及利息收入减少等因素。上半年美元汇率波动还形成约0.11亿元汇兑损失,海外业务占比较高,汇率变化也更易影响利润。
利润承压之际,回款数据提供了另一层信息。中望前三季度经营活动现金流净额为0.19亿元,上年同期为净流出0.29亿元。截至9月末,合同负债2.07亿元,较上年末增长32.29%;应收账款1.04亿元,较上年末增长5.55%。合同负债增速高于收入增速,预收及待履约业务增长较快。
浩辰经营活动现金流净额为0.39亿元,同比下降11.03%。截至9月末,合同负债0.38亿元,较上年末增长24.02%;应收账款0.29亿元,较上年末下降6.74%。同期销售商品、提供劳务收到的现金3.02亿元,同比增长24.80%,回款表现与利润下降形成反差。
CAD客户首先要求软件稳定、准确、可用,AI功能同样需要通过这套采购标准。中望的三维订单和浩辰的AI收入目标,已经把技术投入变成可核对的经营指标。
(作者:雷晨 编辑:李新江,魏雯静)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。