产能吃紧,台积电再传提价!先进封装板块异动,华天科技直线拉升


10月27日,先进封装板块出现异动。宏明电子(301682.SZ)盘中20CM涨停,华天科技(002185.SZ)直线拉涨,创达新材、光华科技等个股跟涨。
本轮行情的直接触发因素是产业链涨价消息。消息面上,据财联社10月27日报道,受AI需求爆发、半导体供应链产能全面紧张影响,台积电等晶圆代工及封测(OSAT)从业者正酝酿新一轮提价,准备将CoWoS封装的报价上调10%至20%,该封装技术广泛应用于高端AI处理器。据业内人士透露,台积电下游客户已无暇砍价,“只要能承诺交期便下单”。
需求端的长期高景气,来自全球云服务商资本开支的爆发式增长。TrendForce预计2026年全球九大云服务提供商资本开支同比增长106%至9,570亿美元,2027年将进一步同比增长60%,超过1.5万亿美元。
上游硅片数据的指向一致。SEMI预计2026年全球半导体硅片出货面积同比增长11.8%至144.2亿平方英寸,2027—2029年将连续创下新高,2029年达到170.34亿平方英寸。
设备端的反应比价格信号更为前置。10月12日,中微公司发布公告,全资子公司中微临港拟以不超过人民币3,500万元向青禾晶元增资,增资后中微临港合计持有青禾晶元7.07%股权,青禾晶元定位为半导体键合集成技术与方案提供商。
仅三天后的10月15日,北方华创发布公告,全资子公司北方华创微电子拟以4.05亿元收购诺合键维100%股权,诺合键维主营业务为混合键合设备的研发、生产、销售及服务。
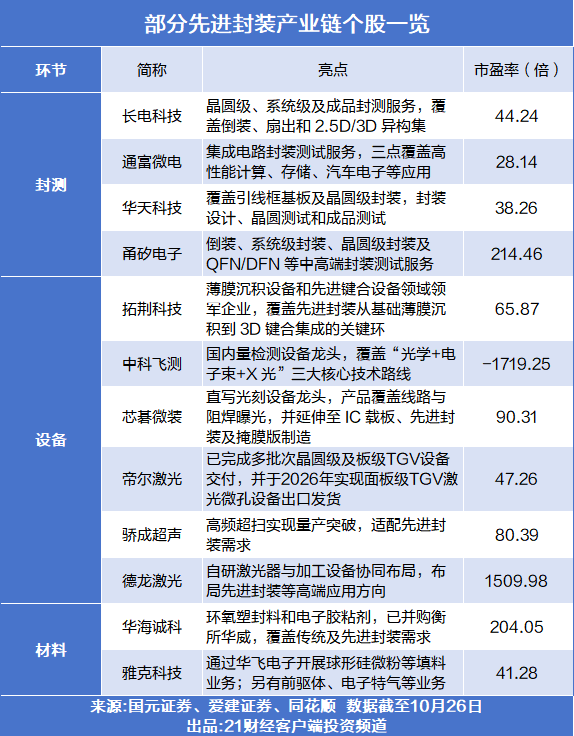
多家券商一致看好本轮产业机遇。国金证券指出,在后摩尔时代,制程微缩收益持续递减,芯片性能竞争从先进制程转向系统集成,先进封装成为算力增长核心主线;当前台积电依旧主导CoWoS产能,但日月光、安靠与长电科技、通富微电、盛合晶微等厂商加速扩产,供给格局逐步走向多元化。
爱建证券进一步分析,本轮封测行业复苏已经从产能利用率修复,进入量价齐升新阶段。产线满负荷运行之下,加工费上行叠加固定成本摊薄,直接增厚企业利润;同时封测厂扩产呈现明显“Fab化”特征,晶圆级工艺投入大增,拉动光刻、切磨抛、键合等设备需求持续释放。短期来看,三季报封测企业盈利将加速修复;中期来看,设备与材料订单持续落地;长期看技术升级持续拉高封测环节价值量。
野村东方国际证券强调,先进封装产业扩容叠加设备自主可控趋势,切入键合设备赛道的国产半导体设备厂商,以及光刻、切磨抛等关键环节企业,将迎来持续的订单红利。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:李益文 编辑:李燕娜)