药明康德净利增61%,上调全年业绩指引至619亿 丨 三季报
 2026-10-27 15:39
在手订单达767亿元
来源:全球财说
作者 | 李新
编辑 | 王以沫
在手订单达767亿元
10月26日,药明康德(603259.SH / 02359.HK)发布2026年三季报。前三季度营收455.37亿元,同比增长38.59%,已超过2025年全年水平;归母净利润193.98亿元,同比增长60.64%,扣非归母净利润164.77亿元,同比增长73.03%。随着商业化项目和在手订单增加,公司再次上调全年业绩指引。
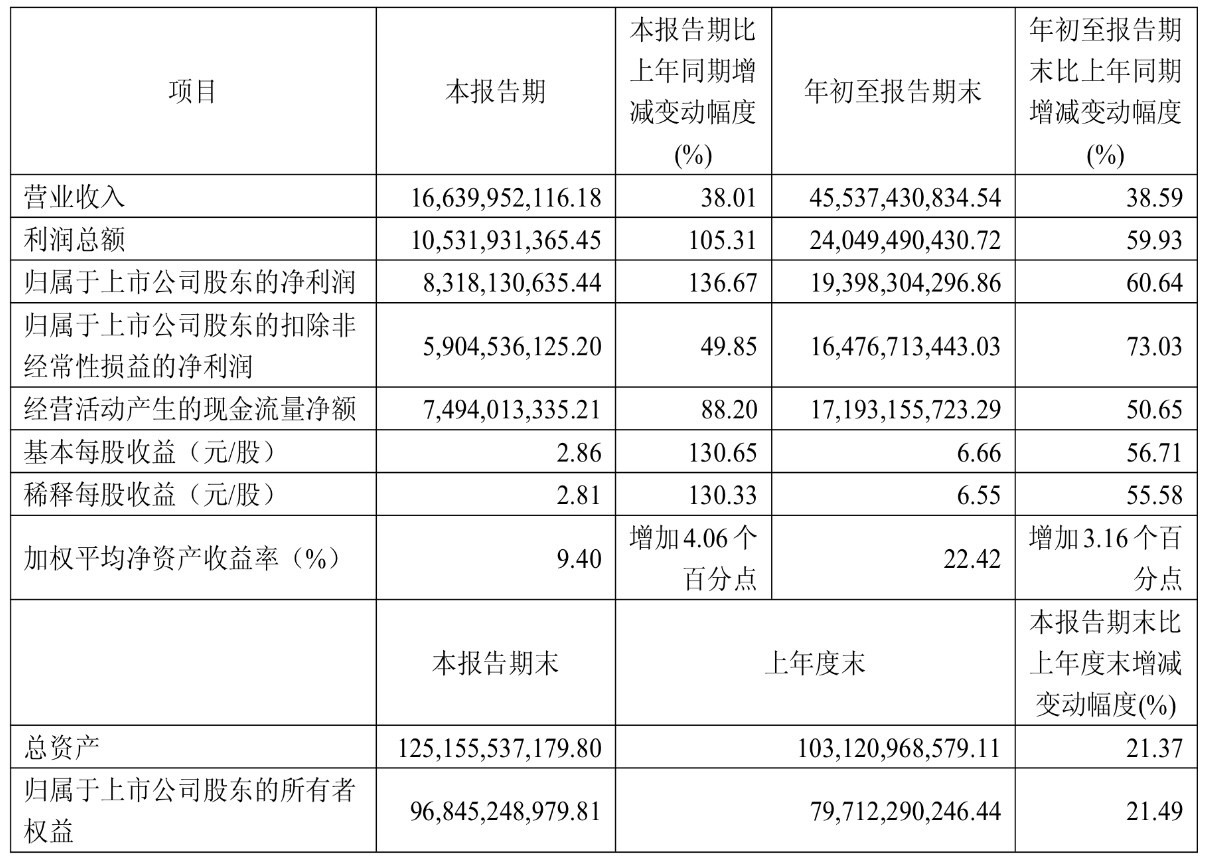
图片来源:药明康德公告
单季营收创新高
2025年全年,药明康德营业收入为454.56亿元。这意味着,2026年仅用三个季度,公司收入就已超过去年全年。
第三季度,公司实现营业收入166.40亿元,同比增长38.01%,创单季度营收新高;归母净利润83.18亿元,同比增长136.67%,较第二季度的64.29亿元环比增长约29.4%。
不过,利润增幅超过一倍,需要结合非经常性损益来看。
第三季度,药明康德扣非归母净利润为59.05亿元,同比增长49.85%,明显低于归母净利润136.67%的增幅。
前三季度,公司非经常性损益合计29.22亿元,其中非流动性资产处置损益31.08亿元,主要来自出售联营企业WuXi XDC Cayman Inc.部分股权产生的收益。
因此,药明康德归母净利润大幅增长,既有主营业务改善的贡献,也受到资产处置收益的影响。
从经营数据来看,主营业务的增长同样较为明显。
前三季度,药明康德经营活动产生的现金流量净额达到171.93亿元,同比增长50.65%。其中,第三季度经营现金流量净额74.94亿元,同比增长88.20%。
对于业绩增长,药明康德表示,主要得益于CRDMO一体化业务模式下,后期和商业化项目占比提升、早期业务量价增长,以及精益运营带来的规模效益。
伴随经营表现改善,公司进一步上调2026年全年业绩指引。
全年整体收入预期由585亿元至605亿元提高至610亿元至619亿元,持续经营业务收入同比增速预期由35%至39%上调至40%至42%。
商业化项目增加
药明康德主要为全球制药企业及生物技术公司提供药物发现、研发、工艺开发和生产服务,是国内CXO行业的代表性企业。
近年来,公司持续推进CRDMO一体化业务模式,将合同研究、开发和生产连接起来,为客户提供从早期药物发现到商业化生产的服务。
这一模式的特点,是能够伴随客户项目进入不同研发阶段,持续提供后续服务。
通常情况下,早期研发项目收入规模相对有限。当药物进入临床后期及商业化生产阶段,所需工艺开发、原料药生产和质量管理服务增加,单个项目的收入规模也可能随之扩大。
从前三季度业务表现来看,化学业务仍是药明康德最主要的增长来源。
前三季度,公司化学业务实现收入393.62亿元,同比增长51.52%。其中,小分子工艺研发和生产(D&M)业务收入235.8亿元,同比增长65.6%。
收入增长的同时,公司项目结构也在发生变化。
截至2026年9月底,药明康德小分子D&M管线总数达到3863个,其中商业化项目103个、临床Ⅲ期项目94个、临床Ⅱ期项目402个。
这是公司小分子商业化项目数量首次突破100个。
今年前三季度,公司有314个分子从研究阶段进入开发阶段,小分子D&M管线新增1089个分子,商业化及临床Ⅲ期项目合计增加23个。
商业化项目增加,对药明康德的意义不仅在于订单规模扩大,也在于收入结构可能进一步向后期开发和商业化生产倾斜。
相比早期研发服务,后期生产项目通常对规模化制造、质量体系和长期供货能力提出更高要求,也有望带来更大的单项目收入。
不过,新药研发具有较高的不确定性。临床试验失败、审批延迟或商业化销售不及预期,都可能影响后续订单执行,因此管线项目数量并不能直接等同于未来收入。
除了小分子业务,药明康德在多肽和寡核苷酸领域也保持增长。
前三季度,公司TIDES业务实现收入115.2亿元,同比增长46.9%,预计全年该业务收入同比增长约47%。
同期,药明康德测试业务收入39.11亿元,同比增长31.97%;生物学业务收入21.88亿元,同比增长12.35%。
随着传统小分子、多肽及寡核苷酸等业务共同发展,药明康德的业务布局正在覆盖更多类型的创新药研发需求。
在手订单超767亿
相比单季度利润变化,持续增加的在手订单,是观察药明康德未来经营表现的重要指标。
截至2026年9月底,公司持续经营业务在手订单达到767.4亿元,同比增长36.4%,较6月底的664.3亿元增加约103亿元。
2026年一季度末,药明康德在手订单为597.7亿元。此后两个季度,在手订单规模持续扩大。
第三季度,药明康德新签订单规模至少260亿元,约为当季营业收入的1.6倍,反映出新增项目需求较为活跃。
对于医药研发生产服务企业而言,在手订单代表已经签订、但尚未全部确认收入的合同需求,能够为未来业务提供一定可见度。
不过,在手订单不等于已经实现的收入,也不能简单理解为未来四个季度必然确认的营业收入。具体转化速度仍取决于客户研发进度、项目推进安排和合同执行情况。
订单增加的同时,药明康德也在加快产能建设。
公司将2026年资本开支预期由75亿元至85亿元调整至80亿元至85亿元,并提前启动常州新基地建设,以满足后期研发及商业化生产需求。
与此同时,药明康德将全年经调整自由现金流预期由135亿元至145亿元上调至145亿至155亿元。
从行业发展来看,全球创新药研发正在向更加复杂的分子结构和生产工艺延伸。多肽、寡核苷酸等新型药物的研发与商业化,对工艺开发、质量控制及规模化生产提出了更高要求。
对于具备研发和生产一体化能力的CXO企业而言,市场机会不仅来自新增药物研发项目,也来自客户现有项目由早期研发向后期开发、商业化生产转化的过程。
药明康德不断增加的商业化项目和在手订单,反映了这一业务模式正在形成更大的收入规模。
但全球医药研发投入、海外监管政策、地缘政治环境以及新增产能利用率,仍是影响公司未来经营的重要因素。
未来,公司能否继续提高商业化项目占比,将订单转化为实际收入,并在持续扩产的同时保持利润率和现金流,是衡量其后续经营表现的关键。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
(来源:全球财说)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。