工资只有中国几分之一,为什么非洲制造并不便宜?
来源:钛媒体
文 | 文武赵
2019年,NYU纽约大学斯特恩商学院发布了一份基于哈瓦萨工业园实地走访和访谈的报告。
这是埃塞政府主推的旗舰园区,PVH、H&M 等品牌的供应商都在这里设厂。
他们记下的第一个数字是工资:入门级工人每月基本工资约 26 美元。同一份报告里,孟加拉服装工人月薪约 95 美元,肯尼亚约 207 美元,中国约 340 美元。埃塞工人的工资,是中国同行的十三分之一。
第二个发现更重要:在哈瓦萨做一件基础款 T 恤,成本比在孟加拉更高。
工资只有三分之一,产品却更贵。
这就是非洲制造业的核心矛盾。
一、低工资不等于低成本
2024 年,中国规模以上企业“生产制造及有关人员”年平均工资 78,561 元,合每月约 6,500 元,折合约 970 美元。
非洲五国的法定最低工资是另一个量级。
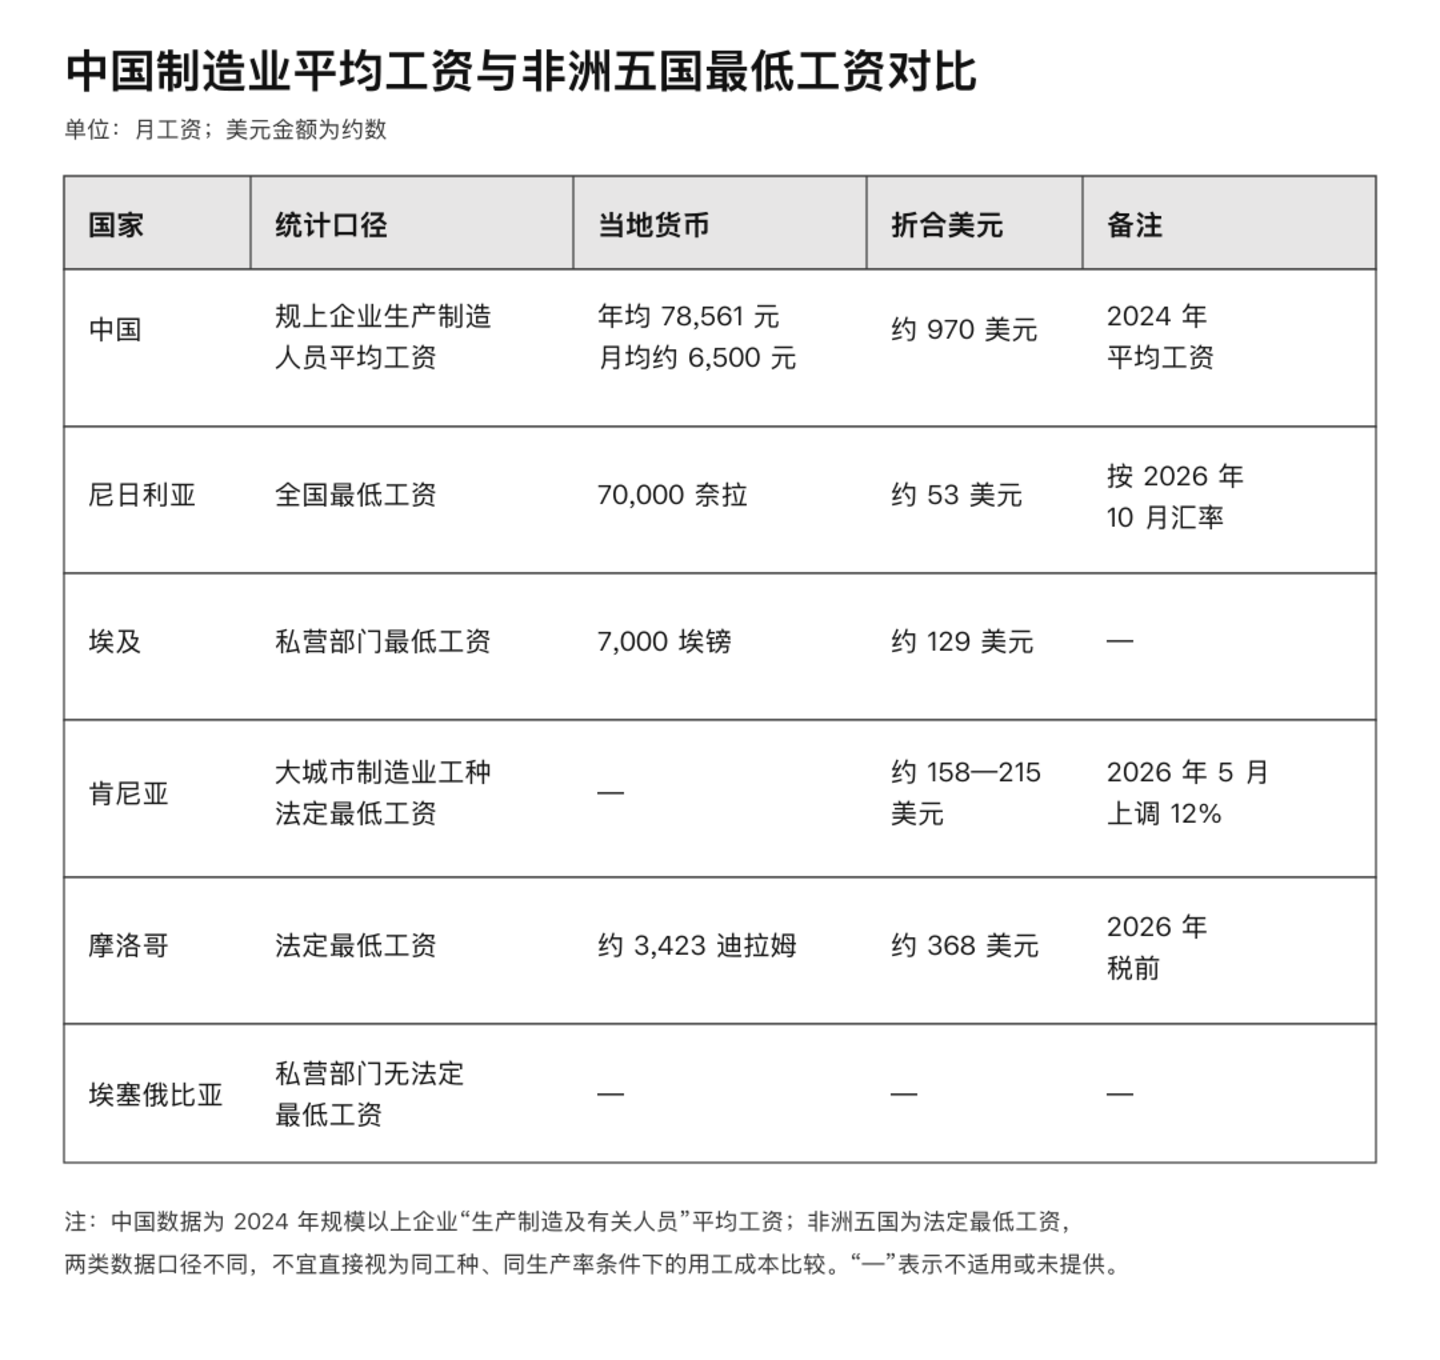
尼日利亚全国最低工资 7 万奈拉,按 2026 年 10 月官方汇率约合 53 美元。埃及私营部门最低工资 7,000 镑,约合 129 美元。肯尼亚 2026 年 5 月将最低工资上调 12%,大城市制造业工种的法定最低工资在 158 至 215 美元之间。摩洛哥 2026 年的法定最低工资税前约 3,423 迪拉姆,约合 368 美元。埃塞俄比亚私营部门至今没有法定最低工资。
需要说明,中国的数字是平均工资,非洲是法定底线,口径不完全可比。但量级差异是清楚的:尼日利亚的工资底线不到中国制造业平均水平的十分之一。
问题在于,工厂支付的是工资,算账时看的是单位产品的人工成本。两者之间隔着一个变量:生产率。
纽约大学的报告描述,工人大多从农村招来,岗前培训有时只有两周,生产率低,不满和流失都很高,罢工和离职时有发生。
工人走了,工厂又要重新招人、重新培训,生产线长期停在新手状态。低工资本身也在制造流失:同一时期的一项研究估算,埃塞最低生活工资约为每月 110 美元,是工业园起薪的四倍。
流失有多严重,有几组数字可以对照。
纽约大学的报告称,哈瓦萨工业园 2017–2018 年的员工流失率在 100% 上下,相当于一年之内工厂的人整体换了一遍。
伯克利 CEGA 的研究项目引用园区行政数据,31% 的工人在入职第一个月就离开。埃塞工业园开发公司(IPDC)的统计显示,一个财年的上半年,哈瓦萨流失近 4,470 人,博莱莱米工业园流失超过 7,840 人,而博莱莱米园区总共只雇了约 1.4 万人。
更严格的证据来自一项随机实验。芝加哥大学的 Chris Blattman 和牛津大学的 Stefan Dercon 与埃塞五家雇主合作,把求职者随机分组,一组拿到工厂岗位。
结果是,拿到岗位的人近三分之一在第一个月就辞职,一年内 77% 离开了岗位,多数人彻底离开了工业部门。雇主们不喜欢这种流失,但也不认为值得为此加薪。Dercon 的判断是:工资压得很低,流失率就降不下来,生产率也跟着受损。
这不是埃塞独有的现象。全球发展中心(CGD)的 Alan Gelb 等人用世界银行 25 个国家的企业调查数据做过系统比较。
一部分来自“飞地效应”:正规制造企业的工资和生产率都远高于所在国家的平均水平。
另一部分来自工资曲线:企业越大、生产率越高,工资在非洲上升得越快。即使控制人均 GDP、企业规模、行业、所有制和年龄之后,仍有一个无法完全解释的“非洲效应”。
研究者的判断是,除了埃塞俄比亚等少数国家,非洲的低收入水平并不自动转化为低端制造的成本优势。
而即便在埃塞这个“例外”,工资优势也被生产率吃掉了。
同一家公司在两个国家的工厂,把这笔账算得更清楚。
斯里兰卡服装企业 Hela 同时在肯尼亚阿西河出口加工区和埃塞哈瓦萨设厂。英国海外发展研究所(ODI)的案例研究显示,肯尼亚工厂工人月薪略低于 150 美元,是哈瓦萨工厂(略高于 50 美元)的两倍多。但肯尼亚工厂的劳动生产率高得多,效率甚至超过斯里兰卡本土,缺勤率和人员附带成本也更低。
结果差距很大:肯尼亚工厂投产一年出口 4,000 万美元,直接雇用 4,000 人;哈瓦萨工厂营业额 200 万美元,雇员不到 1,000 人。
粗算下来,肯尼亚每名工人对应约 1 万美元出口额,哈瓦萨约 2,000 多美元。肯尼亚工资是哈瓦萨的两倍多,人均产出却是哈瓦萨的四倍左右。按单位产品的人工成本算,工资更高的肯尼亚反而更便宜。
二、电价最低的地方,停电最多
对服装厂来说,电费占成本比例不高。对钢铁、水泥、玻璃、电池和化工来说,电力决定生死。电力成本有两层:电价和稳定性。
先看电价。中国大工业用电大约在每千瓦时 0.6 元上下,折合 8 到 11 美分。非洲五国分化很大:
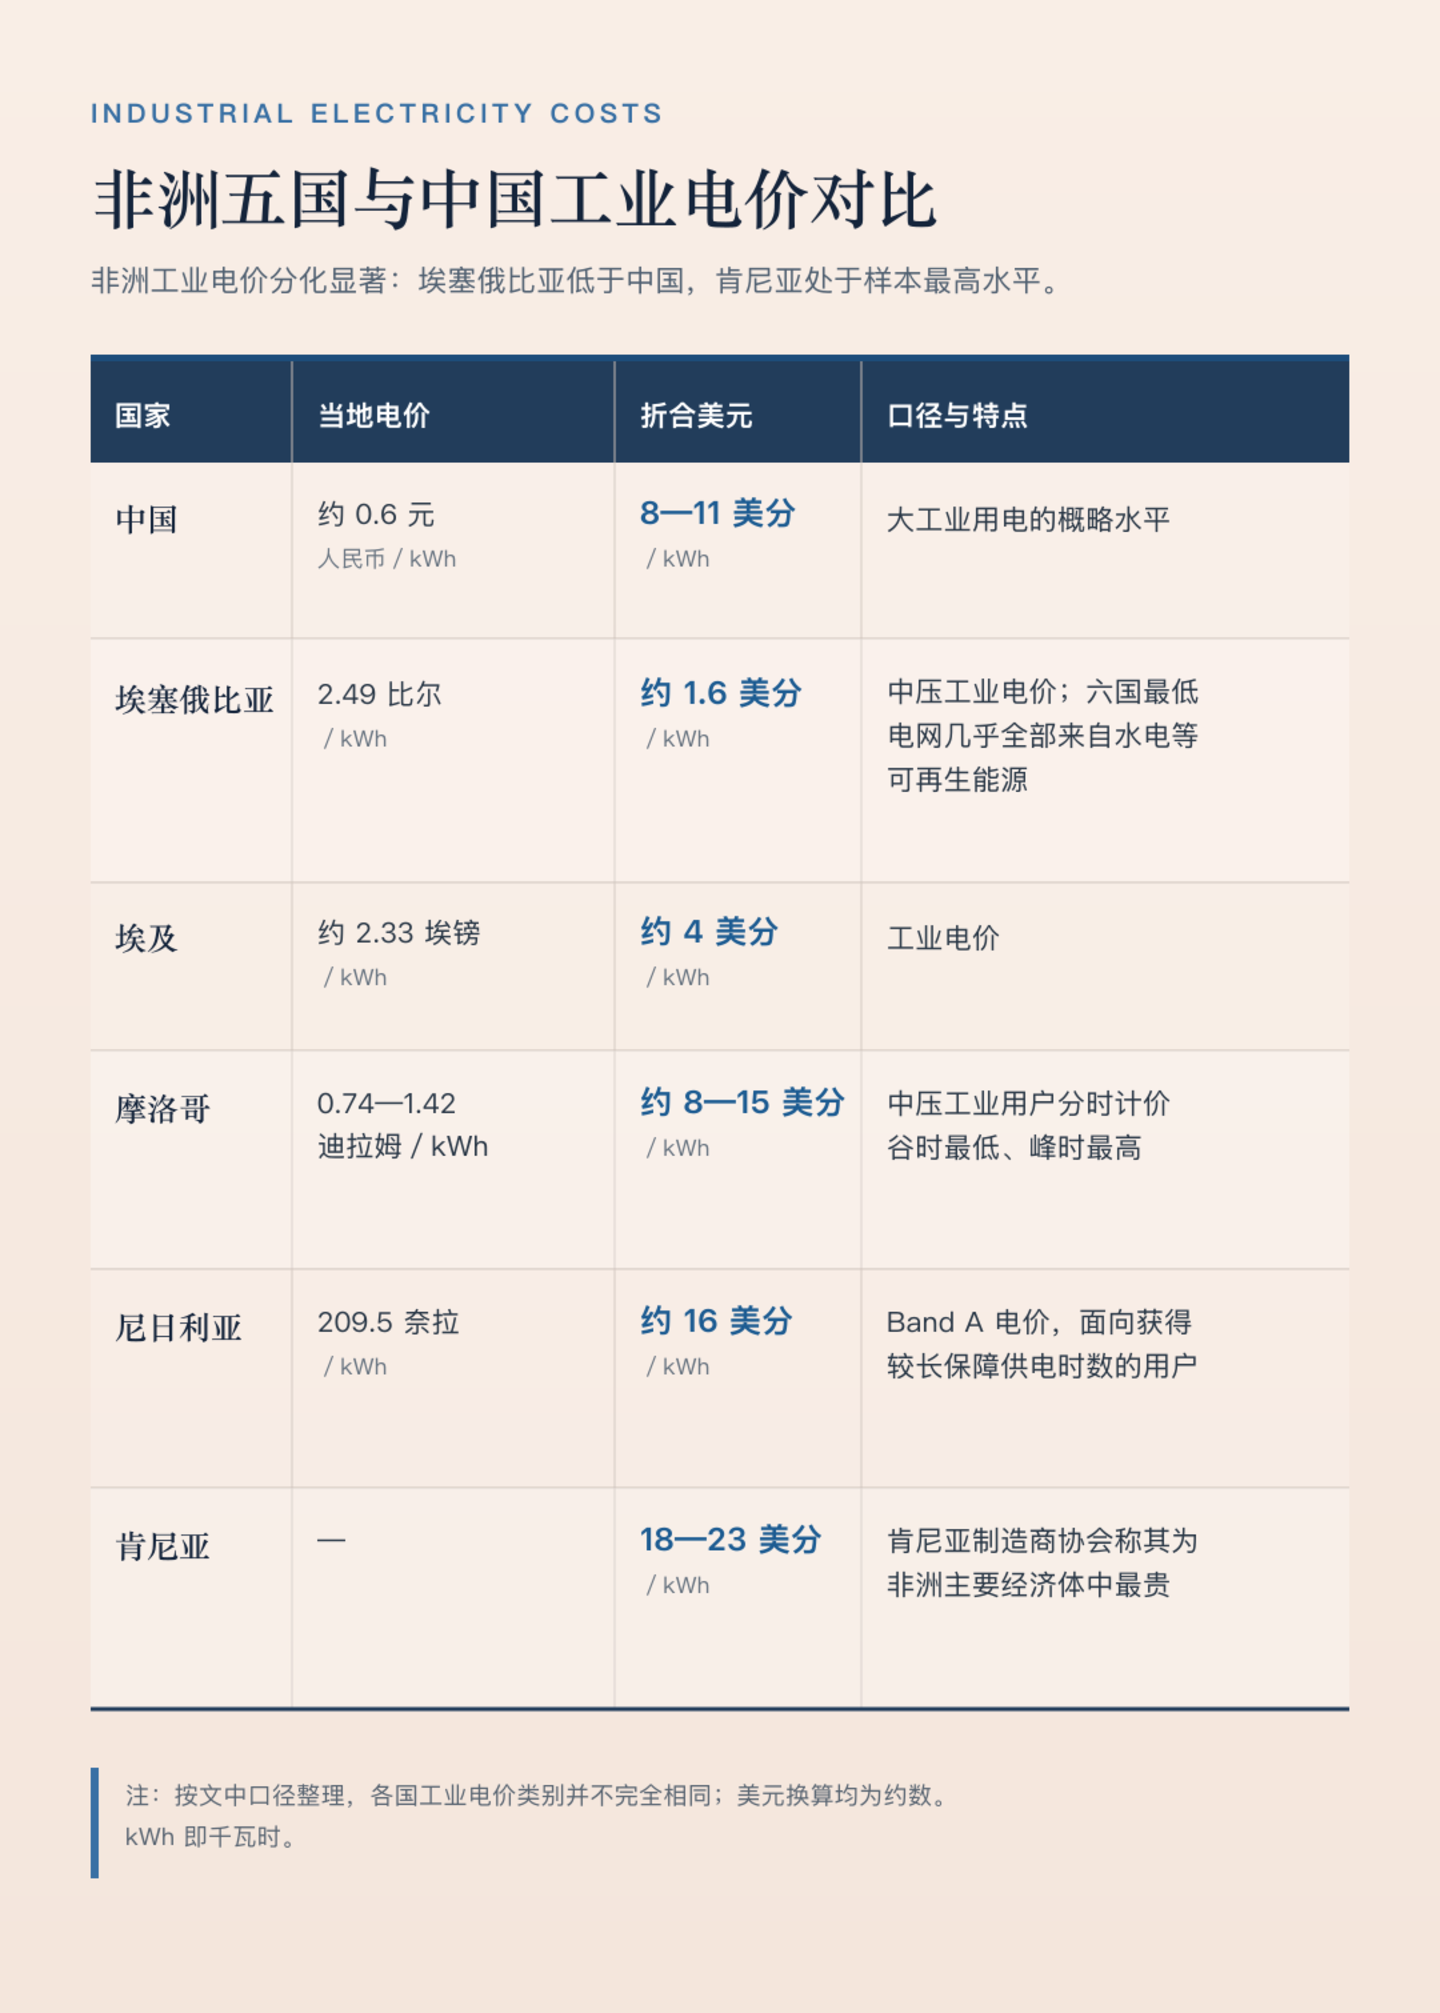
看上去,埃塞是高耗能产业的理想之地。
再看供电稳定性,排序几乎颠倒。《埃塞俄比亚能源展望 2025》的数据显示,大工业用户平均每月停电 39 次,累计 21 小时。世界银行企业调查中,尼日利亚企业平均每月经历 32.8 次停电,埃塞 8.2 次,肯尼亚 3.8 次,摩洛哥 0.3 次。
一条连续生产的玻璃窑或化工装置,停一次电就可能报废一炉料、损坏设备。
5 美分的电价差,补不回来。
尼日利亚制造商协会(MAN)的数据显示,2025 年下半年电网日均供电只有 13.1 小时。剩下的时间,工厂靠柴油发电机。柴油发电的成本约为每千瓦时 607 至 950 奈拉,折合 46 至 71 美分,是电网电价的 3 到 4.5 倍,是中国工业电价的 5 倍以上。
世界银行调查中约 70% 的尼日利亚企业自备发电机。2025 年,尼日利亚制造商在替代电力上花了 1.34 万亿奈拉,约合 8.7 亿美元,比上年增长 21%。
大企业的应对办法是自建电厂。丹格特、拉法基、尼日利亚面粉厂、雀巢等公司已经大量自发电,丹格特集团 2025 年自发电约 1,500 兆瓦。这等于每家工厂都要顺带经营一家电力公司。中小工厂没有这个能力,只能承受停产。
肯尼亚的问题是双重的:电价全表最高,供电也不稳。能源监管机构 EPRA 的数据显示,2025 年下半年用户平均每月停电 8.39 小时,远超监管目标;输配损耗率 22%。世界银行调查中,约三分之二的肯尼亚企业配有发电机。
摩洛哥的电价并不便宜,峰时甚至高于中国。但企业平均每月停电不到一次,可以按计划排产。对重工业来说,这是更值钱的条件。
埃及的低电价有另一面。2023 年 7 月起,由于天然气产量下降、用电需求上升和外汇短缺,埃及在全国实行轮流限电,多数地区每天停电两小时,2024 年 6 月热浪期间一度延长到三小时。限电持续了一年,2024 年 9 月政府才宣布结束。埃及发电主要靠天然气和重油,2025 年 1 月至 6 月中旬,进口这两种发电燃料就花了约 30 亿美元,超过 2024 年全年的 22 亿美元。
燃料账单上升,压力最终传到工厂。2025 年 6 月,埃及政府取消了疫情期间给工厂的每千瓦时 10 皮阿斯特电价优惠,并计划逐步把工业电价提高到反映实际成本的水平。埃及账面上 4 美分的工业电,靠的是进口燃料和财政补贴,两者都不稳定。
埃塞的低电价也在变化。为配合 IMF 项目,埃塞从 2024 年 9 月起按季度上调电价,商业电价计划到 2028 年涨到接近 10 比尔,是调价前的五倍。按今天的汇率算,仍在 6 美分上下,但“全世界最便宜的工业电”这个卖点正在消失。
埃塞的发电能力则在快速扩张。2025 年 9 月,复兴大坝正式落成,装机 5,150 兆瓦,是非洲最大的水电站,预计年发电 157 亿千瓦时,可使埃塞发电量翻倍。发电量翻倍之后,能否变成工厂端的稳定供电,取决于输配电网能否跟上。在这之前,埃塞的低电价对高耗能项目仍是一个需要打折扣的卖点。
三、物流、资金与汇率:三笔隐性成本
物流:最后一公里比远洋贵
埃塞俄比亚是内陆国,九成国际贸易经过吉布提港。亚的斯亚贝巴大学的一项研究测算,一个 20 尺集装箱从吉布提港走公路到莫乔旱港,运费 1,734 至 1,854 美元,高于从中国海运到吉布提的费用。中国修建的亚吉铁路改变了这笔账,红十字会 2024 年的实际运输测算显示,铁路比公路便宜约 36%;2025 年铁路货运量增长 78%。
肯尼亚的蒙内铁路也在发挥类似作用。2026 年 4 月起,一个 20 尺柜从蒙巴萨运到内罗毕约 553 美元,运价与油价挂钩。
尼日利亚的问题在波动。拉各斯阿帕帕港到仅几十公里外的伊凯贾,2025 年 12 月拉一个柜子要 70 万奈拉,2026 年电子预约系统发挥作用后降到 24 万奈拉;拥堵最严重时,一个柜子可以报到 120 万奈拉。一条短途的运费几个月内可以波动五倍,工厂很难做成本预算,也很难向海外客户承诺交期。
世界银行的物流绩效指数(LPI)提供了一个横向参照。该指数满分 5 分,覆盖通关、基础设施、国际运输安排、物流服务、货物追踪和准时率六项。2023 年中国得分 3.7,全球第 19;埃及 3.1,第 57;尼日利亚 2.6。分数上的差距,对应的是同一批货在不同国家要多等的天数和多承担的不确定性。
资金:利率差十倍
建工厂要借钱。中国 1 年期 LPR 3.0%,2026 年 6 月企业新发放贷款加权平均利率约 3%。非洲五国:
一个投资 1 亿美元的水泥厂,如果一半靠贷款,在中国每年利息约 150 万美元,在尼日利亚是 1,350 万至 1,500 万美元。这笔差额,按尼日利亚最低工资算,够付约两万名工人一年的工资。资本密集度越高的产业,利率差对工资优势的抵消越彻底。外资可以从母国融资绕开本地利率,当地的配套供应商做不到,产业链就很难长起来。
尼日利亚制造商实际拿到的利率还要更高。制造商协会的数据显示,2025 年前九个月,制造商平均贷款利率约 37%。同年上半年,尼日利亚制造业减少了 18,935 个就业岗位。
汇率:低工资的另一面
非洲部分国家的美元工资很低,相当一部分来自货币贬值。
尼日利亚奈拉从 2023 年 6 月到 2024 年 7 月对美元贬值 71%。埃及 2024 年 3 月实行汇率浮动,镑从 30.85 跌破 50,2026 年 10 月约为 54。埃塞 2024 年 7 月放开汇率,比尔单日贬值约 30%,目前官方汇率约 161 比尔兑 1 美元。
贬值让美元计的工资变便宜,也让一切进口的东西变贵:面料、辅料、零部件、机器备件。对于原料主要靠进口、产品在本地卖的工厂,贬值等于成本暴涨、收入缩水。尼日利亚董事协会把跨国制造企业撤离尼日利亚,直接归因于奈拉贬值。
进口依赖有多深?
尼日利亚制造商协会的数据显示,2024 年制造业本地原料使用率为 57.1%,四成多原料仍靠进口。2025 年上半年,制造商进口原料花了 1.72 万亿奈拉,在替代能源上又花了 6,766 亿奈拉。
更麻烦的是买不到美元:2025 年第三季度,制造商的外汇需求只有不到 51% 能在官方窗口得到满足,其余只能去平行市场高价购汇。
服装业的进口依赖同样高。ODI 的研究显示,Hela 肯尼亚工厂的面料等进口投入约占营业额的 60%。一件衣服的出口收入里,六成又以美元流回了国外。当地货币贬值时,这部分成本一分不少。
埃塞在2024 年汇率改革之前,平行市场溢价一度超过 100%;改革后收窄到 15% 左右。其间比尔在平行市场一度跌到 174 比尔兑 1 美元,官方汇率只有 137,企业为了付供应商货款、进口原料和备件,只能去黑市买美元。2026 年上半年,埃塞央行通过拍卖向市场投放了 21 亿美元,才把汇率稳住。
四、一张成本表
把上面的数字放进一张表,可以看到一个清晰的模式:工资最低的国家,往往在电力、资金或汇率上付出最高的代价。
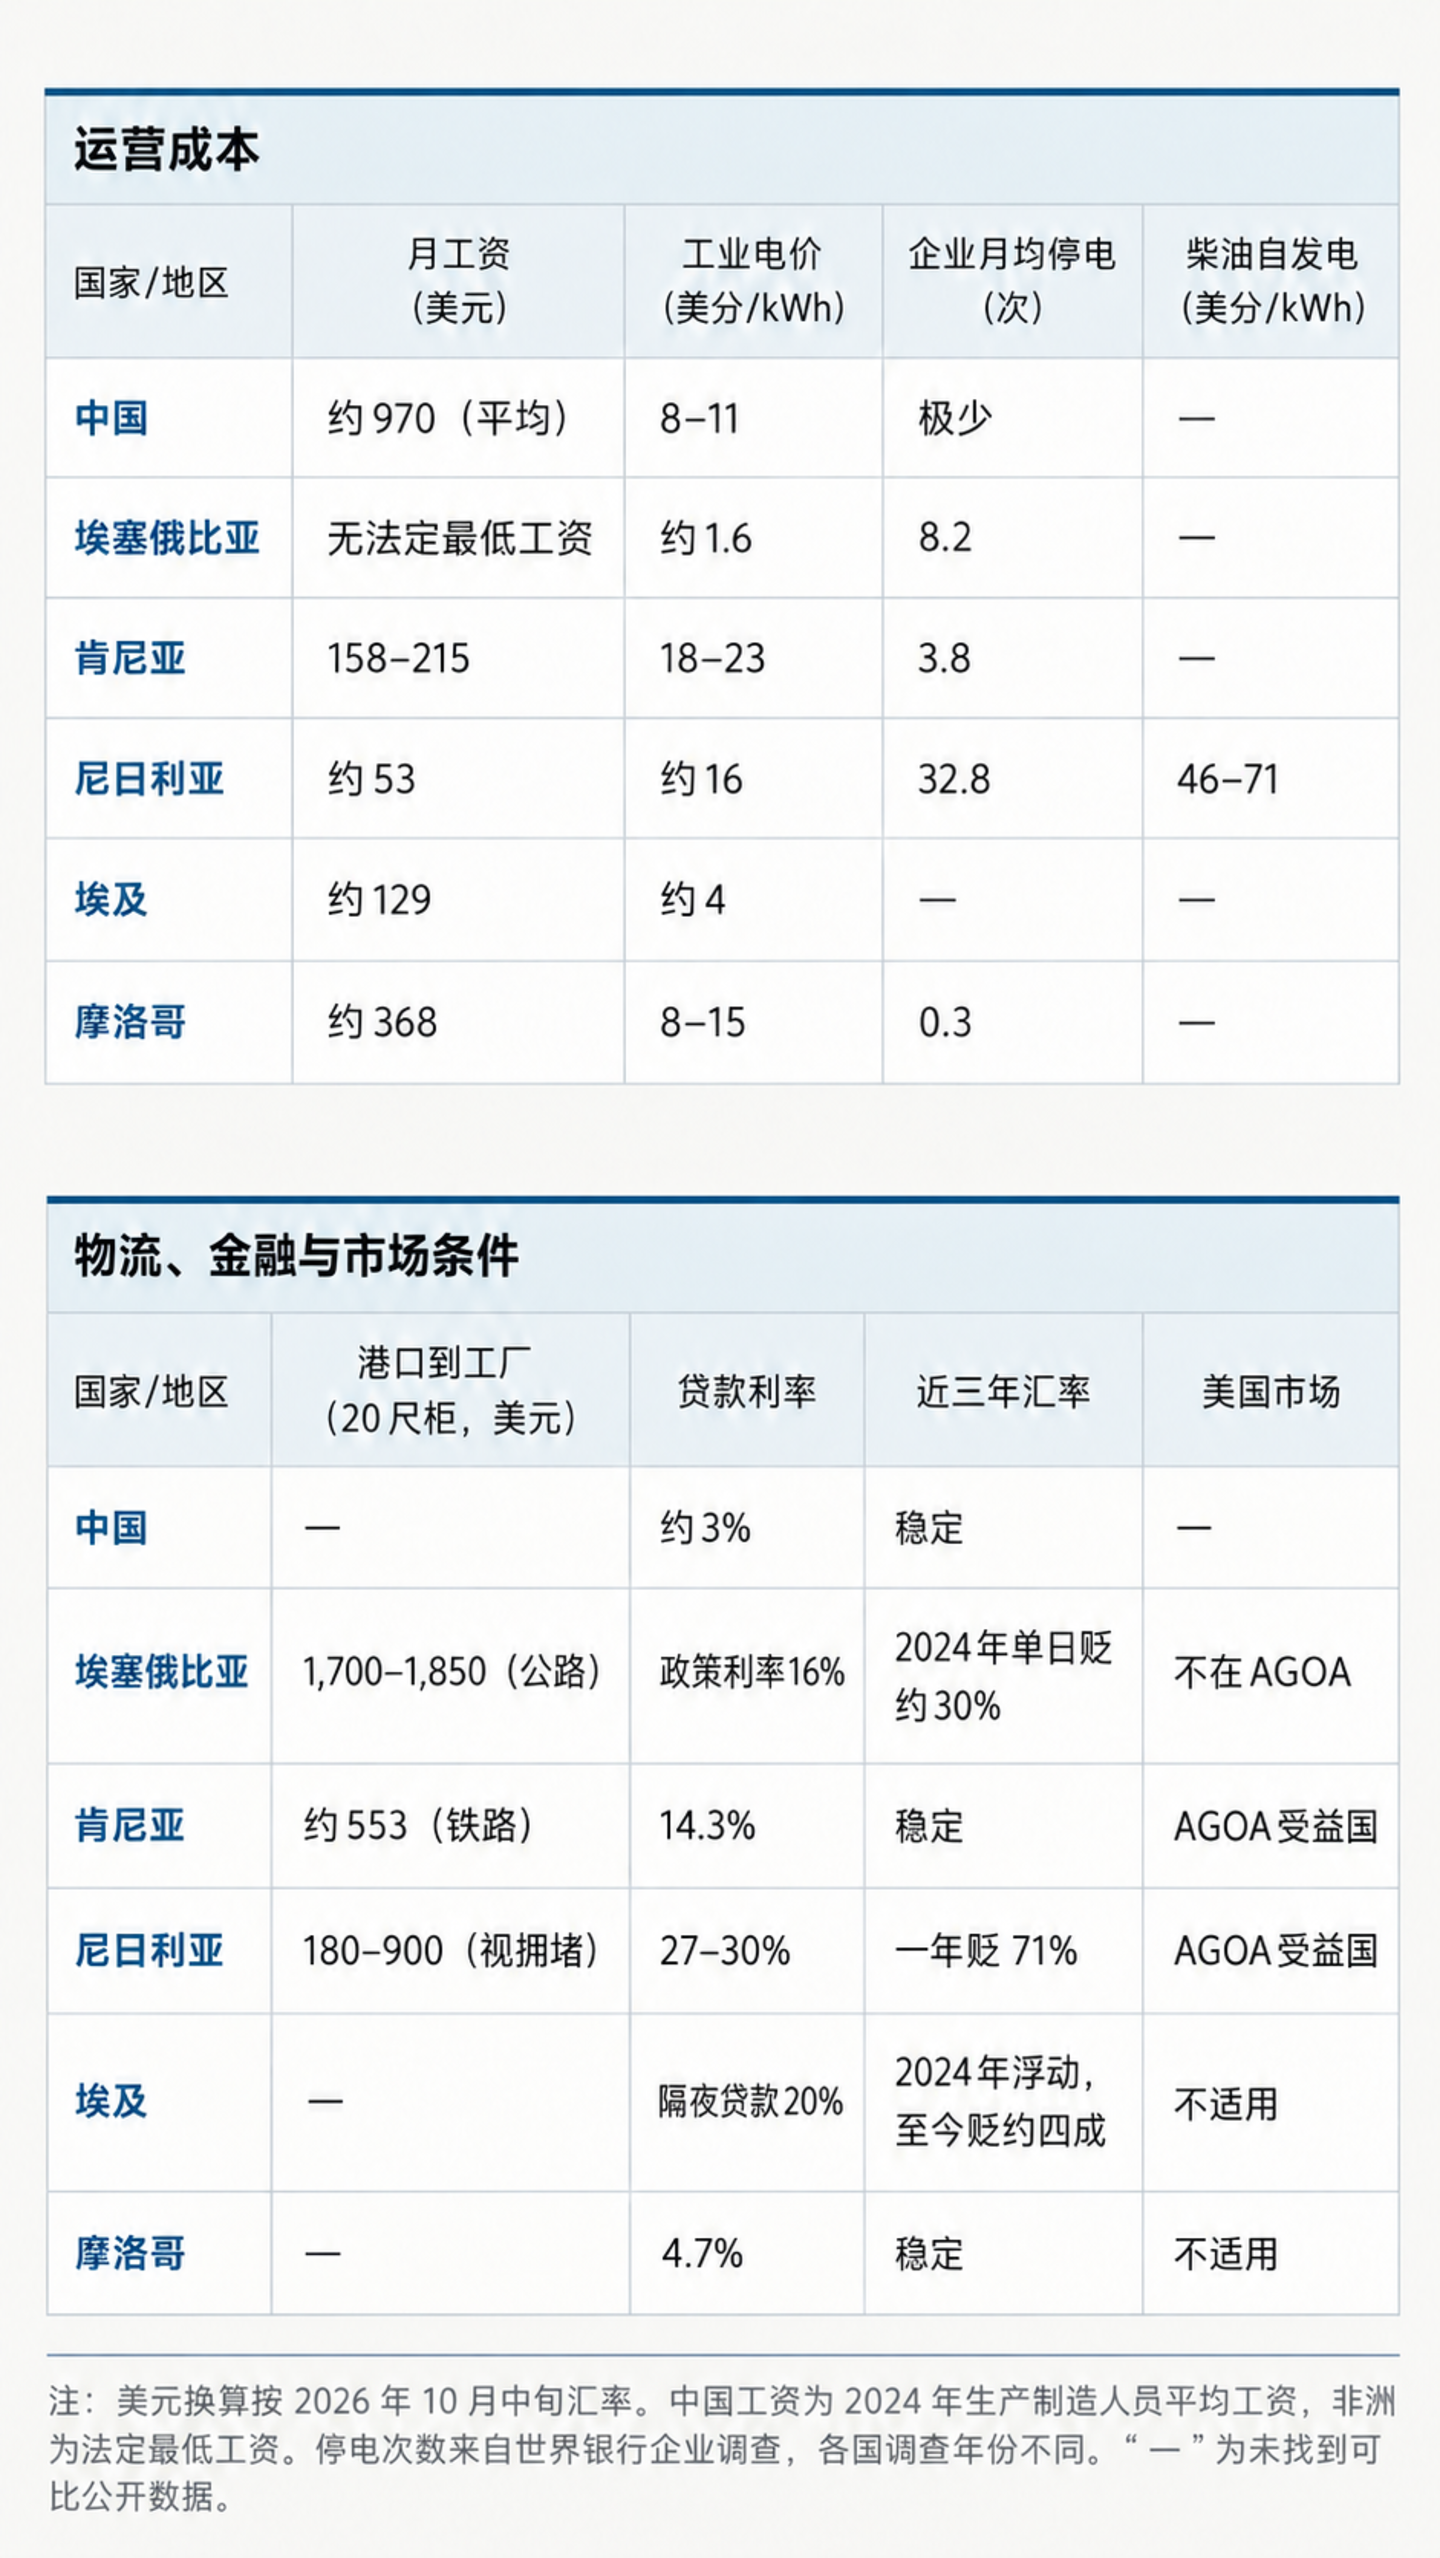
这张表里没有一个非洲国家在所有项上都占优。埃塞的工资和电价都最低,却没有美国市场的免税准入。尼日利亚工资低、市场大,电力和资金是六国中最差的。摩洛哥的工资是尼日利亚的约 7 倍,却在停电、利率、汇率三项上最接近中国。
哪个国家更“便宜”,取决于你要建什么工厂。
每月 26 美元的工资,是一个准确的数字,也是一个容易误导人的数字。它没有告诉你,这些工人一天能缝多少件衣服、做满一年的人有多少、工厂一个月停几次电、一个集装箱从吉布提运进来要花多少钱,以及进口面料的美元从哪里来。
把这些问题都算进去,非洲工厂的成本结构会发生翻转。工资是非洲制造业最大的优势,在整张成本表里却最容易被其他项抵消。停电、物流、利率、汇率,每一项的波动幅度都可能超过工资差。
这些问题有一个共同点:它们都是单个工厂解决不了的。
非洲制造业的竞争力更多取决于国家层面的基础设施和宏观稳定,工资只是入场券。
摩洛哥的工资是尼日利亚的 7 倍,却吸引了欧洲车企,靠的是一张稳定的电网、一个稳定的货币和一座能直通欧洲的港口。
(来源:钛媒体 编辑:李莹亮)