全球央行“超级周”,加息按下暂停键?
来源:中国证券报
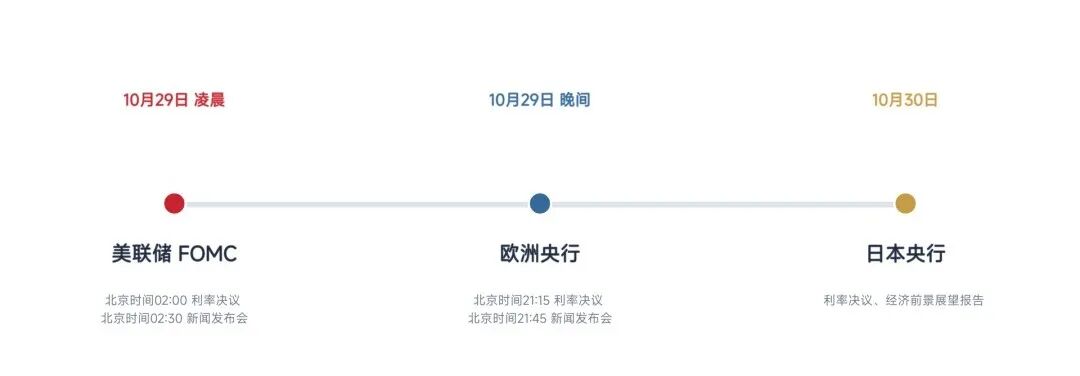
北京时间10月29日至30日,美联储、欧洲央行、日本央行将接连公布利率决议。9月,三家央行均已实施加息。
资料来源:三大央行网站(图表为AI辅助生成,下同)
尽管通胀压力仍在持续,但市场普遍预计,三家央行将在本次会议上共同按下加息“暂停键”,或在12月的会议中继续加息。若利率决议符合预期,政策声明及央行官员对通胀的判断,将成为市场研判12月利率走向的重要依据。
市场多数认为
美联储本次将按兵不动
北京时间10月29日凌晨2时,美联储将率先公布利率决议。随后,美联储主席沃什将召开新闻发布会。
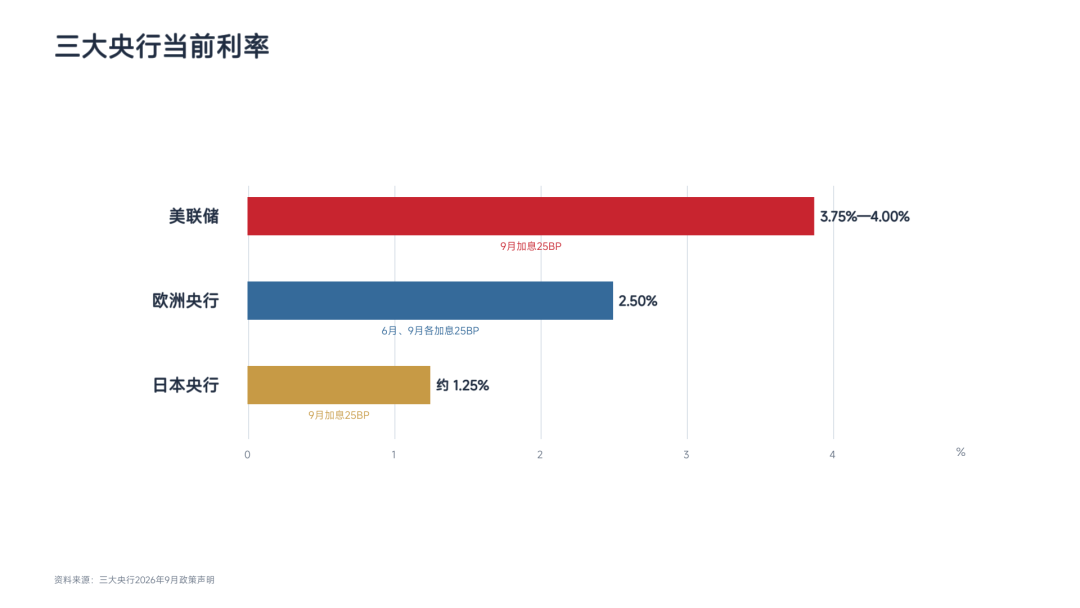
9月,美联储一致同意加息25个基点,将联邦基金利率目标区间上调为3.75%至4.00%。此后公布的通胀数据仍显示出价格压力:美国9月CPI同比上涨3.7%,环比上涨0.6%;剔除食品和能源的核心CPI同比上涨2.6%。
尽管通胀压力仍存,但机构目前认为,近期美债收益率上升带来的金融条件收紧,为美联储暂缓加息提供了空间。截至10月27日,CME美联储观察工具显示,美联储在本次会议上维持利率不变的概率为89.5%。
华泰证券认为,考虑到近期美联储官员的表态,以及金融条件已有所收紧,美联储仍有观望空间。该机构维持10月暂缓加息、12月加息一次的判断。
“按兵不动”为当前市场主流预期,因此市场更多聚焦于后续政策路径。投资者将关注沃什如何评价当前通胀压力、美债收益率上升对经济的影响,以及是否释放12月继续加息的信号。
此外,美国三季度GDP初值和9月个人收入与支出报告将于北京时间10月29日晚间公布,其中PCE物价指数为美联储密切关注的通胀指标,或将为判断通胀走势提供新的线索。
欧洲通胀与增长压力并存
北京时间10月29日21时15分,欧洲央行将公布利率决议,行长拉加德将于21时45分召开新闻发布会。9月,欧洲央行将三项关键利率均上调25个基点,其中,存款机制利率升至2.50%。
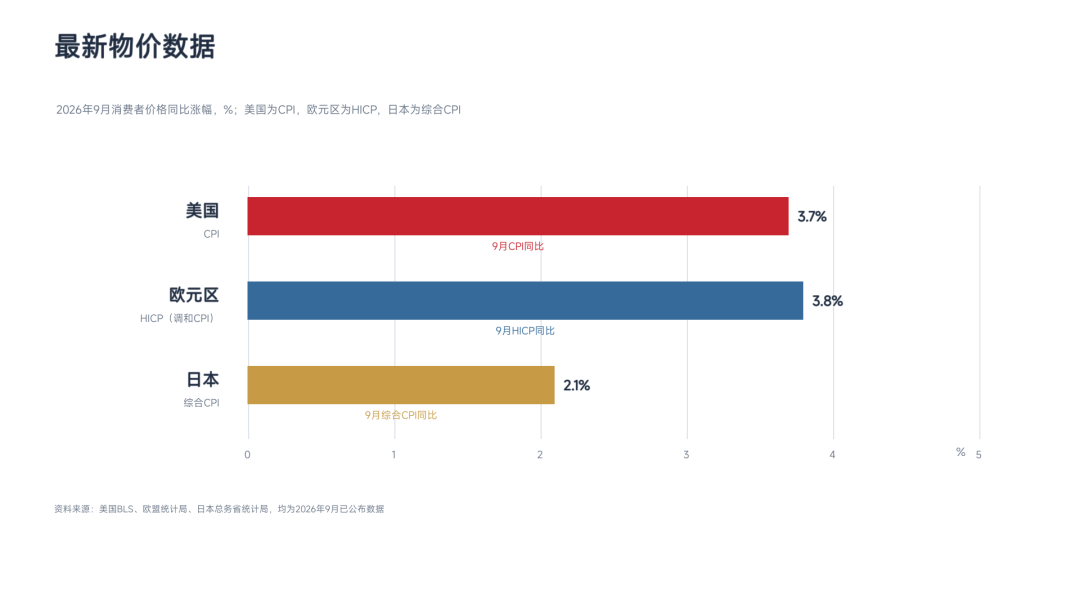
当前,欧洲央行仍面临持续的通胀压力,但融资成本不断上升,也使其在进一步加息时需要更加审慎。一方面,欧元区通胀压力仍然较大。欧盟统计局数据显示,欧元区9月调和消费者价格指数(HICP)同比上涨3.8%,高于8月的3.2%;能源和服务价格分别拉动整体通胀1.71个、1.52个百分点。
另一方面,债券收益率上升正推高企业、居民和政府的融资成本。荷兰国际集团(ING)发布报告称,法国债券收益率上升,已使金融条件趋紧,削弱了欧洲央行立即进一步加息的必要性。预计欧洲央行10月很可能维持利率不变,将下一次是否加息的判断留到12月。
日本加息预期延后
日本央行将于10月30日公布利率决议及《经济与物价展望报告》基本观点,行长植田和男将于北京时间14时30分召开新闻发布会。
9月,日本央行以7票赞成、2票反对,将政策利率上调至1.25%左右,并表示将根据经济、物价及金融条件的变化,继续上调政策利率、调整货币宽松程度。
日本总务省公布的9月全国CPI同比上涨2.1%,剔除生鲜食品的核心CPI同比同样上涨2.1%;进一步剔除能源后的指标同比上涨2.4%。日本央行在9月声明中已表示,基础CPI通胀正在接近2%,并提示工资、价格设定行为和中长期通胀预期的变化,可能使基础通胀高于目标。
荷兰国际集团在10月15日的报告中表示,多数市场参与者预计日本央行下一次加息将在12月,但该机构认为,加息也可能推迟至明年1月,以便进一步观察经济表现。
美元、黄金走势受关注
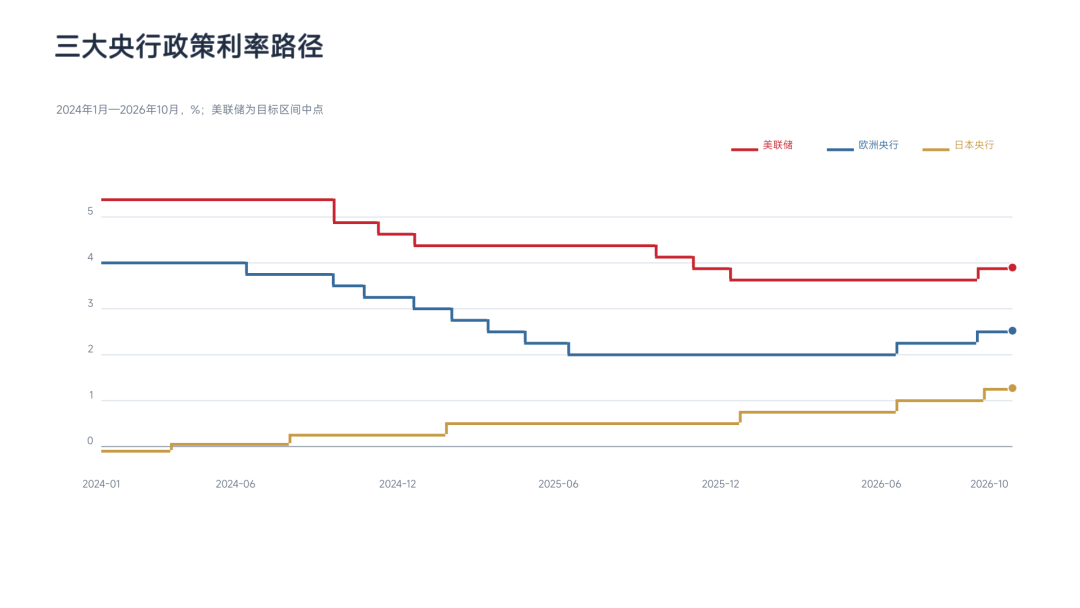
从近三年的政策路径来看,美联储和欧洲央行在2024年至2025年先后降息,日本央行则逐步退出超宽松货币政策、上调利率。进入2026年,欧洲央行于6月重启加息,美联储于9月转向加息,日本央行继续上调利率。9月,三家央行均加息25个基点。不过,整体来看,美欧政策利率仍低于上一轮加息周期的高点。
本次暂停加息已基本被市场预期消化,因此三大央行尤其是美联储对后续政策路径的表态,或将对各类资产带来影响。
若沃什释放比预期更强的加息信号,市场可能进一步上调12月加息预期,推动美国短端国债收益率和美元走强,黄金及估值对利率较为敏感的科技股则可能承压。若沃什在演讲中透露鸽派信号,美债收益率和美元可能面临一定下行压力,黄金及风险资产或被看好。
具体到A股,华西证券认为,美联储10月若暂停加息,海外利率带来的压制有望阶段性缓和,A股修复行情将逐步展开。随着三季报集中披露,企业盈利表现将成为板块分化的重要依据。配置上,关注科技与红利两条主线,科技方向重点考察公司订单、现金流的兑现能力,红利方向则关注公司稳定的分红收益。
(来源:中国证券报 编辑:常乐昕)