专访何海峰:香港跨境财富管理跃升的关键一步是“参与型共建”
21世纪经济报道 记者郭聪聪
全球跨境财富管理格局正在发生深刻变化。
此前BCG报告指出,香港跨境财富管理规模已超越瑞士跃居全球第一,亚太市场在全球资本再配置中的地位持续上升;与此同时,中国企业出海正从单一融资需求转向全球经营、规则对接和资产配置的综合能力建设。
记者注意到,香港首份五年规划提出要扮演好“超级联系人”与“超级增值人”的角色,国际金融中心竞争正在从通道和流量之争转向产品、资产、规则与长期服务能力之争。
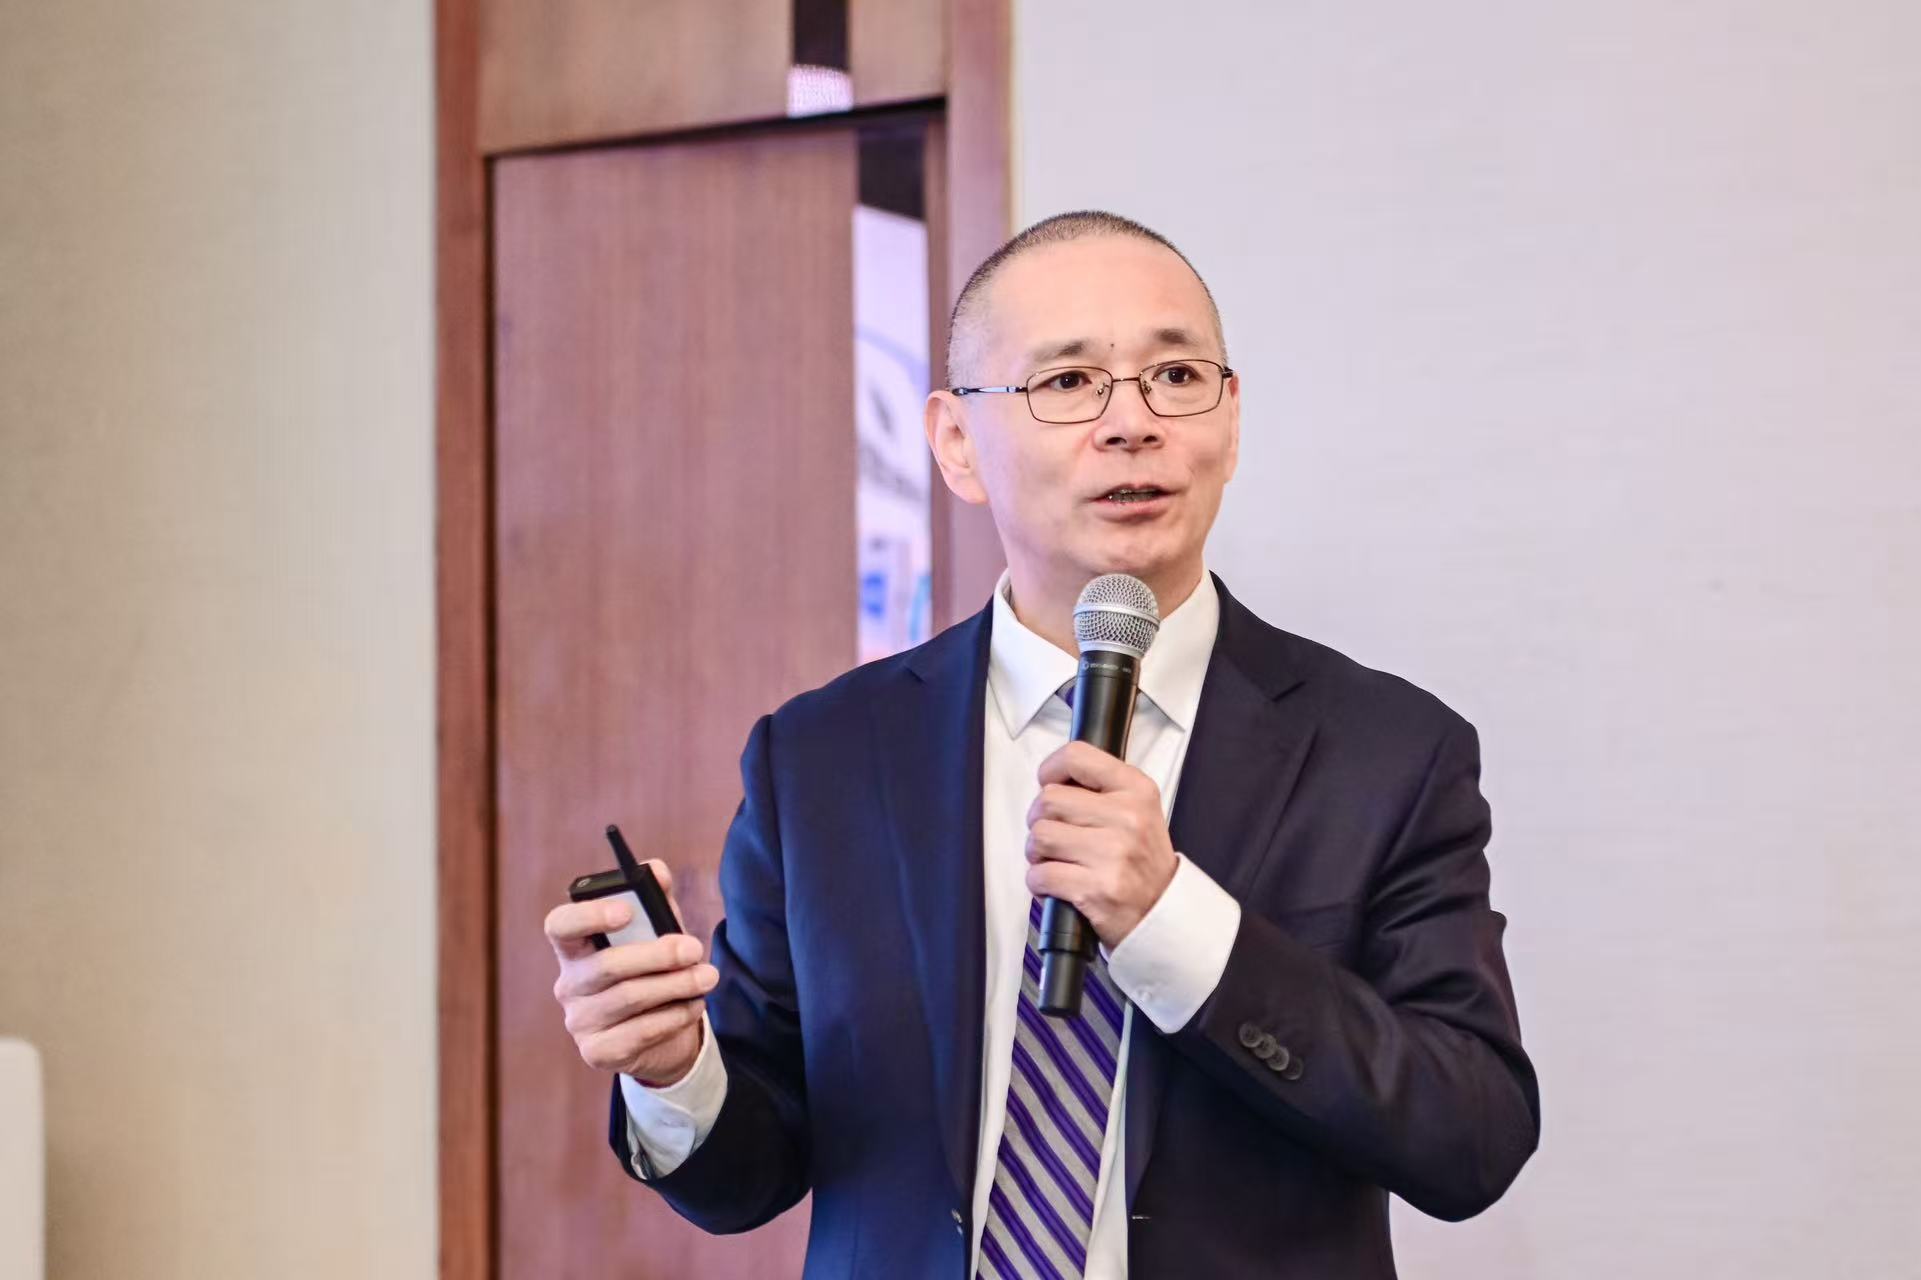
在此背景下,近日中信建投证券全球首席经济学家何海峰接受了《21世纪经济报道》专访,围绕香港角色跃升、跨境财富管理中心的长期稳健性、中企出海过程中融资端与投资端的匹配效率,以及未来3至5年香港金融市场结构性变化等话题作出深入解答。
何海峰认为,内地资金源源不断流入,是香港跃升全球最大跨境财富管理中心的结构性支撑。香港的关键价值增量,在于从交易型服务转向参与型共建;未来要巩固跨境财富管理第一的地位,须在产品端、资产端和规则对接上形成更完整的国际金融中心能力。
在产品端和资产端推进改革与创新
《21世纪》:据BCG报告,香港跨境财富管理规模已超越瑞士跃居全球第一。从“超级联系人”到“超级增值人”,香港功能跃升中最关键的价值增量在哪里?这一升级对中企以香港为基地开展海外经营有何实际支撑?
何海峰:国家相关规划和香港首份五年规划都强调,香港要从“超级联系人”向“超级增值人”升级。理解这一功能跃升,最重要的一点是服务模式要从过去的交易型服务转向参与型共建(超级合伙人)。
以往香港更多是提供场所、资讯和信息对接,发挥“联系人”的功能;要成为“增值人”,香港就必须积极参与企业成长过程,与客户共同成长。这是香港功能跃升最重要的价值增量,也是两份重要规划所强调的方向。
对中企出海而言,香港方面提供的支撑以及保障主要体现在两个方面。第一,在当前国际环境下,香港可以帮助企业更好地认识国际规则、适应国际话语体系,包括标准、认证以及税务、会计等具体规则。
第二,香港实行普通法体系,英文也是官方语言之一,便于沟通交流;同时,香港在持续巩固贸易、投资、金融中心功能的基础上,拓展了科创中心功能。这既有利于企业降低与国际市场对接的制度、语言和合规成本,也能在规则认识、标准认证等方面为中国企业出海提供有力扶持,实现赋能增值。
《21世纪》:BCG报告指出,香港跨境财富规模增长主要得益于内地资金流入、IPO市场回暖与股市向好。依托多重有利条件,香港已经超越瑞士,跃升为全球最大跨境财富管理中心。你如何评估这一来源结构对香港跨境财富管理中心地位长期稳健性的影响?香港在产品供给和资产多元性上还需补充什么?
何海峰:BCG报告是今年上半年发布的,用的是去年的数据。它提到的结构性优势里,有些会成为长期优势,也有一些属于市场性、周期性因素。从现在看,最重要的结构性优势,还是内地资金源源不断地流入香港。
目前香港管理的财富资产中,大约60%来自内地,背后的原因,是中国已经富起来、强起来,全球格局出现“东升西降”,中国的财富管理、资产管理也在向南走,往亚太市场、特别是香港集中。
我们最新调研发现,境外配置目的地中,中国香港占56%、美国占54%、新加坡占41%,香港排在前列。这说明香港作为全球顶尖国际金融中心,背靠祖国、联通全球,是高净值人群跨境资产配置的首选地。
再来说产品供给与资产多元性,这是香港要持续推进的功课。财富管理和资产管理,最终都要落到具体产品和资产上——资金进来,总得有东西承接。回顾过往,资本市场发达是香港作为国际金融中心的一大标签,尤其是股票市场,曾长期“一股独大”。这是优势,也恰恰暴露了短板:资产结构太单一。股票这个看家本领要继续做强,港股的广度与深度也要做上去,ETF、指数产品等新产品加快布局。
在资产形成和投资应用上,除了股票,固定收益、衍生品、大宗商品,包括黄金,都应做起来。以黄金为例,全球百年变局下,它已成为重要的财富保值与投资工具。有研究预测,目前亚太市场大约占全球黄金市场的70%,未来占比还会进一步扩大。从股票到固定收益、衍生品、大宗商品,资产越多元,香港国际金融中心的地位才越稳固。
香港首份五年规划也强调,跨境财富管理中心要保持第一,国际金融中心要保持前三。这一定位,同样要求香港在产品端和资产端推进更多改革与创新。
中企出海投融资的对接基础扩大
《21世纪》:中信建投今年首次将“优质企业赴港上市对接会”纳入全球投资者大会议程,同时与阿联酋投资部签署战略合作备忘录,打通与中东资本市场的双向通道。从券商国际化实践看,当前中企出海过程中融资端和投资端的匹配效率如何?
何海峰:中企出海是必然趋势,现在也到了重要阶段。从金融角度看,融资端和投资端匹配呈现几个阶段性特征:一是对接基础不断扩大;二是仍存在结构性错配;三是机制上还需完善。
融资端看,香港上半年IPO增长九成,位居全球第二,也有中东基金作为基石投资人参与。投资端看,中东主权基金以及近期部分长期资金和ETF等产品开始关注中国资产,中东主权基金参与港股IPO基石认购比例由2024年不足两成升至2026年一季度近四成,投资模式正从试探性布局转向战略配置。
但投融资双方在信息互通、币种、期限、资金成本、信用资质及风险偏好等方面仍存在结构性错配。中东资本目前集中于IPO基石投资,尚未深度参与上市后的做市、对冲与流动性管理业务,我们希望中东资本未来能够参与投后流动性和长期全过程管理,这样才能更好发挥香港投融资功能,助力中企出海。
《21世纪》:在融资端与投资端尚需更好适配的背景下,中信建投在跨境衍生品和离岸债方面的布局将如何服务这一需求?
何海峰:中信建投在香港设有国际公司,是全牌照服务商,搭建了对接中东资本市场的双向撮合平台,有效降低跨境信息壁垒,致力提升资本双向配置效率。
在跨境衍生品方面,我们是首批美元、人民币外汇期货活跃交易商,也是黄金首批交易商,目前“香港金”的首批交易和清算已经落地,汇率、商品两大核心风险管理场景均有覆盖。
在离岸债方面,最具代表性的是近期承销发行的中东背景机构点心债——这是中资券商承销中东背景机构点心债的首次突破,不仅具有开创意义,也进一步拓宽了离岸人民币融资通道。
香港不只是中国的香港、亚洲的香港,也要成为全球的香港。中东主权基金和各类基金,正是要通过香港认识中资企业、认识中国。这个过程中,中信建投和中信建投国际在跨境衍生品、离岸债等方向持续布局,为两地资本对接提供了实实在在的支撑。
避免一味追求绝对融资量
《21世纪》:展望未来3至5年,在全球资本再配置背景下,香港金融市场最值得关注的结构性变化是什么?对正在或准备走出去的中企,你有什么建议?
何海峰:未来3至5年,香港市场结构性变化可能体现在两点。
第一,当前大量优质企业到香港发行上市和再融资,会增添恒生指数和整体企业的科技底色,产业结构转型升级将更加明显,这同样是非常值得关注的一个特点。
第二,全球市场对中国资产、中国概念将形成一轮再认识。近几周,流动性资金重新关注并进入香港,无论是传统的配置资金,还是ETF等指数类产品,都在加配中国资产,尤其是科创题材。这背后,是全球资金对中国经济长期向好、企业质量提升的认同。
如果中企未来五年选择香港作为出海第一站,我有三点建议。第一,认真学习香港首份五年规划。规划传递的信息和政策非常丰富,比如借助香港打造科创中心的机遇,探索参与北部都会区“产、学、研”一体化实践,加强自身创新能力。
第二,企业赴港做 IPO,要避免过去一味追求绝对融资量的倾向,要借助外资基石占比提升的势头,引入能够伴随企业全球拓展的战略股东。融资量没有绝对优劣,关键要看是否与企业自身特色、产业赛道和长期发展相匹配。
第三,以香港为支点撬动后续资本动作——将港股平台作为境外并购、全球发债与跨境再融资的枢纽,形成“上市定价—再融资—国际化”的正循环。
(作者:郭聪聪 编辑:杨希,陈晶晶 视频编辑:甘俊)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。