HBM将持续涨价,或撬动DRAM全局
来源:上海证券报
一周内,野村证券与加拿大皇家银行资本市场(RBC Capital)相继释放对存储产业的积极判断。
前者认为,市场对人工智能投资前景的担忧属于“反应过度”,存储芯片短缺局面将持续至2028年,而当前存储板块的估值已进入“被严重低估”区间。后者判断,2027年,高带宽内存(HBM)的价格可能上涨80%至100%;随着人工智能需求持续超过供给,HBM价格上涨有望支撑整体DRAM平均销售价格(ASP)。
表面上看,两家机构均在重复“AI需求旺盛、存储涨价”的叙事,但真正值得关注的是HBM价格向整体DRAM ASP传导的机制,以及这一轮周期为什么比过去任何一轮都更难被供给释放所终结。
记者在采访中,从多位行业人士处获悉,在本轮周期中,HBM不再只是DRAM市场中一个高毛利细分品类,它正在成为重塑整体DRAM定价机制的“产能虹吸器”。
德明利副总经理兼CTO范云松表示,HBM对DRAM价格的推升,并非简单的“高端产品涨价带动情绪”,而是一条由晶圆产能的物理性挤出铺就的传导链。生产每比特HBM所消耗的晶圆产能约为标准DRAM的三倍,原因在于芯片面积更大、堆叠工艺复杂,且良率损耗贯穿全程。当三星、SK海力士、美光将越来越多的DRAM晶圆投向HBM时,留给PC、手机和通用服务器所使用的标准DRAM的产能便被系统性压缩。
TrendForce数据显示:上述三大原厂HBM晶圆投片占DRAM总投片量的比重,从2025年底的约18%升至2026年底的22%,2027年底预计触及30%;HBM位元供给占总DRAM位元供给的比例,也将从同期的8%、9%升至约13%。
“这意味着,近三分之一的晶圆被配置到了只产出约八分之一位元供应的产品上,通用DRAM的供给缺口不是需求放缓可以自然弥合的,而是由产品结构本身所决定的。”相关行业人士说。
10月28日,SK海力士公布2026年第三季度业绩,数据也提供了企业层面的真实验证:公司实现营收104.6万亿韩元,史上首次突破100万亿韩元,营业利润83.3万亿韩元,营业利润率达到80%,其中HBM4出货全面展开与服务器DDR5销售放量共同构成了DRAM业绩的双引擎。
此外,合约结构的变化也使得本轮涨价区别于历史上任何一次存储上行的周期。
另有行业人士向记者透露,过去存储周期的典型终结方式,是价格高涨刺激供给释放,随后,需求方通过削减订单加速价格回落。但当前正在形成的长期协议框架,已将需求方的退出成本抬高到了近乎不可承受的水平。
在此前的调研中,记者了解到,早在今年年初,多数企业已经在着手洽谈头部原厂2027年的产能分配。
SK海力士在三季报中披露的数据也与这一信息相互印证:公司长期供应协议已覆盖2027至2028年产能的50%以上。
对于存储市场下一阶段的走势,SK海力士展望称,短期由企业级和消费级AI引领需求,中长期则由自动驾驶、机器人等物理AI驱动,市场将延续增长态势。同时,公司认为,由于先进制程技术难度不断提升,且新建生产设施耗时较长,预计到2030年为止,供不应求的格局将持续。
“面对HBM持续的供应紧张局面,行业生态也在积极应对,包括大模型的优化设计,例如DeepSeek V4.1采用全新架构减少对HBM显存的容量占用;以及围绕GPU持续完善内存池化方案,比如通过高速网络支持高带宽内存模组的灵活扩展,持续催生企业级存储领域的技术创新。”范云松说。
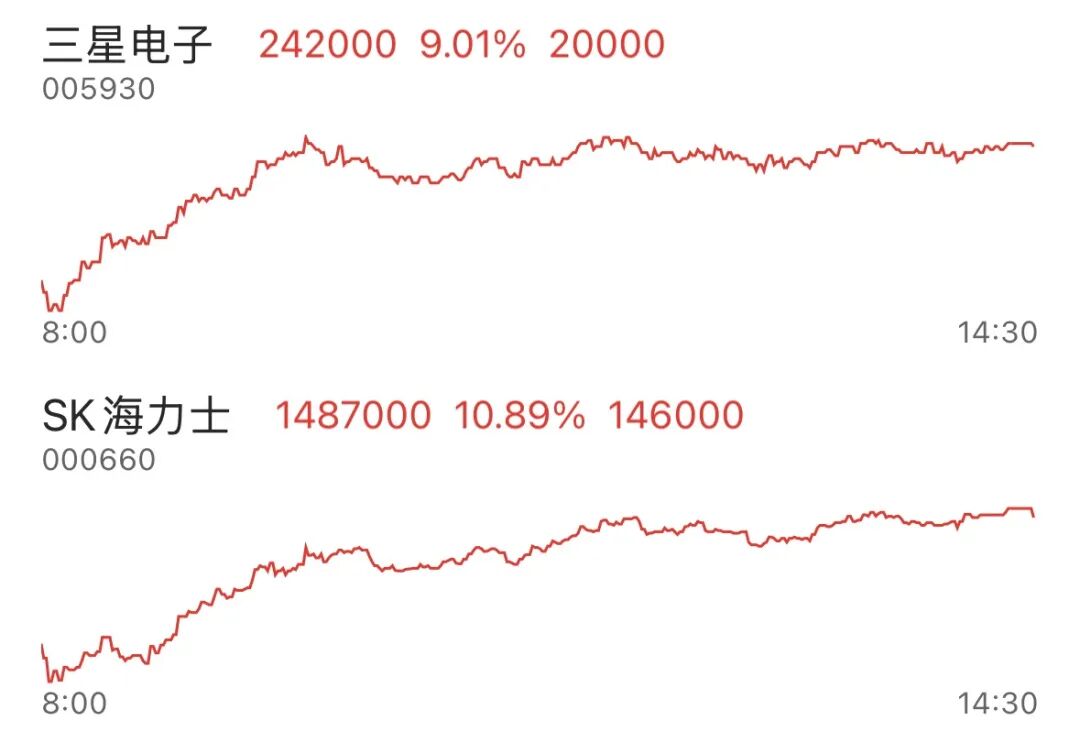
截至28日韩股收盘,SK海力士涨近11%,三星电子涨超9%。
不过,本轮存储上行周期拉长,并不等同于风险消失。国内也有部分存储企业认为,存储供需矛盾将在2027年进一步加剧,到2028年才略有改善,本轮上行周期可能持续至2028年底,但2028年之后新增供给的集中到来,恰恰是市场当前给予存储股估值折价的核心原因之一。
“需要正视的是人工智能的发展已经不仅局限于大模型的应用,从大模型向世界模型,从‘预测下一个词’转向‘预测环境的下一状态’,AI会逐步从懂语言走向懂物理世界。人工智能的发展正处于新一轮蓄势待发的阶段,长周期来看,存储需求的结构性变化仍然处于不稳定的态势,在这个过程中,除了传统的DRAM和NAND的应用会持续优化,存算融合、近存计算以及新型存储器等创新技术也在快速进入实际应用,以更好匹配人工智能的未来发展。”范云松说。
(来源:上海证券报 编辑:张明艳)