21世纪经济报道记者 董鹏
不仅是宁德时代,整个锂电行业三季度盈利都出现环比回落。
以Wind锂电池板块为例,截至10月27日,共有49家上市公司披露三季报,其中三季度实现归母净利润合计383.8亿元,较今年二季度下降20.8%。
剔除利润最高的宁德时代、利润最低的东方精工后,三季度锂电业利润总额回落的趋势依然成立,连续五个季度的盈利扩张期就此结束。
对于上述行业景气度、企业盈利端的收缩,二级市场也已经提前计价。
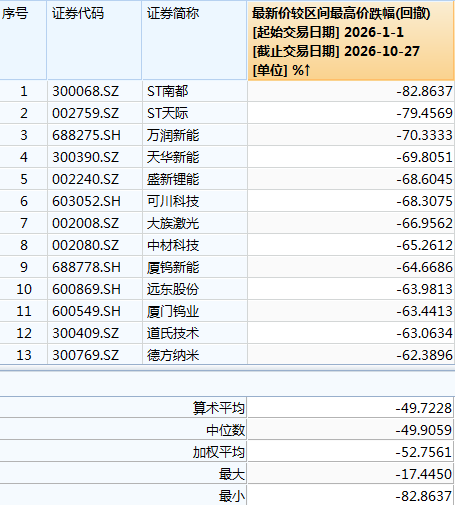
据统计,截至10月27日收盘,上述Wind锂电池板块公司年内平均回撤幅度达到49.72%,其中上半年盈利增幅最突出、股价上涨最明显的锂矿板块,更是出现赣锋锂业、天华新能等多只个股年内回撤幅度超过60%的情况。
在行业基本面与资本市场交叉印证下,始于2025年下半年、由储能作为主力驱动的行业景气周期正面临顶部回落风险。
上游超额利润终结
碳酸锂是反映整个锂电行业景气度的重要风向标。
在供需关系、市场预期的作用下,下游电池排产预期走弱、库存压力抬升等基本面变化往往会提前反映在碳酸锂的价格端,其价格被视为行业景气度的先行信号。
今年三季度,碳酸锂期货、现货价格便同步回落。其中,碳酸锂期货加权合约由6月末的16.3万元/吨跌至9月末的不足12万元/吨,国内电池级碳酸锂现货同步走低。
锂价回落背景下,产品销售定价与上述期、现价格挂钩的锂盐企业利润空间随之被压缩,三季度盈利触顶回落。
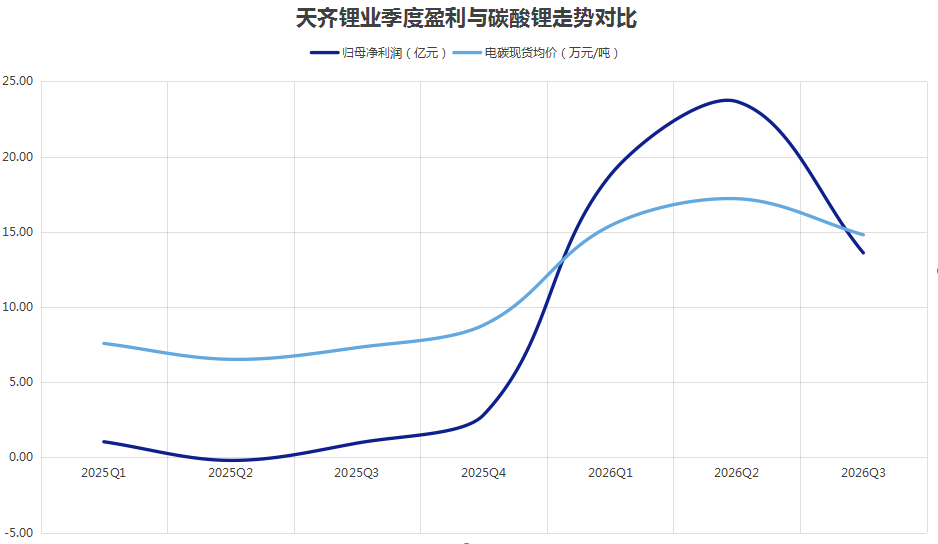
尤其是锂矿、锂盐业务占比高且缺少其他业务“对冲”的矿石提锂企业,其业绩下滑表现更为明显。
以天齐锂业为例,该公司单季度归母净利润便由二季度的23.66亿元下降至三季度的13.6亿元,环比降幅达到42.5%,公司此前连续四个季度盈利扩张的趋势就此终结。
其他矿石提锂企业也呈现了类似的盈利变动趋势。
盛新锂能三季度归母净利润环比下降59.8%,同期赣锋锂业归母净利润环比下降68.8%,作为宁德时代在上游锂盐端的重要伙伴,天华新能归母净利润更是从二季度的13.23亿元锐减至2.19亿元。
西部矿业、藏格矿业三季度盈利虽然实现小幅环比增长,但是这两家公司的利润增量更多来自铜,锂产品对其业绩影响很小,尚不足以代表整个行业的景气度变化。
更为重要的是,从碳酸锂价格走势来看,三季度可能还不是锂矿、锂盐企业的业绩最低点。
实际上,今年三季度虽然碳酸锂价格回落明显,但是因为先涨后跌,价格中枢整体偏高,当期平均价回落并不算特别明显。
根据Wind统计,今年二季度、三季度,国内电池级碳酸锂现货平均价分别为17.2万元/吨、14.8万元/吨,三季度环比跌幅约14%。
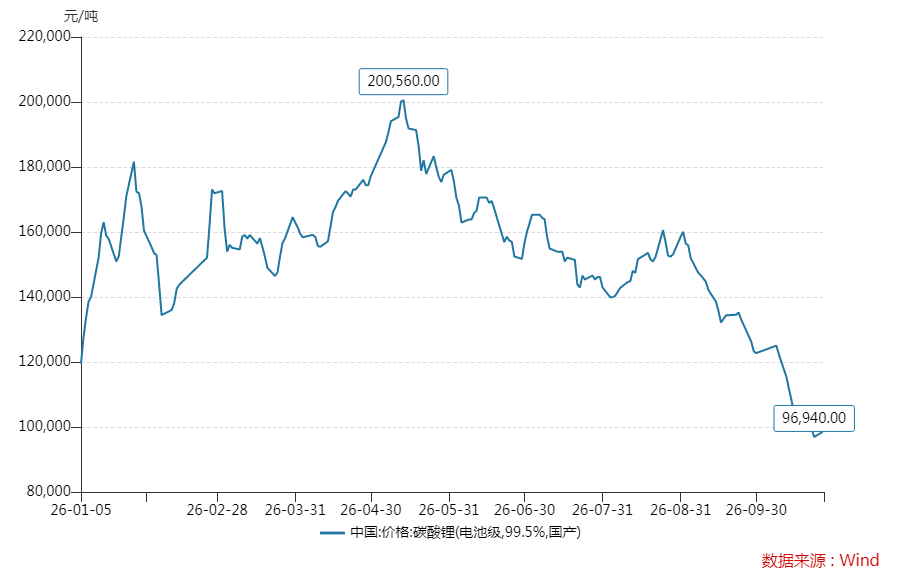
进入四季度,上述碳酸锂样本价格继续走低。截至10月26日,10月以来的现货平均价已经降至10.7万元/吨,环比跌幅进一步扩大至27.7%。
接下来,如若11月、12月锂价不能反弹,拉高整个四季度的平均价,上述矿石提锂样本企业的盈利能力会持续下降,四季度也可能成为今年利润最低的一个季度。
从近期市场交投现状、期货市场价格预期来看,四季度盈利继续恶化的可能性不小。
对于当前的产业链格局,生意社指出:“上游锂盐厂重新累积库存,下游忙于消化长协订单,贸易环节观望气氛浓厚。市场对明年电动汽车销量预期偏谨慎,需求端短期缺乏向上催化。”
期货市场上,反映今年11月、12月价格预期的期货合约,最新价保持在10.1万元/吨左右,明显低于上述四季度以来10.7万元/吨的现货平均价。
中游赛道冷热割裂
与上游锂盐行业的整体盈利下行不同,中游材料环节业绩呈现出结构性分化。
产能出清充分、产能壁垒高,且产品以储能为主的细分行业还能维持盈利提升,而与电池排产、国内动力终端需求关联度更高的标准化材料则率先出现盈利收缩。
比如去年曾经红极一时,并引发二级市场股价异动的电解液添加剂VC(碳酸亚乙烯酯),本身属于审批、安全、环评壁垒高的精细化工品,在2022年至2025年的锂电下降周期中,其产能已经得到明显出清。
根据SMM统计,电池级VC日均价由7月初的15.6万元/吨上涨至9月底的23.9万元/吨,三季度累计涨幅达53.2%。
产品涨价驱动下,VC产品生产企业华盛锂电今年前三季度实现量、价、利同步增长,并带动公司盈利逐季度扩张,公司净利润从一季度的0.97亿元增至二季度的1.26亿元后,今年三季度进一步增长至3.13亿元。
隔膜行业的情况类似,过去几年低端产能出清后,头部企业恩捷股份优先获得价格修复红利。
根据东吴证券测算,恩捷股份今年三季度隔膜利润达0.21元/㎡,较今年二季度的0.16元/㎡明显提升。该机构还指出,当前行业供需持续紧张,公司涂覆占比进一步提升,行业价格维持高位,四季度盈利有望进一步提升。
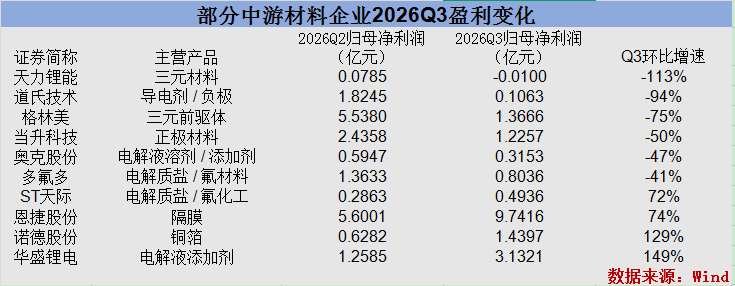
需要指出的是,中游材料环节的细分产品较多,横跨有色、精细化工、高分子薄膜等多个领域。
不同细分产品的供需关系、产能约束、定价规则都不相同,导致各自行业运行节奏也不一致,因此企业层面业绩波动的一致性要远弱于上游锂盐行业。
即便是同一赛道,产品结构、客户结构的细微差异,也会带来业绩走势的割裂。比如电解液领域的多氟多,新能源材料产品以相对标准化的六氟磷酸锂为主,今年公司业绩趋势便与同赛道的华盛锂电形成鲜明分化。
相关数据显示,今年一季度至三季度,该公司分别实现营收32.2亿元、38.2亿元和38.9亿元,逐季度增长;同期,多氟多归母净利润分别为3.8亿元、1.4亿元和0.8亿元,逐季度下降,与公司收入趋势恰恰相反。
此外,景气度弱于磷酸铁锂的三元材料领域,整体业绩表现也比较一般。
比如格林美、华友钴业,受高镍三元电池需求走弱、成本抬升和资产减值等因素扰动,三季度盈利出现环比回落。
仅以华友钴业为例,该公司今年三季度资产减值损失达到9.88亿元,较二季度的3.05亿元大幅增加,导致公司归母净利润由二季度的10.1亿元减少至8亿元。
不难看出,今年锂电行业较好的景气度并没有惠及所有产业环节,不同环节间的盈利分化十分明显,并且这一分化大概率还将长期延续。
下游增收难增利
今年三季度锂电池整体产量继续保持增长,整体增速却有所回落。
根据中国汽车动力电池产业创新联盟数据,今年9月动力电池总销量149.2GWh,同比增长35%。从环比变化看,今年7月动力电池销量129.1GWh,8月销量146.8GWh,8月环比显著增长13.7%,9月销量仅环比小幅增长1.7%,旺季需求不及预期。
同期,储能电池销量73.5GWh,同比大幅增长104.4%,也出现一定环比回落。
整体来看,需求端动力电池旺季环比走弱,储能需求虽然增速表现突出,但整体需求端并非景气度的系统性提升,总量高增背后的结构分化特征突出。
加之成本敏感度较高的储能项目招标价格下行,动力电池市场竞争加剧,电池企业很难将原料成本波动向下传导。
近期,因三季度业绩不及预期而股价连续大幅下跌的宁德时代就是典型。
储能需求拉动了公司电池出货量和营收规模增长,却难以支撑起企业利润的持续扩张。
根据定期报告,今年三季度,该公司营业收入达到1652.2亿元,环比二季度增长11.8%,归母净利润却由二季度的225.5亿元降至212.5亿元。
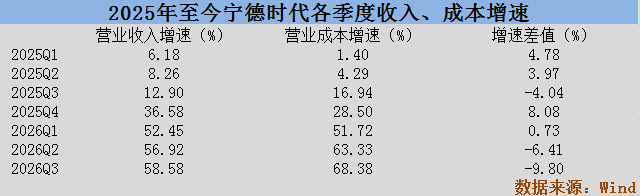
进一步对比公司收入与成本变化还可以看出,自今年二季度以来公司营业成本增速开始反超营收增速,导致公司整体盈利能力下降。
相关数据显示,今年一季度,宁德时代营收增速为52.45%,大于同期51.72%的营业成本增速;二季度,公司营收增速提升至56.92%,却落后同期营业成本增速6.4个百分点;三季度,营收增速与成本增速的差值进一步扩大至9.8个百分点。
以上数据变动显示,在行业整体增速回落、车企“去宁化”背景下,公司成本传导能力出现一定下滑,进而对公司整体盈利能力带来负面影响。
另据东吴证券测算,今年三季度,宁德时代动力电池、储能电池均价环比持平,毛利率、单位利润也出现了环比和同比下滑。
对于三季度单位盈利能力的变化,宁德时代近期在业绩说明会上回应称:“首先是产品结构的变化,一个季度的产品结构波动不代表长期方向;其次是消费税和出口退税的影响。我们正积极与客户沟通,一起来分担相关影响,同时积极推动新技术和新产品的落地,降低对盈利能力的影响。”
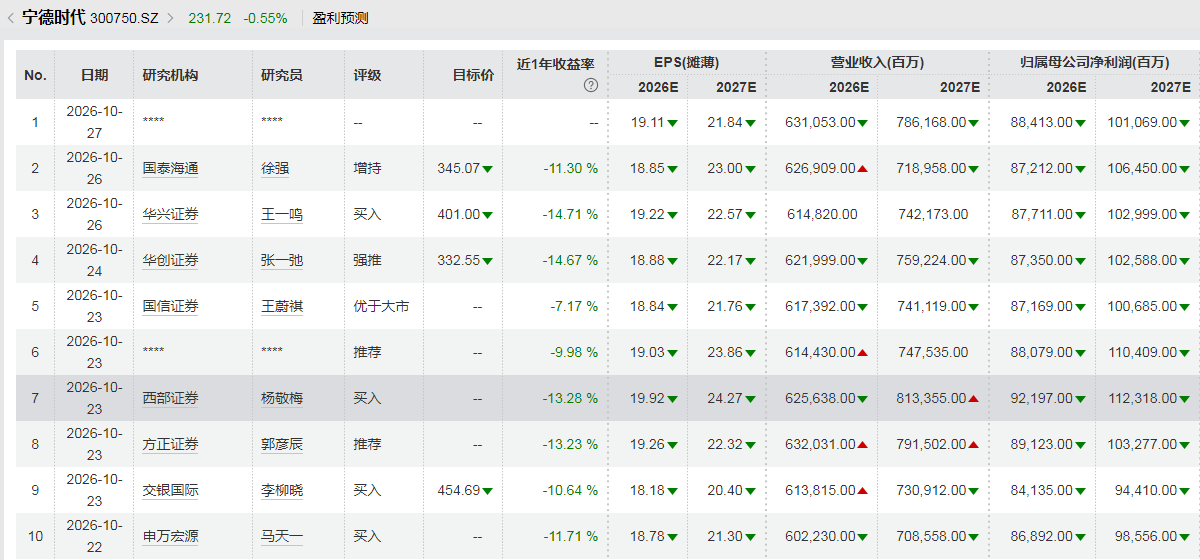
还有一个需要留意的细节:资本市场对宁德时代四季度盈利预期也在变得谨慎。
Wind数据显示,三季报披露前,券商对宁德时代2026年的盈利预期保持稳定,全年归母净利润预期值普遍在930亿元至1000亿元之间。
三季度业绩出炉后,券商全面下调公司全年归母净利润预期值至900亿元以下,少数机构更是给出了840亿元左右的预期值,并对宁德时代2027年、2028年的利润预期值同步下调。
这也留下了一个关键命题:宁德时代三季度利润规模的环比下降,究竟是产品结构变化、价格传导受阻带来的阶段性业绩波动,还是周期下行的长期趋势?
行业利润“拐点”显现
放在整个锂电行业来看,宁德时代的利润虽然占据极高权重,但是即便剔除该公司数据也难掩三季度行业整体利润的收缩。
先看锂电行业的整体盈利趋势。以Wind锂电池板块作为观察样本,截至10月27日,共有49家上市公司披露三季报,当期实现归母净利润合计383.8亿元,较今年二季度的484.8亿元减少100亿元,环比下降20.8%。
剔除最高值宁德时代、最低值东方精工后,今年三季度,上述样本公司归母净利润合计172.8亿元,较二季度的220.7亿元环比下降21.7%。
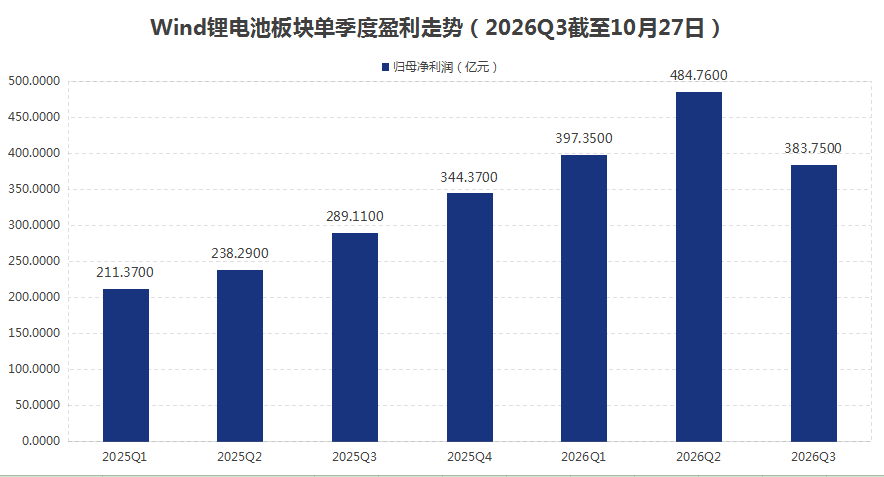
自2025年以来锂电行业利润连续五个季度增长的趋势就此结束,并且可以清晰地看到行业利润走势的拐点。
始于2025年下半年、由储能作为核心驱动力的景气周期正面临巨大考验。
回溯历史,2025年6月碳酸锂价格跌至上一轮周期低位的4万元/吨,随后整个产业链开启被动去库存,同年四季度随着海外储能长协集中落地,锂价开启新一轮上行。
本轮景气周期建立在2025年锂价深度亏损倒逼高成本产能出清、边际供给收缩,以及海外储能长协订单集中释放拉动库存消化的基础上,从而形成了锂价企稳、补库、排产抬升的正向循环。
如今,支撑景气度上行的驱动力则有所减弱。一边是随着锂价的反弹,此前被搁置的新增产能开始逐步释放,另一边则是下游需求端整体增速的回落。
还需要指出的是,与2020年至2022年相比,本轮锂电行业景气周期的驱动逻辑、持续性截然不同。
上一轮景气周期,源于新能源车市场渗透率快速提升所带来的需求端爆发式增长,叠加原料端锂矿资本开支滞后、新建产能周期漫长,形成长达两年的系统性繁荣。
2025年开启的本轮景气周期,则是一轮由储能、海外动力电池驱动的结构性上涨,需求端虽然也可以实现增长,但是在高基数下增速和持续性均明显弱于上一轮景气周期,也就很难复刻上一轮全产业链的系统性上涨行情。
对于2027年,当前市场普遍认为终端需求可以继续实现正增长,但是可能会出现总量增长、价格回落的情况,并且在需求增速、储能拐点和供需平衡方面存在一定分歧。
高盛认为,储能需求可能在2027年见顶、2028年同比下滑,同时基于储能走弱、国内动力电池增速放缓、供给增速大于需求增速的假设,预计2027年电池需求整体增速低于20%。
其他海外投行、国内券商预期相对乐观,如花旗预计2027年全球电池需求增速约26%,中信建投则预计在储能的拉动下需求增速可以达到25%至32%。
从资本市场作出的选择来看,吸取2022年至2025年锂电股深度下跌的教训后,二级市场不再将锂电股视作成长股,而是始终以周期品视角对锂电股进行定价。
在三季度行业账面利润确认走低前,锂电池板块便已经提前计价悲观预期。
截至10月27日收盘,纳入Wind锂电池板块的108家公司,今年股价平均回撤幅度已经达到49.72%,包括赣锋锂业、德方纳米在内的多家细分行业龙头年内跌幅超过60%。
股价出现如此大幅度的系统性下跌,显然已经不是常规股价回撤,二级市场更像是在交易行业周期见顶的逻辑。
(作者:董鹏 编辑:郑世凤,魏雯静)