资本大鳄IDG光伏“爱恨史”:一边狂赚140亿,一边却被套牢了!
 2026-10-28 16:17
IDG前后通过爱旭赚了至少142亿元。
来源:华夏能源网
近日,爱旭股份(SH:600732)发布了三季度业绩报,公司成功实现单季度盈利。
华夏能源网注意到,爱旭单季度盈利的背后,却有一家投资机构在加紧离场。过去一年,国际私募股权投资平台IDG从爱旭股份套现约10.42亿元至12.34亿元。
实际上,IDG从爱旭的套现早在2022年就开始了,4年来,IDG已累计从爱旭套现超过140亿元。
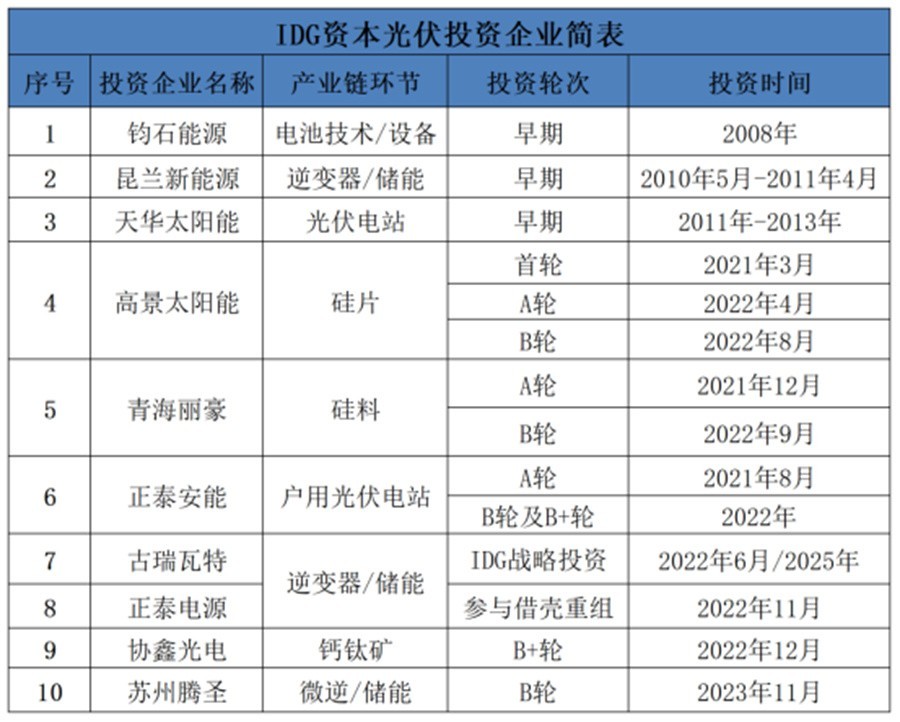
值得注意的是,爱旭只是IDG光伏产业版图中的一员。在前几年的光伏行业景气期,IDG曾大举投资光伏新星,参与打造了一批独角兽企业,包括硅片企业高景太阳能、逆变器企业古瑞瓦特、硅料企业青海丽豪、户用光伏龙头正泰安能以及钙钛矿技术领军企业协鑫光电等。
但与投资爱旭的幸运不同。随着2023年之后光伏行业进入下行周期,A股收紧上市审核,IDG投资的大部分光伏企业都没能成功IPO。IDG无法实现退出,被彻底“套牢”。
现在,爱旭的单季盈利预示着,光伏行业的周期拐点已在眼前。对IDG来说,与其现在着急离场,不如再多一些耐心,静待光伏春天的到来。
投资仅10亿,套现超140亿
IDG投资爱旭,最早可以追溯到2009年,彼时IDG一手主导了爱旭的天使轮投资,是爱旭发展过程中最早进入的一家机构投资者。
2016年,光伏行业的技术路线开始切换至PERC,爱旭发明管式PERC技术,迅速崛起。IDG也在此时开始大举重仓爱旭。IDG为此专门设立了一只私募基金义乌奇光股权投资合伙企业(有限合伙)(以下简称“义乌奇光”)。值得注意的是,该基金背后还有义乌、珠海、天津、重庆等地方国资的加入,基金总规模9.54亿元,其中对爱旭的投资金额为9.53亿元。
对爱旭投资9.53亿元主要通过三次交易完成,包括受让老股和增资。具体来看,2016年12月,IDG以2.1亿元受让江苏爱康所持广东爱康(爱旭前身)20%的股权;2017年1月,以2亿元受让中小企业基金所持10%股权;随后又增资5.43亿元,认缴新增注册资本。通过这三轮交易,IDG以9.53亿元拿下了广东爱康6075.79万元的注册资本。
2017年10月,广东爱康正式改制为爱旭科技,IDG持有其6075.79万股,占比高达43.75%,仅次于公司创始人陈刚,成为公司第二大股东。
2019年爱旭通过借壳“ST新梅”登陆A股,彼时交易作价为58.85亿元。交易完成后,义乌奇光共持有爱旭5.69亿股,持股比例因股本扩大调整为31.08%,但仍稳居第二大股东的位置。
2019年12月,ST新梅正式更名为ST爱旭后,其股价便开始一路上涨,IDG的9.53亿元初始成本也开始不断增值,截至2022年二季度末,其持仓市值已达187.8亿元。
因借壳上市的股东股票有36个月的锁定期,直到2022年三季度,义乌奇光才开始减持股票套现。2022年三季度末,IDG持股数量已大幅减持到1.95亿股,持股比例下降至17.15%。这意味着,IDG在一个季度的时间里对爱旭减持了3.74亿股,而此时的爱旭股价正处于历史高位。若以2022年6月30日至2022年9月30日的股价区间33.02元/股至37.41元/股计算,IDG一次性套现了约123亿元至139亿元。当然由于该笔巨量减持大概率包含协议转让及大宗折价,实际套现额可能低于这一理论区间上限。
2022年四季度和2023年一季度,IDG再次分别减持了爱旭0.21亿股和0.12亿股股票,这两笔减持的合计套现额大致在9.3亿元至15.5亿元之间,IDG也正式从爱旭的第二大股东变成了第三大股东。
2025年三季度,IDG对爱旭又开启了新一轮的减持动作。截至2026年三季度末,累计减持股票8383万股,套现约10.42亿元至12.34亿元。
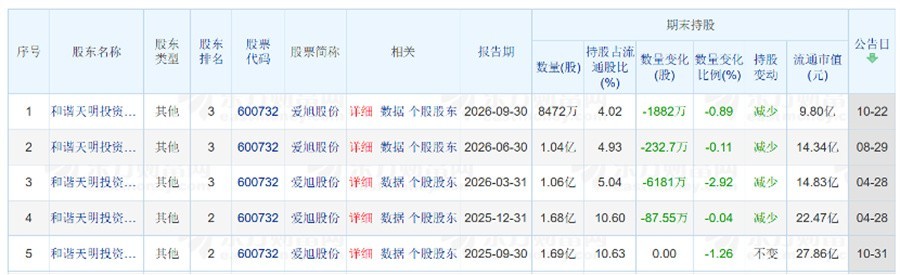
这样算来,截至目前,IDG前后从爱旭已经套现至少142亿元。按照目前股价来看,剩下的8472万股股票市值也超过了10亿元,可谓盈利丰厚。
广撒网投资光伏,却被“套牢”了
IDG对另一些光伏企业的投资,就没有这么幸运了。
IDG资本布局光伏板块较早,在参与爱旭天使轮投资时,公司还“广撒网”式投资了钧石能源、昆兰新能源和天华太阳能。
然而,目前除钧石能源在高效异质结电池技术领域处于领先地位外,昆兰新能源的主业已从光伏并网逆变器变为储能,且规模一直偏小。天华太阳能虽曾在美国纳斯达克上市,但股价持续低迷,业绩也很糟糕,2020年10月正式退市,公司目前已走向破产清算。
2019年,IDG又开启了新一轮光伏投资。
2019年7月,IDG联合珠海华发集团成立高景太阳能,开始从零孵化这家硅片新秀。在2021年3月第一轮融资中,IDG以8亿元认缴新增注册资本,合计持有高景太阳能近40%的股权;2022年4月和8月,IDG又持续跟投公司A轮和B轮融资,高景两轮合计融资额41.15亿元。
值得一提的是,同为IDG投资的公司,爱旭为高景提供了不少订单。高景太阳能此前提交的招股书显示,2021年至2022年,公司来自爱旭的销售收入分别达12.18亿元和37.74亿元,营收占比一度高达48.9%。
在IDG的资金支持下,高景太阳能迅速崛起,其硅片产能很快做到全球前三,巅峰期估值高达200亿元。
然而,高景太阳能的资本化道路却一波三折。公司2022年11月就已启动IPO进程,2023年6月首次申报创业板,但仅3个多月后便主动撤回。2023年11月又火速重启辅导,至今已推进至第十一期,但仍未提交正式上市申请。
IDG虽然并未直接参与青海丽豪的设立,但在2021年12月,IDG便快速出现在了青海丽豪A轮融资中。2022年9月,青海丽豪宣布完成22亿元B轮融资,IDG再次跟投。
爱旭也在2022年出资3.85亿元获得青海丽豪2.78%的股权,爱旭董事长陈刚至今仍持有青海丽豪4.83%的股份。
借助IDG等资本加持,青海丽豪在青海西宁、四川宜宾、内蒙古包头迅速扩张。截至2025年底,已建成投产的高纯晶硅产能超20万吨,另有在建产能10万吨,在国内同行中排第六位,其估值也一度接近140亿元。
但与高景类似,青海丽豪的上市之路也基本被堵死。2026年2月,通威股份(SH:600438)宣布筹划收购青海丽豪100%股权,9月24日市场监管总局也已无条件批准该事项,但估值与支付方案目前仍在协商中。通威的出手对IDG等股东来说是一件好事,为其创造了一个退出的机会。
相比高景太阳能和青海丽豪,IDG投资的另外一家光伏逆变器企业古瑞瓦特情况要好一些。
2022年6月,古瑞瓦特首次向港交所提交IPO申请前夕,IDG通过旗下Best Select和Bateson Group两大平台,以9亿元参与了古瑞瓦特的融资,拿下6.52%的股份。2025年年底再度加码2.16亿元,持股比例升至10.42%,成为古瑞瓦特第一大机构股东。
然而,自IDG投资以来,古瑞瓦特已连续三次向港交所递表,最近一次是在2026年6月份,目前仍在审核阶段。
不只产业链上游,IDG在下游同样有投资。2021年8月,IDG通过旗下天津和谐海河股权投资合伙企业(有限合伙)参与户用光伏龙头正泰安能A轮10亿融资,2022年B轮40亿融资时再次加码。目前持股比例为2.53%,位列正泰安能第四大股东。
值得注意的是,正泰安能也曾在2023年6月向A股递交上市申请,然而2025年9月又主动撤回了申请,转而由其母公司正泰电器单独在H股IPO。
华夏能源网注意到,在正泰系中,IDG还曾投资正泰电源,并获得了丰厚收益。2022年11月,IDG旗下珠海悦宁、珠海康东两只基金合计出资3.91亿元,以9.54元/股的价格受让了通润装备的部分股权。交易完成后,IDG合计持有通润装备总股本的11.5%。后来正泰电器将光伏逆变器和储能业务装入通润装备,并改名为正泰电源,公司股价迎来上涨。
和爱旭的减持步伐基本一致,从2025年8月开始,珠海悦宁和珠海康东减持正泰电源股票。截至2026年三季度末,两者通过多次减持,已累计套现约4.37亿元,早已收回投资本金。在多次减持后,珠海悦宁和珠海康合计持股比例已从最初的11.5%降至约3.99%。
从高景、丽豪,到古瑞瓦特、正泰安能,现在最想抽身而退的肯定是IDG。但在光伏行业一轮又一轮的周期中,资本更应该与行业共成长,企业更需要耐心资本的支持。如果大家都在逐利本性下选择套现离场,必将会让本就“内卷”的行业雪上加霜。IDG,还是多些耐心的好。
(来源:华夏能源网)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。