诺诚健华Q3营收大增150.60%:BD里程碑收入推高业绩,奥布替尼独挑商业化大梁
来源:时代财经
药品销售增速与整体营收增速之间的明显差距,主要来自BD里程碑收入的确认。

图片来源:图虫
诺诚健华(688428.SH/09969.HK)第三季度营业收入同比大增150.60%。但同期药品销售收入增速为38.59%。两组数据出现明显剪刀差,内生盈利能力引发市场关注。
10月26日,诺诚健华发布2026年第三季度报告显示,前三季度,公司实现营业收入20.99亿元,同比增长88.21%;归属于上市公司股东的净利润6.56亿元,扣除非经常性损益后的净利润为5.86亿元,实现持续盈利;经营活动产生的现金流量净额为2.20亿元,同比由负转正。
从增长动因看,除奥布替尼持续放量、坦昔妥单抗和佐来曲替尼新增销售贡献外,诺诚健华与Zenas BioPharma(下称“Zenas”)的授权许可合作完成后续里程碑交付,成为营收增长的重要因素。
另一方面,公司单品依赖问题仍较为突出。奥布替尼作为公司商业化收入的核心支柱,仍面临激烈竞争。
在27日的业绩说明会上,以诺诚健华首席财务官傅欣为代表的部分高管,一方面坦承BD收入成为公司业绩核心助推力量;另一方面也表示,公司正在着手通过坦昔妥单抗、佐来曲替尼等产品强化公司的商业化盈利能力。
BD里程碑收入助推单季净利扭亏
诺诚健华成立于2015年,是一家处于商业化阶段的生物医药高科技公司,专注于恶性肿瘤及自身免疫性疾病领域一类新药的研发。公司于2020年3月在港交所上市,2022年9月登陆上交所科创板,并于2025年首次实现年度盈利。
从单季度表现看,诺诚健华2026年第三季度实现营业收入9.62亿元,同比增长150.60%;归母净利润约4.09亿元,同比扭亏。
公司在三季报中解释称,营收增长主要来自奥布替尼持续放量、坦昔妥单抗和佐来曲替尼新增销售贡献,以及与Zenas授权许可协议完成后续里程碑交付。
不过,进一步拆分收入结构可以看到,公司整体营收增速明显快于药品销售增速。三季报显示,前三季度公司药品销售收入为14.49亿元,同比增长41.47%,而营业收入同比增长88.21%;单季度看,第三季度药品销售收入为5.31亿元,同比增长38.59%,而营业收入同比增长150.60%。药品销售增速与整体营收增速之间的明显差距,主要来自BD里程碑收入的确认。
诺诚健华首席财务官傅欣在27日召开的业绩说明会上表示,扣除药品销售收入后的其余营业收入,主要是公司与Zenas达成的独家许可协议所实现的里程碑收入。
回溯来看,2025年10月,诺诚健华子公司InnoCare US与Zenas签署授权协议,将奥布替尼、IL-17抑制剂和TYK2抑制剂在协议约定区域内的相关权益授予Zenas。2026年以来,相关交易对价陆续兑现:上半年公司已确认与IL-17抑制剂对外许可首付款相关收入;8月,InnoCare US又达成与奥布替尼相关的近期里程碑,有权获得Zenas 200万股普通股及2500万美元现金。
在此背景下,BD收入对当期营收形成明显推升,而药品销售能否在覆盖相关费用后独立支撑持续盈利,仍是市场关注的核心问题。
前三季度研发、销售、管理费用分别为7.85亿元、4.23亿元、1.64亿元,三项费用合计约13.72亿元,规模和同期药品销售收入14.49亿元接近,这也意味着,在剔除BD收入后,诺诚健华内生商业化盈利压力不小。
傅欣对此进一步表示,公司2026年第三季度实现持续盈利,2026年1—9月与上年同期相比扭亏为盈。但从目前收入结构来看,BD收入对公司业绩增长形成了较为明显的支撑,药品销售能否在覆盖相关费用后持续支撑盈利,仍待后续观察。
奥布替尼贡献超九成商业化收入
药品销售收入持续增长的背后,是诺诚健华对于奥布替尼这一核心产品的依赖。
2025年,诺诚健华商业化产品收入约14.42亿元,同比增长43.43%,其中,奥布替尼贡献收入14.10亿元,占比约97.78%。
进入2026年,诺诚健华预计2026年全年药品销售收入增速有望超过35%,但目前公开资料未披露奥布替尼具体销售额。从药品销售收入来看,2026年前三季度,公司药品销售收入同比增长41.47%。
在半年报中,诺诚健华将奥布替尼销售增长的驱动因素归结为一线适应症获批、医保覆盖扩大目标患者群体、差异化适应症定位,以及商业化团队持续提升市场渗透率等。
不过,奥布替尼所在的BTK抑制剂市场竞争激烈。2025年医保目录调整后,包含奥布替尼在内已有五款BTK抑制剂纳入国家医保。
诺诚健华在半年报中也表示,相关治疗领域已有多款获批产品及处于临床研究阶段的竞品,伊布替尼、泽布替尼等产品在中国的获批上市和纳入医保时间均早于奥布替尼,公司在市场推广方面面临一定竞争压力。
对于BTK抑制剂国内目前的竞争格局,10月27日摩熵数科分析师向时代周报记者表示,据摩熵医药销售数据库,从医院端、实体药店及网上药店销售数据看,百济神州(688235.SH/06160.HK)的泽布替尼2025年销售额达25.61亿元,2021—2025年年复合增长率为39.5%,占据较大市场份额;奥布替尼2025年销售额达10.02亿元,2021—2025年年复合增长率超过80.7%,放量速度较快,但市场份额仍需追赶。
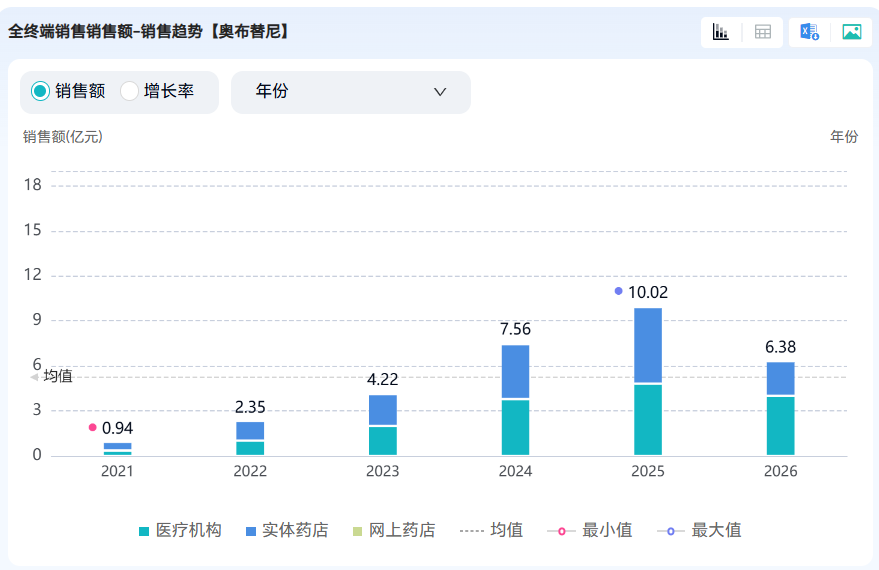
图片来源:摩熵医药
同时,上述分析师表示,随着国产BTK抑制剂陆续纳入医保,价格下降已经成为必然。行业竞争已经从市场抢占转向临床价值优势、医保支付覆盖、一线治疗获批等综合因素的竞争。
这也意味着,尽管奥布替尼仍处于快速放量期,但诺诚健华对单一核心产品的依赖仍较为突出。
目前,诺诚健华也正推动其他商业化产品逐步放量。公司执行董事、董事会主席兼行政总裁崔霁松在业绩发布会上表示,坦昔妥单抗于2026年迎来首个完整销售年度,预计将持续进行商业化贡献;佐来曲替尼为公司首款获批上市的实体瘤治疗药物,且儿科适应症的上市申请正在推进中,有望进一步覆盖更多患者人群。
不过,与奥布替尼相比,上述产品目前收入贡献仍较为有限,能否随着商业化推进逐步放量,成为公司新的收入支柱,仍有待观察。
(来源:时代财经 编辑:张明艳)