给老厂装“新芯”,共达电声重启资本引擎
来源:证券时报
山东潍坊,共达电声的车间里,一批批微型麦克风正下线、装箱,发往全球各大车企——在这个细分品类上,这家老牌电声厂稳稳握着全球20%以上的市场份额。然而在很长一段时间里,资本市场几乎把它遗忘了:2012年上市募集3亿元后,公司整整14年没有进行过一次再融资。
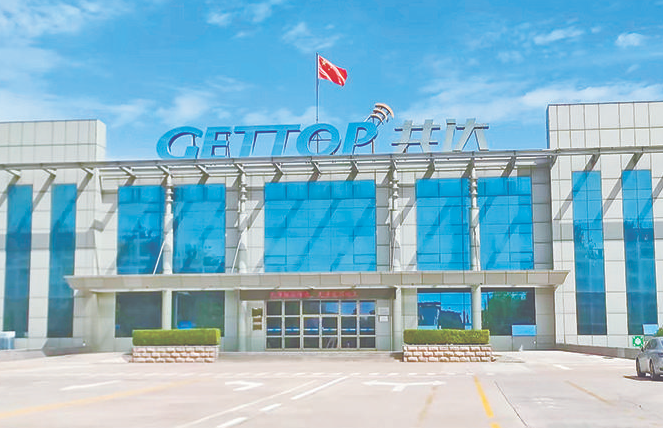
共达电声办公楼
变化始于一位“外来者”。今年,投资机构出身的周思远正式出任共达电声董事长。在他身后,是头部硬科技投资机构韦豪创芯,以及其投资版图里的八十多家科技企业。一家曾与消费电子黄金时代擦肩的老牌声学厂,正在被一级市场投资人的打法重新改造。
如今,这家老厂重新站到了资本的聚光灯下:传统业务结构持续优化,同时瞄准AI产业链等未来第二、三增长曲线的布局也正逐步勾勒——沉寂了14年的资本通道,正在重新打开。
一堂昂贵的“资本课”
共达电声的起点并不低。“2012年,共达电声登陆A股,手里握着某全球音频巨头的核心订单,行业地位不输大部分对手。”周思远介绍。
命运的岔路口出现在某海外手机龙头的订单上。“当年该公司最早选择的就是共达电声。”周思远复盘,但要接住这张订单,需要投入天量资金扩产——共达电声彼时的管理层看着手里稳定的音频业务,不敢干,把这张入场券拱手让了出去。接棒的友商,此后借助产业链红利和资本市场累计数百亿元的融资,一路成长为千亿级巨头。
差距的伏笔,早在订单之前就已埋下。共达电声的创始团队是电声行业老人,精于声学本身;而一些同行从海外归来的核心团队,对全球消费电子趋势的判断截然不同——一个看到的是“现有业务做得挺好”,一个看到的是智能手机时代的入口。
守住细分,却守不大体量。消费电子的市场体量是汽车市场的数十倍;共达电声虽握着汽车麦克风全球20%以上的份额,一年营收只有14亿元上下,天花板清晰可见,而要捅破它,靠3亿元募资“滚雪球”式的积累远远不够。
两种打法的分野,被资本市场急速放大:友商把每一轮融资都变成产能和份额,雪球越滚越大;共达电声则把上市公司当成了一家“只管经营的工厂”——14年里没有从资本市场拿过一分钱,也没有讲出一个新故事。此后共达电声又接连遭遇波折,企业易主;易主后的资本运作随后被否,共达电声的发展再度蹉跎。
“只靠自身滚动发展,这一步就慢了。”周思远说。这是他接手共达电声前,反复咂摸的一课。
先做减法再做嫁接
周思远与共达电声的缘分始于2021年。当时韦豪创芯参与投资MEMS传感企业无锡韦感,恰逢前股东对共达电声的运作受挫,机会窗口打开。团队很快发现,共达电声的声学业务与其投资版图中声音芯片业务的客户高度重合——手机和汽车,两大赛道的客户资源几乎可以完全复用。
收购结构设计得颇为精巧:2021年9月,无锡韦感以约4.6亿元受让共达电声10.28%股份,再叠加一致行动安排取得控制权,此后逐步增持。2025年12月,韦豪创芯以2.29亿元协议受让无锡韦感所持5.24%股份,成为公司第二大股东;2026年,韦豪创芯又连续增持,截至9月底,与控股股东无锡韦感合计持股近17%。
入主后的第一个动作,出人意料地克制:不动人。“共达电声现有管理团队的组织生产、品质管控能力非常强,这也是山东企业的一个特点。”周思远说。韦豪创芯只派出一名总经理和一名战略投融资负责人,原有职业经理人团队全部留任。这背后有一层冷静的判断:共达电声的高管既不是创始团队,也不是大股东,“谁来当股东,他们都只管把生产管好”——这反而成了整合中被认为是最稳的一块基石。
接着是做减法。公司陆续砍掉了低毛利业务,并战略性放弃了一些竞争激烈的红海领域。同时,把与上市公司存在同业竞争的芯片业务全部装入共达电声,治理结构随之理顺。
真正的加法,来自“嫁接”。韦豪创芯投资的八十多家企业中,与汽车相关的有二十多家。这些初创企业逐一敲开车厂大门、做供应商认证,成本极高。早在2024年,韦豪创芯就陆续给共达电声介绍客户资源,把其毫米波雷达、车载一体机、无线充电等产品模组的生产导入共达电声体系——初创企业省去了建厂投入,共达电声则从“麦克风和小喇叭”扩展到整个车载电子品类。2025年,共达电声车载业务收入历史性反超消费电子。
嫁接的逻辑还在复制。周思远讲述,韦豪创芯一家被投企业打入了某知名消费电子公司的供应链后,由于对方担心其体量小、供货不稳,共达电声以上市公司身份介入合作,对方的顾虑打消了,共达电声的麦克风也顺势带进了这家知名消费电子公司。“共达电声能做什么?韦豪创芯还能给共达电声带来什么?这是我们今年最大的转变。”周思远说。
把技术变成收入
共达电声的新故事,眼下才刚刚起笔。今年5月,公司成立了共达智算全资子公司,共达智算聚焦“AI算力基础设施”,依托共达电声声学精密制造、资金、供应链资源优势深度整合资源,通过算力服务器组装、到算力租赁服务等多元业务模式,构建AI算力生态闭环,实现从高端算力供给到垂直场景应用落地的全链路布局。通过锁定与核心厂商在芯片和服务器方案的研发,共达智算负责硬件设计、制造与市场全渠道的销售,逐步通过训练服务器、推理服务器、Agent Computer、个人AI中枢产品等产品逐步布局产业链,成为公司第二增长曲线。
算力业务是另一种轻资产打法。“现在的算力有点像长租公寓:有人建房子,有人持有房子,有人管房子。”周思远打比方,共达电声不做“持有房子”的重资产,而是做把整条链条打通的服务方——上游对接AI加速卡货源,中间牵手资产持有方和专业运营方,下游匹配终端客户,进一步打开业务增量空间。
在周思远眼里,算力更大的价值是“触角”:“通过它接触最上游的大芯片和最下游的终端客户,找到共达电声下一步能切入制造的AI硬件。”沿着同一逻辑,共达电声还战略投资了存算一体芯片企业九天睿芯,提前锁定未来的模组量产订单。此外,共达电声在国内成立了材料子公司,围绕AI硬件向上游深耕关键材料领域。
把镜头拉远,近年来,IPO门槛抬升后,大量技术过硬、体量却够不着门槛的中小硬科技企业,出路之一便是并入上市公司,手握几十上百个项目库的投资机构,成了天然的整合者。
作为这条新路径的探路者之一,周思远认为,“这种模式不是炒壳,是给那些技术过硬、却够不着IPO门槛的项目,找一个能量产、能交付的家。”按照他的时间表,今年所有布局落地,明年小批量供货,后年进入量产收获期——“估值终究是未来的兑现。只有把技术落地、把收入做出来,才撑得起穿越周期的成长。”
责编:蔡江伟
(来源:证券时报 编辑:张明艳)