请来盗墓笔记,北京环球影城还想靠IP赚钱
 2026-10-28 16:17
主题乐园的钱不好赚了
来源:迈点
最近,环球影城母公司康卡斯特三季报出炉,披露了主题乐园分部调整后EBITDA盈利指标同比降逾17%,其中北京环球度假区的业绩表现引发了不少讨论。
据财报,北京环球度假区整体资产约77亿美元,负债约78亿美元,账面负债超过了资产。中方股东首旅集团的评级报告补上了另一面,2025年项目公司营业收入77.55亿元,利润总额亏损22.82亿元,入园人次同比增长2.48%,门票收入降了1.63%。
客流在涨,票钱在降,亏损在扩大,这是北京环球度假区开业五年后摆上桌面的“成绩单”。
那问题就来了,进园的客人越来越多,为什么花的钱越来越少?主题乐园还能靠什么挣钱?迈点研究发现,过去几年北京环球度假区为了让游客花钱,它的主线只有一条——不断地把新的IP请进园。
1、北京环球影城的联名IP名单,越来越长
2022年,《王者荣耀》第一次走进北京环球,次年英雄巡游排成了一出30分钟的移动舞台剧;2023年秋天,原创角色恶魔兔在惊彩环球首次亮相;2025年,《原神》把互动主题餐厅开进了园区。
到今年,节奏明显加快,春天的环球无限春日同时引进《原神》《长安三万里》《航海王》,草帽一伙的见面会和主题餐厅一起上,虚拟歌手洛天依站上了季节活动的舞台;秋天的惊彩环球,又把《盗墓笔记》《第五人格》第一次带进主题公园,为即将到来的万圣节预热。
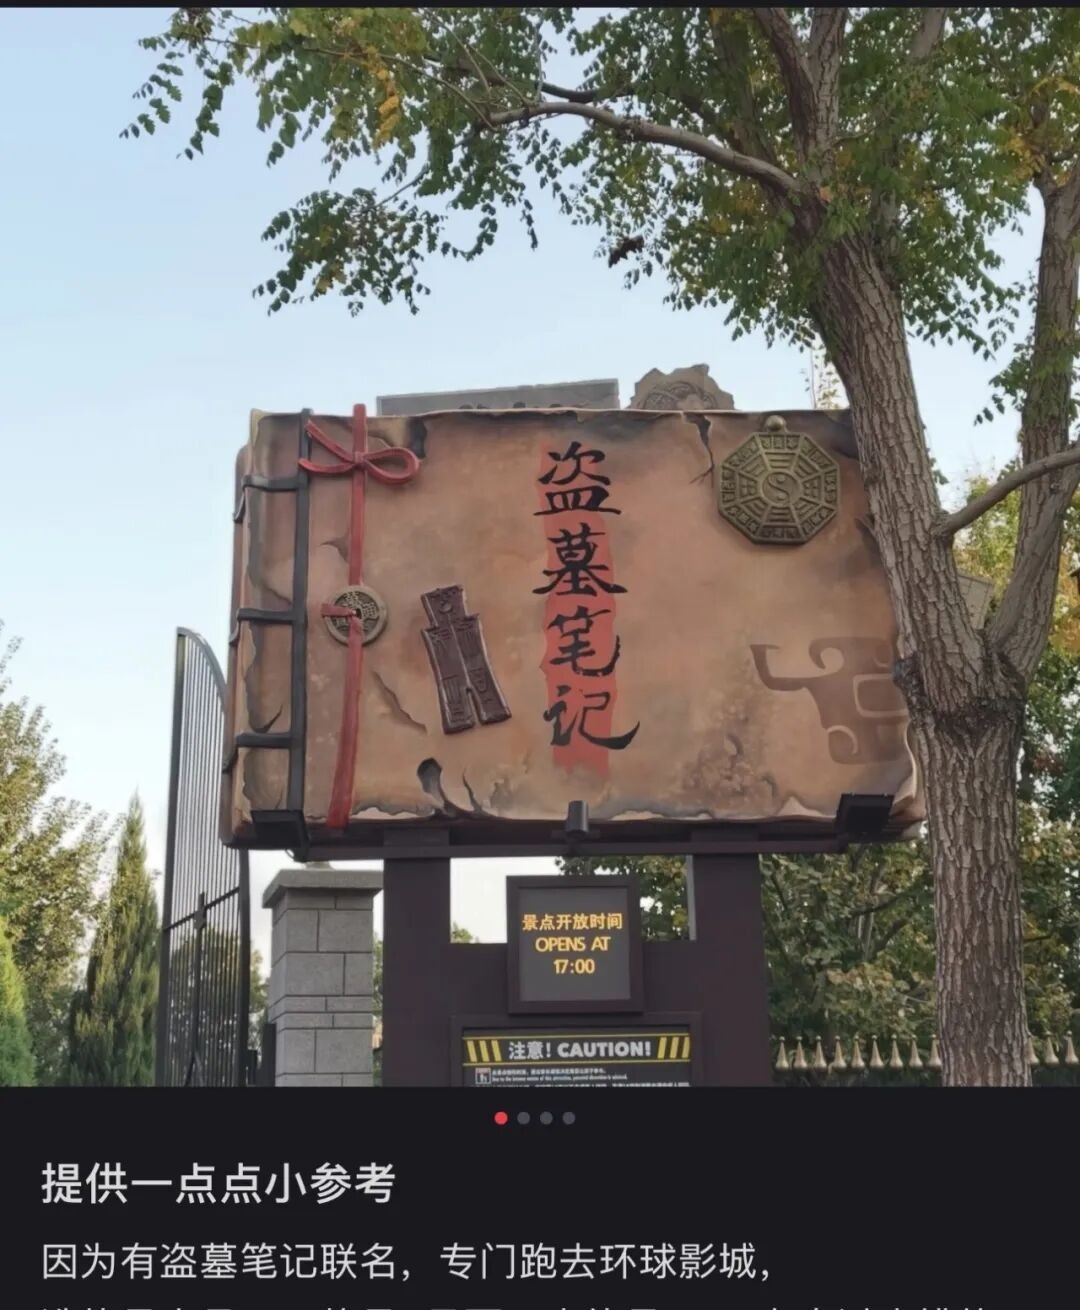
图注:北京环球影城联名
五年下来,游戏、动画、小说、虚拟歌手轮着来,本土IP的名单越拉越长。
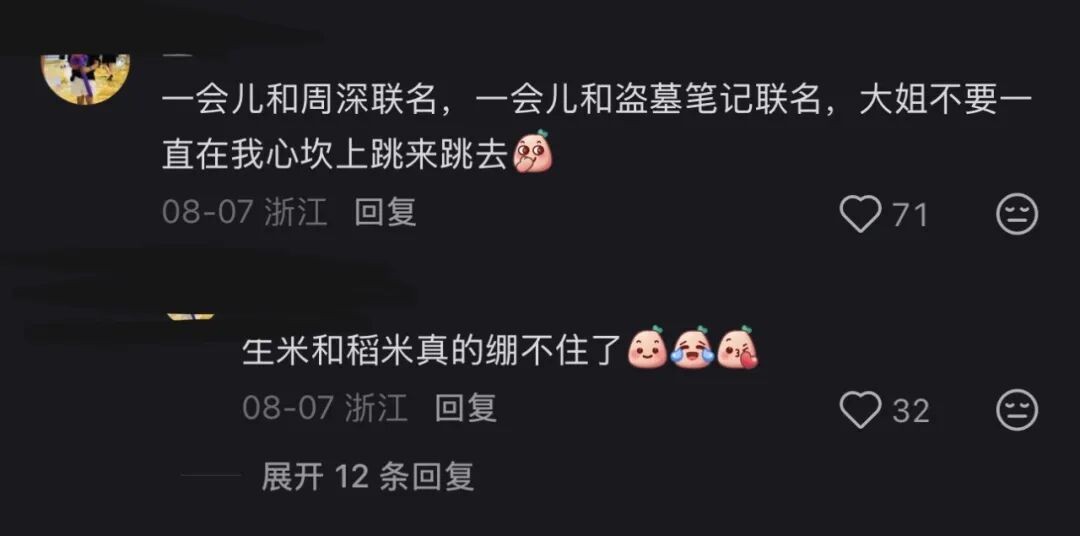
图注:网友评论
这些IP进园的方式也高度一致,主题餐厅、季节活动、惊吓空间、角色见面会,全是轻量级内容,配套主题餐饮和限定商品。
引进外部IP的原因很简单。目前撑起北京环球影城的常驻IP里,哈利·波特是向华纳授权来的,超级任天堂世界是与任天堂合作来的,小黄人、功夫熊猫虽出自集团自己的动画厂牌,都是电影人物。
可中国年轻人愿意为某个角色二刷三刷影视作品,但不一定愿意为它花钱,这时候盗墓笔记、第五人格这类IP的联名就很方便了,因为它引入的是现成的情感记忆,合作落地就能用。
图注:摄图网(id:501057957)
而且引进的成本也不高,本土IP的授权费、联名分成一年一签,签一年付一年,这是内容合作的市场价格。更何况,一座大型游乐设施从规划到开放要以年计,一家主题餐厅几个月就能换一茬,环球用这种快节奏的内容更新,填着大型设备之间游客新鲜感的空档,游客每隔几个月进园都能遇到新面孔,新鲜感有了持续的来源。
可以说,对眼下的北京环球来说,想要快速获客,引进成熟的本土IP都是效率最高的选择。
2、上海迪士尼干了相反的事,把IP送出去
就在环球忙着往园里请人的时候,另一家巨头干了一件方向完全相反的事,把自家IP送出去。
2026年10月14日,哈尔滨冰雪大世界与迪士尼中国官宣,第二十八届冰雪大世界将打造《冰雪奇缘》主题区域,艾莎、安娜、雪宝这些角色会以冰雕和场景的形式落地,面向今年冰雪季。
这件事的有趣之处不在于“冰雪奇缘配冰雪大世界”这个显而易见的般配,而在于它的成本结构。一个IP从创意、剧本、制作到宣发,钱早就在电影和衍生品上赚过一轮了,再授权一次,边际成本几乎为零,它卖的是已经沉淀完的存量资产。
图注:摄图网(id:701119220)
而且这一手还顺手解决了两个问题,一是中国的冬季,恰恰是户外乐园最难熬的淡季,用授权可以让IP在最冷的季节保持曝光;二是哈尔滨冰雪大世界本身是个年客流以百万计的超级场景,等于白捡一块巨大的广告牌,还可能反向给上海输送客源。
这就和环球形成了鲜明的对照,一个在支出端买流量,一个在收入端变现存量。
当然,卖IP也不是高枕无忧。
如果说环球的问题是“门票依赖症”,迪士尼的问题就是另一句话,集团全球增长,中国区单独承压。
迪士尼Experiences分部FY2025收入361.56亿美元、运营利润99.95亿美元,都是近年高点,2026财年三季度收入还涨10%、利润涨20%;但同期国际乐园板块收入涨6%,运营利润却降了13%,CFO在电话会上直言,亚洲需求疲弱,主要反映在上海和香港,预计延续到四季度。
上海迪士尼中方股东申迪集团的账本更能说明问题,从2023年扭亏之后,集团营收从143.63亿元涨到2025年的176.40亿元,净利润却从22.11亿元滑到18.58亿元、再到12.81亿元,营收创新高,利润连降两年。
当然,上海迪士尼第九个主题园区蜘蛛侠2025年5月动工、第三座酒店建造、第四座酒店启动前期,扩建期的资本开支和运营成本也是利润下降的原因之一。
3、让游客,尽可能停留更久
把上海迪士尼和北京环球影城这两条IP路径放在一起,商业逻辑的差别很大。
环球买的是“频次”。授权费和制作费是可变成本,一年一签、签一年付一年,风险可控,换来的是复游次数和园内二消。但它改不了客单结构,你为了《盗墓笔记》的惊吓空间再来一趟,买的还是那张票,喝的还是那杯黄油啤酒。而且IP是租来的,热度周期、调性冲突(暗黑恐怖和亲子客群天然有冲突)、授权成本,全都不在自己手里。
迪士尼卖的是“存量”。成本接近于零,赚的是授权费和品牌外溢。但它的问题在于对合作方的场景依赖很强,而且这种轻资产输出体量有限,撑不起一座几百亿投资的乐园的日常报表。
但两条路径都停在IP这一层,动的是内容,动不了客单。主题乐园眼下更根本的问题在IP之外——客人不愿意在园里多花钱。
这两年整个文旅行业的集体症状就是,游客愿意出门,不想多花钱。出行意愿恢复得不错,客单价恢复得很慢,到处都是人,人均消费就是起不来。
图注:摄图网(id:501057964)
而对于主题乐园来说,破解这道题的方法其实只有一个:把游客的停留时间,尽可能拉长。
游客在园里多待一小时,就多吃一顿饭、多买一个周边、多刷一次优速通;从一日游变成两天一夜,就多出一晚房费、一顿晚餐、一顿早餐,住宿是唯一能把消费时间从“白天十小时”拉长到“24小时以上”的产品,也是利润率最高的那一块。
住宿是停留时间的最大变量,上海迪士尼目前有2家主题酒店,第三家上海迪士尼星愿酒店今年冬天开业,第四家也已经在筹备。但北京环球度假区只有两家酒店,房量有限,京津冀客群又习惯“两小时车程、当天往返”,晚上留不住人。
环球不是没在这个方向努力。2026年9月官宣的亚洲首个《速度与激情》室内主题骑乘,对冲的是北方冬季和极端天气;蓝贡湖夜间娱乐表演,是把闭园时间往后推;首旅集团与天津、河北文旅集团签署战略合作,与城市副中心、通州区协同,是想把“一天”拉成“两天”、把“一个园”拉成“一条线”。
动作有效果,但还不足够。有数据显示,2025年春节,“北京环球影城酒店+门票打包套餐”搜索量同比涨527%,周边民宿住两晚以上的用户占52.4%,平均入住2.2天,比上年多0.3天。
但放在更长的时间跨度来看,一次促销拉动的是一季的间夜,停留时间的结构要真正改变,靠的是酒店房量、夜间内容和区域联动的持续投入,北京环球度假区在这一环上的功课,才刚开始。
4、结语
开业五年,北京环球度假区走过了开园红利期、客流爬坡期、新鲜感消退期,站在了存量运营期的门口,上海迪士尼则一边顶着需求转弱的压力,一边继续扩建。
一个把IP请进门,一个把IP送出门,方向完全相反,但指向的是同一件事:园内那点增长,已经不够用了。
对环球来说,需要证明高频的内容更新能扛住折旧和利息那堵墙;对迪士尼来说,需要证明第九个园区和新酒店,能在需求转弱的年份里兑现回报。两家都还在半路上。
而对整个文旅和住宿行业来说,这两本账本真正的价值在于提醒了一件事:当流量见顶成为常态,当“愿意出门但不想多花钱”成为长期底色,能做的文章只剩两样,把停留时间拉长,把客单结构做厚。
门票是面子,时间是里子。谁能把游客的一天变成两天,谁才算真正爬过了那堵墙
(来源:迈点)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。