告别负增长!兴业银行前三季营收增速转正,中收拉动增长


21世纪经济报道记者 曹媛 深圳报道
10月29日,兴业银行(601166.SH)发布2026年三季度业绩报告。
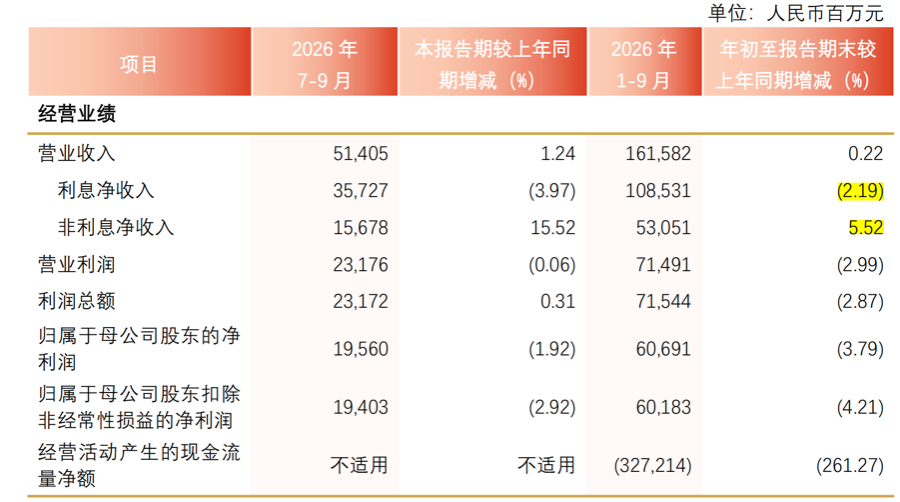
报告显示,前三季度,兴业银行实现营业收入1615.82亿元,同比增速由负转正;归母净利润606.91亿元,同比下降3.79%,但降幅较半年度有所收窄。
净息差为1.60%,同比下降12个基点,但同比降幅较上半年收窄。
资产质量保持稳定。该行前三季度不良贷款率1.08%,与上年末持平,但个人信用卡和零售贷款风险有所上升;拨备覆盖率222.68%,风险抵御能力保持良好。
股东回报方面,2026年三季报中,兴业银行再次明确,将继续实施中期分红。今年5月,该行2025年年度股东大会审议通过《2026年度中期利润分配计划》,授权董事会按照不高于半年度归属于母公司普通股股东净利润的三分之一的比例制定并实施中期利润分配方案。
截至10月29日收盘,兴业银行(601166.SH)报19.40元/股,今年以来下跌2.55%。
利息净收入仍承压,中收拉动营收增长
拆解兴业银行营收构成能看到,该行前三季度利息净收入仍承压,中收拉动营收增长。
前三季度,兴业银行实现营业收入1615.82亿元,同比增长0.22%,增速较上半年由负转正;归母净利润606.91亿元,同比下降3.79%,但降幅较半年度有所收窄。
利息净收入方面,前三季度该行实现利息净收入1085.31亿元,同比下降2.19%。
对此,兴业银行解释称,主要受资产利率下行和业务结构变动等因素影响。
利息净收入承压背景下,中收成为拉动营收的“关键引擎”。前三季度,兴业银行实现手续费及佣金净收入209.21亿元,同比增长4.18%,占总营业收入比重提升至12.95%。
这主要受益于财富销售中间业务收入和托管中间业务收入的增长,两者分别同比增长了8.11%、10.05%。
拓展收入来源的同时,兴业银行也在“降本”。前三季度,业务及管理费430.16亿元,同比下降0.58%;成本收入比26.73%,同比下降0.24个百分点。
 (图源:兴业银行三季报)
资产负债结构优化,资源重点投向“产业金融”
近年来,商业银行持续优化资产负债结构,兴业银行亦不例外。
资产端小幅扩张。截至9月末,兴业银行资产总额为11.27万亿元,较上年末增长1.56%。
其中,客户贷款余额6.15万亿元,较上年末增加2011亿元,增长3.38%,主要投向科技、绿色、产业等领域。
该行资源向“产业金融”领域倾斜。截至9月末,该行科技金融、绿色金融、产业金融贷款余额分别较上年末增长16.22%、11.95%、6.94%,增速均快于总贷款增速。
负债端,该行将业务重心放在“稳增长、降成本”。截至报告期末,负债总额10.29万亿元,较上年末增长1.09%。
其中,存款余额6.20万亿元,较上年末增加2708亿元,增长4.57%。存款付息率1.40%,同比下降31个基点。
截至三季度末,该行企金客户数175.01万户,较上年末增长4.98%,企金潜力及以上客户、价值客户分别增长7.47%、9.55%;零售客户数11796.35万户,较上年末增长2.82%,其中双金客户、私行客户分别较上年末增长6.64%、8.79%。
(作者:曹媛 编辑:孙超逸,魏雯静)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。