工行、建行,再创新高!2600亿“红包”,即将下发
来源:e公司
工行、建行,再创新高!2600亿“红包”,即将下发
工行、建行盘中再创新高,银行股迎来分红行情。
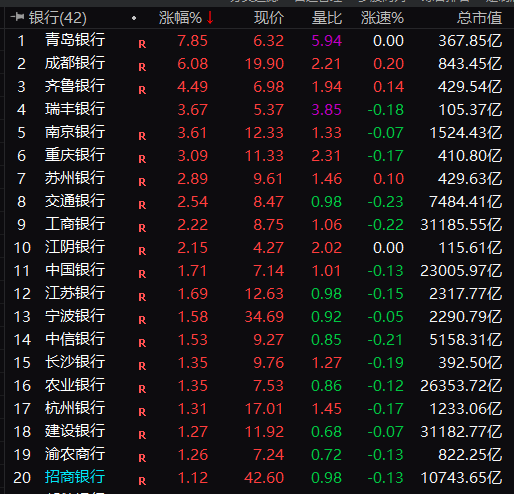
10月29日早盘,A股银行板块表现活跃。国有大行方面,工商银行、交通银行涨超2%,其中工行、建行股价再创历史新高;青岛银行领跑板块,涨幅一度近8%;成都银行涨超6%,齐鲁银行、南京银行、瑞丰银行等中小银行纷纷跟涨。
有机构预计,银行股短期受资金影响波动,但中期方向受基本面及配置型资金牵引,板块有望从“高股息防御资产”向“高确定性权益资产”重估,全年仍将演绎估值上行方向。
股价再创新高
截至午盘,工商银行股价创下历史新高,报8.75元/股,涨幅2.22%。交通银行报8.47元/股,涨幅为2.54%;建设银行同步走强,上涨1.27%,续写历史高点。
与此同时,城商行与农商行表现更为活跃。青岛银行与成都银行涨幅居前,成为银行板块中弹性最强的两只个股。青岛银行涨幅达7.85%,领跑板块,成都银行上涨6.08%,齐鲁银行涨幅为4.49%,瑞丰银行、南京银行、重庆银行涨超3%,苏州银行、江阴银行涨超2%。
就在10月27日,惠誉评级确认工商银行、农业银行、建设银行、中国银行、邮储银行、交通银行六家国有大型商业银行的长期外币发行人违约评级为“A”,展望稳定。同时,上调六家银行的生存力评级(VR),其中,工行、农行、建行、中行升至“bbb+”,邮储银行升至“bbb”,交通银行升至“bbb-”。
中期派息超2600亿元,六大行占比逾八成
从近期行业的表现来看,银行分红节奏与力度有实质性提升。
截至目前,已有21家A股上市银行披露2026年中期分红方案,合计拟派息金额超过2600亿元,覆盖国有六大行、4家股份行、6家城商行及5家农商行。
其中,国有六大行合计拟派现约2209.89亿元,在已披露总额中占比超过八成,且中期分红比例统一升至31%。
从实施节奏看,分红正从“方案披露”进入“真金白银到账”阶段。工商银行与农业银行已于10月下旬完成A股中期派息,合计约821亿元(A股口径),其中工行每股派现0.1511元,派息总额约538.53亿元。建设银行拟派息525.82亿元,同样位居前列。
有银行分析人士指出,一年两次分红的常态化,正在将银行股的回报从年报后的单一时点摊薄至全年,估值的锚也随之从净利润增速切换至可持续的派息能力。
业绩层面,银行三季报披露正进入密集窗口期。10月23日晚间,平安银行率先交出成绩单,前三季度营收1031亿元、归母净利润391.86亿元,同比分别增长2.4%和2.2%。
10月28日至29日,杭州银行、南京银行、成都银行、青岛银行、苏州银行、瑞丰银行等约10家银行集中放榜。其中南京银行前三季度营收同比增长12.49%,归母净利润增长8.03%,第三季度单季营收增速进一步扩大至15.78%,区域银行的盈利弹性仍在延续。
息差企稳与红利重估共振,机构看好配置价值
机构分析普遍认为,本轮银行股行情的驱动力来自三条主线的交汇:中期分红密集兑现、息差阶段性企稳,以及三季报业绩的逐步验证。
国金证券指出,当前中证银行指数股息率接近4.6%,而10年期国债收益率仅1.63%,两者利差3个百分点,处于近十年偏高位置,银行已从赚取价差的交易品种转变为获取票息的配置底仓。
华源证券在最新策略报告中维持对大型国有银行红利价值的看好,认为中期分红比例进一步提升强化其红利属性,从性价比角度H股领先于A股;股份行抓住财富管理业务赋能及低估值两条主线,财富管理业务具有优势的银行受益于中收增长与较低的同业存款成本带来的息差改善;综合化经营能力具有优势的中小行或具有较强的增长动能。
风险方面,机构提示需关注资产端收益率若继续下行对息差修复斜率的压制,以及零售贷款与房地产相关敞口的不良生成压力。但就短期而言,在无风险利率下行与“资产荒”格局延续的背景下,银行股高股息、低波动的类固收属性,仍构成其配置价值的核心支撑。
中信证券研报认为,展望2026年三季度及全年,预计银行业息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。中期视角看,银行板块步入风险周期尾部区间,预计今明两年行业ROE(净资产收益率)绝对数企稳,从而助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估。银行板块估值上行逻辑仍将延续。
校对:姚远
(来源:e公司 编辑:张俨)