以史为鉴:从创业板指的“三段微笑曲线”,看科创50走到哪了?


在A股成长风格的叙事里,创业板指是绕不开的参照物。它用十五年的时间,走完了三轮完整的“微笑曲线”。而今天,越来越多的人开始问同一个问题:把创业板走过的路当一面镜子,科创50现在走到哪了?
一、创业板指十五年的三个周期
创业板指以2010年5月31日为基日,基点1000点换算。业内分析,回顾这十五年,它清晰地走出了三段形态相似的“微笑曲线”。
第一轮(2010—2015):移动互联网大牛市。 指数上市后先扬后抑,高开后因解禁压力与获利回吐一路走低,2012年12月4日触及历史低点585.44点,较基点跌去约41%。随后,在移动互联网产业浪潮与经济转型预期的驱动下,创业板指在未来两年半内上涨约554.56%,2015年6月5日盘中触达4037.96点,第一个五年累计收益高达288.58%。
第二轮(2015—2021):新能源与医药主导的结构性牛市。 2016—2018年指数连续三年回调,累计调整幅度达53.92%(期间最大回撤高达70.66%),2018年10月19日跌至1184.91点。随后新能源、生物医药、半导体崛起,指数强势反弹累计上涨165.70%,2021年7月一度触及3576.12点。
第三轮(2021—至今):硬科技与AI算力的新起点。 2021年高点后再度经历三年调整,2024年2月2日跌至1482.99点阶段低位。2024年9月24日后的上涨行情中,以AI算力为代表的硬科技赛道爆发,推动指数开启新一轮上扬。截至2025年底,创业板指已从阶段低点反弹超100%。
把三条曲线叠在一起,创业板每个周期都遵循“高估值—深回撤—产业革命—再创新高”的路径,而每一次触底回升,背后的发动机都是一场产业变革。
二、科创50基日以来的行情演化:一条更陡峭的“微笑曲线”
科创50以2019年12月31日为基日,基点同样为1000点。业内分析,它的走势,几乎是对创业板第一轮周期的“快速重演”,而且波动更剧烈。
冲高: 在科创板开市初期的热潮推动下,科创50一路上涨,2020年7月14日即达到1726.19点的高点,半年时间涨幅超过七成。
深跌: 随后市场情绪降温、估值回归,叠加全球半导体进入下行周期,指数开启了近四年的漫长调整,2024年2月5日最低下探至635.74点,较高点跌去超过63%——这个回撤深度,甚至超过了创业板第一轮从基点回落41%的幅度。
反转: 转折来自2023年ChatGPT引爆的全球AI浪潮。AI基建推动作为算力基础的半导体产业进入上行周期,存储、光芯片、GPU等需求大幅增长,国产半导体企业迎来重大窗口。2024年9月24日后后,科创50累计涨幅已超166%,一度突破1900点,并在2026年7月达到2255.25历史前高。
值得注意的是,科创50近年的年度表现充分体现了其“高弹性”特征:2020年39.30%、2021年0.37%、2022年-31.35%、2023年-11.24%、2024年16.07%。大涨大跌之间,是成长指数典型的风格烙印。
三、相同时间轴上,科创50走到了创业板历史上的哪个阶段?
业内人士分析,把两个指数“基日以来”的时间轴并排放置,会发现两者都遵循了“先冲高、再深跌、再以更长更陡的斜率创新高”的路径。区别在于,科创50的下跌更深、筑底时间更长,这与其更高的初始估值、更强的单一产业依赖(半导体权重持续攀升)直接相关。
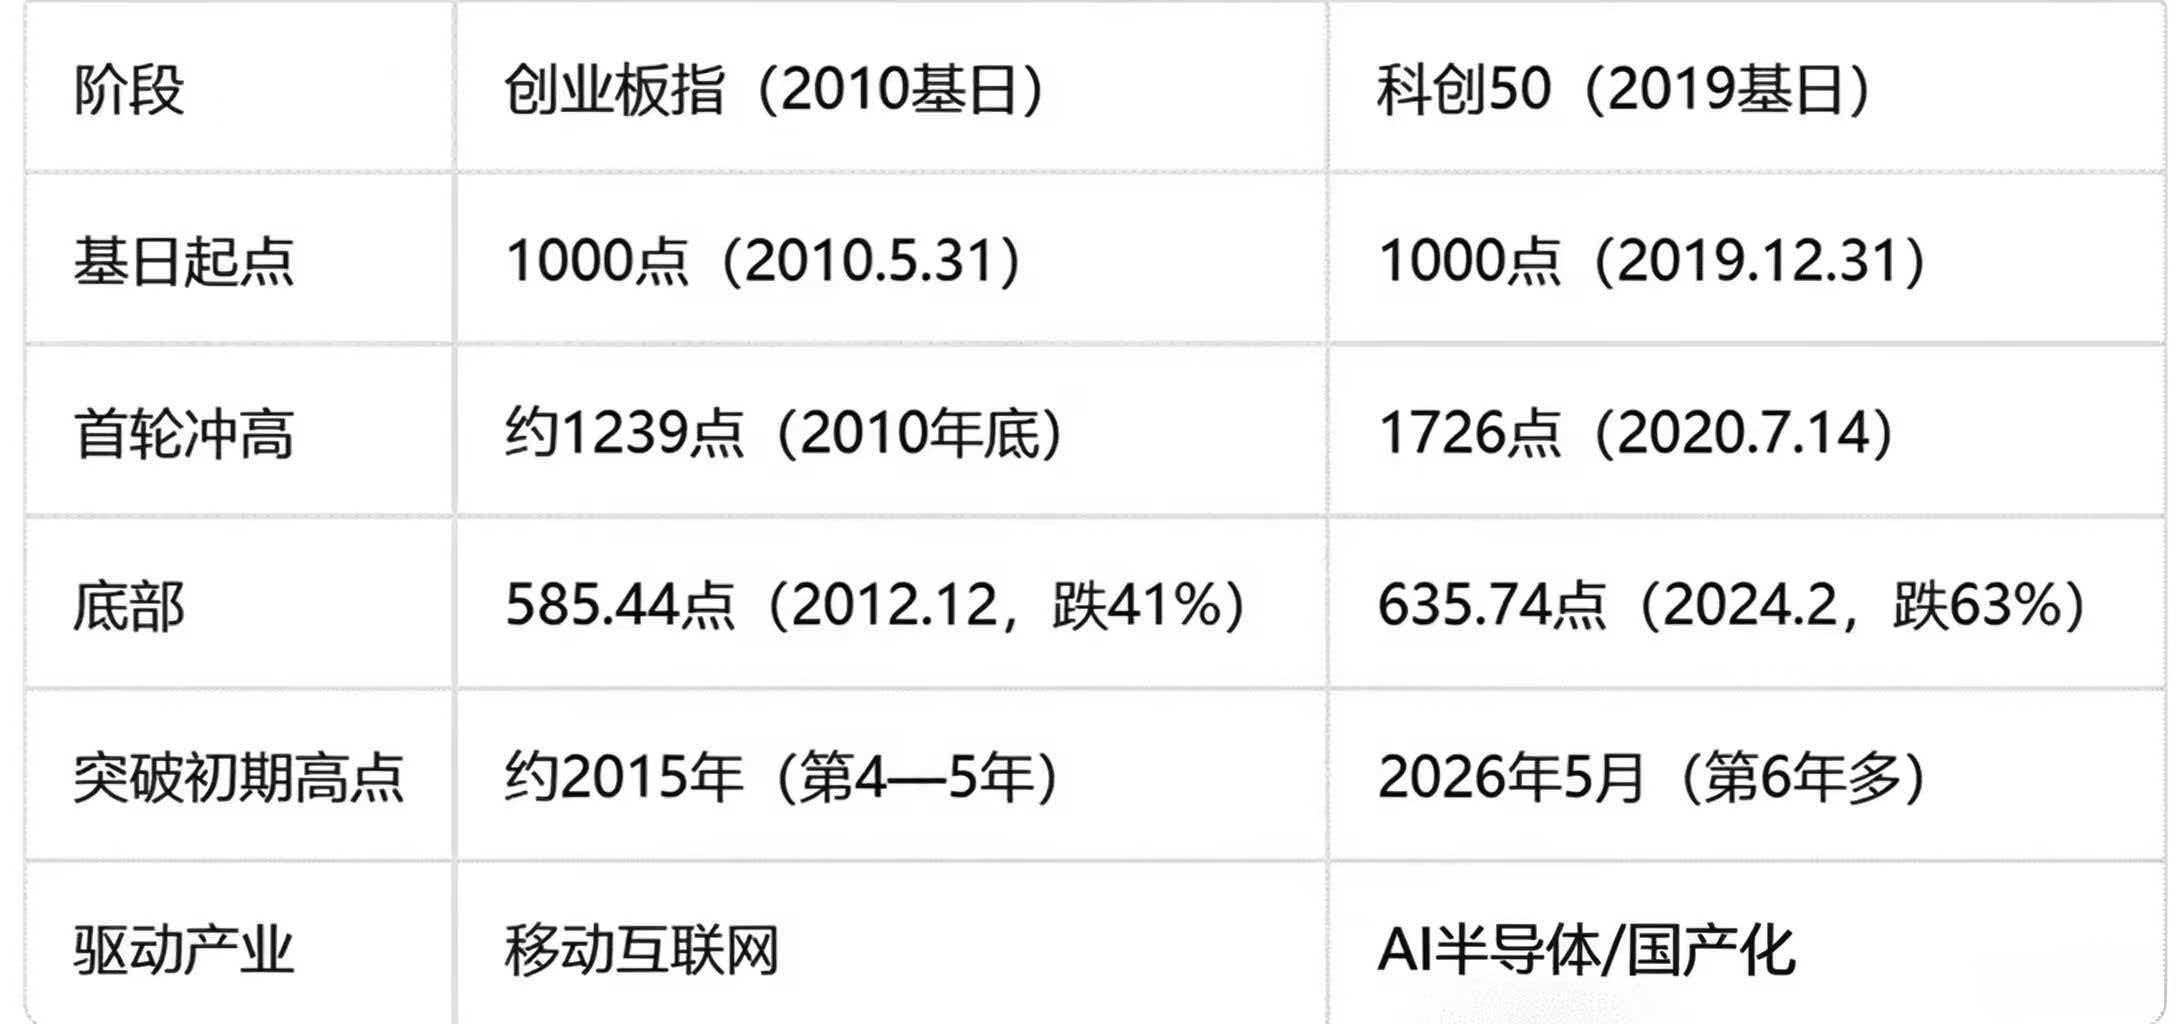
科创50指数2026年上半年指数上涨64.25%,但7月以来又回调超过43个百分点,叠加联储释放偏鹰信号,AI预期摇摆等因素,成长风格估值正面临扰动。正在经历类似创业板2015年6月到9月主跌浪。
四、“未闭环”意味着更大的空间
业内人士表示,“以史为鉴”给我们的真正启示,或许不是“科创50会像创业板那样涨多少倍”这样的点位外推,而是一场能催生大行情的产业叙事,最终必须由“足够竞争力的龙头”来落地;对国产算力链而言,观察这一切换的锚,是看国产高端训练芯片能否真正站上主流、先进制造能否在光刻与量测等“最后堡垒”上实现可商业化的突破。
科创50ETF买的不是“已经赢了的龙头”,而是“尚未定型的未来龙头”的成长期权。 这既是它高弹性的来源,也是它注定需要比创业板更多的耐心、更严的仓位纪律、更长的持有周期的原因。
相关指数投资工具:
科创50ETF华夏(588000):硬科技核心资产
持仓直指国产算力与半导体自主可控的核心资产,持仓超8成为半导体行业,分布于设计、制造、设备与算力芯片等环节,是本轮"国产算力+自主可控业绩兑现"叙事最直接的宽基载体。0.15%的低管理费与超1000亿的规模体量,也使其更适合作为中长期定投或底仓配置的工具。
风险提示:
1.文中提及基金为股票基金,其预期风险和预期收益高于混合型基金、债券型基金和货币市场基金,属于中高风险(R4)品种。具体风险评级结果以基金管理人和销售机构提供的评级结果为准。文中提及的产品资产投资于科创板或创业板,会面临科创板、创业板机制下因投资标的、市场制度以及交易规则等差异带来的特有风险,包括但不限于科创板、创业板上市公司股票价格波动较大的风险、流动性风险、退市风险等。2.本基金为指数基金,投资者投资于本基金面临跟踪误差控制未达约定目标、指数编制机构停止服务、成份券停牌等潜在风险。3.投资者在投资本基金之前,请仔细阅读本基金的《基金合同》《招募说明书》和《产品资料概要》等基金法律文件,充分认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。4.基金管理人不保证本基金一定盈利,也不保证最低收益。5.基金管理人提醒投资者基金投资的“买者自负”原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。6.中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于本基金没有风险。7.基金有风险,投资须谨慎。本观点仅代表当时观点,今后可能发生改变,仅供参考,不构成投资建议或保证,亦不作为任何法律文件。基金过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。本产品由华夏基金发行与管理。基金有风险,投资须谨慎。
费率提示:投资者在证券交易所像买卖股票一样交易以上ETF,主要成本是券商交易佣金和基金运作费用(创业板成长ETF华夏包括管理费0.5%/年、托管费0.1%/年、科创50ETF包括管理费0.15%/年、托管费0.05%/年均从基金资产中扣除),产品一级市场申购/赎回费率<0.50%。
数据来源:Wind。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:杨韵琪)