摩根大通税后利润153亿美元领跑 财富管理成6家外资大行引擎


作为全球系统重要性银行,多家外资行今年三季度业绩普遍表现不错,但资本市场对其“投票”反应却冷暖不一。
记者梳理发现,截至10月28日相继披露三季报的摩根大通、花旗、汇丰、瑞银、渣打、德意志银行6家外资大行,利润普遍实现双位数百分比增长,却未换来等价的市场热情。
10月27日汇丰控股公布业绩后,其港股收市大跌5.56%,报134.30港元;10月28日,瑞银业绩出炉,其美股盘前跌2.27%,有专业人士指出,市场担忧其所得税费用同比激增约160%拖累盈利质量。
核心指标乐观的同时,一部分投资者正在冷静追问利润质量——增长来自经营杠杆,还是拨备低基数?来自可持续的手续费,还是一次性会计处理?
这构成了本轮外资行三季报最核心的反差:账面表现转好、估值预期相对谨慎。
营收普增、利润超车:外资行三季度缘何拉开差距?
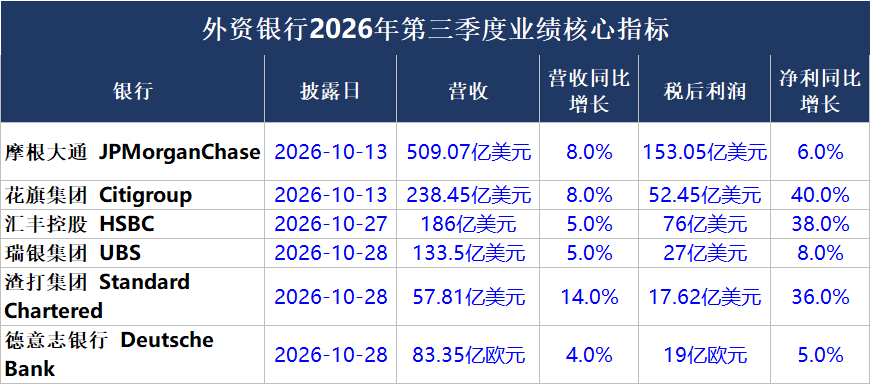
营收端,上述6家外资银行今年三季度全员实现正增长,增速集中在4%至14%的窄区间。
资料来源:21世纪经济报道记者综合梳理
利润端分化剧烈,其中5家利润增速跑赢营收:摩根大通三季度净利润153.05亿美元、同比增长6%;花旗净利润52.45亿美元、同比增长40%;汇丰税后利润76亿美元、同比增长38%;瑞银净利润27亿美元、同比增长8%;渣打净利润17.62亿美元、同比增长36%;德银税后利润19亿欧元、同比增长5%。
从个位数到40%大幅分化,差距拉大的利润增速显然很难全部由经营改善解释。记者综合梳理,几家外资行本期的超额利润可分为三类:信贷减值回落、去年同期一次性拨备不再重现、一次性损失被剔除。
财报显示,汇丰今年三季度利润增长的两大助推因素是信贷损失下降和营业支出减少。
预期信贷损失(ECL)为8亿美元,同比减少17%,主要反映香港商业房地产相关第三级提拨减少1亿美元,以及英国业务和墨西哥国际财富及卓越理财业务提拨下降;营业支出为88亿美元,同比下降12%,其中包括因2025年同期法律拨备不再重现而带来的14亿美元有利净影响。
在10月27日的业绩会上,汇丰集团财务总监郭珮瑛(Pam Kaur)被问及股价为何下跌时回应称,在高利率环境下,市场有时会预期公司上调指引或调整目标,“尤其是在银行净利息收入方面。这是我能想到的全部原因。”
渣打的变化则更接近经营杠杆层面:三季度经营收入同比增长14%、经营支出仅同比增长9%,信贷减值支出减半至9000万美元,年化贷款损失率仅9个基点,推动RoTE升至15.7%。
从“吃利差”到“做服务”:财富管理接棒增长引擎
真正让市场愿意继续对外资银行保持估值信心的,不是净息差,而是非息收入,尤其是财富管理板块。
本轮外资大行三季报呈现趋势:增长极已从净息差迁移至财富管理与交易银行,手续费收入战略地位不可逆地上升。
第三季度,以财富管理为核心标签的汇丰、渣打、瑞银、德银四家,单季客户资金净流入合计约1850亿美元:汇丰亚洲380亿美元,年初至今超1000亿美元;瑞银财富管理净新资产551亿美元,亚太与美洲流入强劲;德银集团层面净流入470亿欧元,其中资管310亿欧元、私人银行170亿欧元,均创历史纪录,管理资产总规模升至2万亿欧元;渣打财富方案业务连续三季创新高。
这一净流入规模已超过多家中型银行的资管规模,财富管理正从外资银行的配套业务升级为一大主力赛道。业务结构发生同向迁移,由于非利息收入对利率的敏感度远低于净利息收入,其在降息周期中成为了宝贵的“稳定器”。
渣打的非息收入增速近乎净利息收入的两倍:非利息收入28.15亿美元、同比增长19%,净利息收入29.66亿美元、同比增长9%。财富方案业务同比增长26%,结构性产品、财富借贷和银保全面增长;环球市场收入同比增长21%,环球银行、交易服务分别同比增长9%和7%。
德银的增长同样由财富管理驱动。资产管理业务资金净流入310亿欧元,连续第二个季度创纪录,管理资产突破1.2万亿欧元;私人银行季度净流入170亿欧元,客户资产增至8650亿欧元,财富管理营收同比增长10%;企业银行收入创纪录,贷款同比增长8%、存款同比增长13%。投行收入虽小幅下滑,但被私行、资管、企金增长完全抵消。
汇丰的转向体现在区域和业务结构上。前三季度除税前利润292亿美元、同比增长26%,增长主要动力来自财富管理与批发交易银行。香港业务与企业和机构银行各贡献列账营收76亿美元,国际财富及卓越理财业务38亿美元。不过,汇丰财富管理单季收入同比增速由前两季度的15%、23%骤降至0.3%,主因为保险收入下跌16%。
花旗与摩根大通也从机构端切入同一赛道。花旗服务业务营收66.14亿美元、同比增长15%,财富管理32.69亿美元、同比增长15%,市场业务61.13亿美元、同比增长6%,其中股票业务同比增长14%;摩根大通商业与投资银行净收入82亿美元、同比增长20%,股权市场收入大增49%,投行业务收入31亿美元、同比增长15%,资产与财富管理AUM达5.21万亿美元。
在这轮转型中,多家外资行旗下迎来整合动作。据多家媒体报道,汇丰控股计划将恒生银行旗下恒生投资管理(AUM约500亿美元)并入汇丰资产管理(AUM约8760亿美元)。基于汇丰已于2026年1月完成对恒生银行的私有化,此举被视为私有化后的内部业务整合,旨在理顺架构、减少同业竞争、发挥协同效应。
汇丰发言人回应称,汇丰私有化恒生银行,反映对香港未来增长的信心与坚定信念,集团将继续通过汇丰和恒生两个标志性品牌服务香港,仍致力于保留恒生作为拥有独立牌照的银行,拥有其独立的治理架构、品牌、独特客户定位及分行网络,集团目标是打造领先的资产管理业务,凭借其规模、人才及抱负,在全球资产管理行业中跻身最顶尖行列。
瑞信整合也进入收尾阶段。三季报中,瑞银CEO安思杰表示,强劲业绩再度彰显了全球多元化业务模式和审慎有序执行带来的优势。财报显示,瑞信整合有望于年底前完成,第三季度额外实现6亿美元成本节省,累计总成本节省132亿美元,预计年底达约137亿美元;约90%的瑞信遗留IT应用程序已彻底停用。
市场更关注“无杂质”利润
利润表好看,不等于利润质量无懈可击。从本轮外资行三季报看,市场正在减少对增速数字的单一反应,转而给RoTE、CET1和分红回购的确定性重新定价。
会计口径正在重塑报表观感。摩根大通三季度录得6.58亿美元投资证券净亏损,税后影响4.98亿美元,公司将其单独列示,剔除后净利润由153亿美元升至158亿美元。
汇丰三季度列账税前利润96亿美元、同比增32%,但其中约14亿美元来自去年同期法律拨备不再计提的一次性有利影响;按固定汇率、剔除须予注意项目后,税前利润100亿美元,同比增幅约10%。
专业观点认为,当表面利润夹杂处置收益、对冲损失和低基数拨备时,剔除一次性项目后的经营回报才更接近真实质量。
这种会计处理能力同时放大了市场分歧。10月27日业绩公布后,汇丰港股午后一度跳水逾6%——营收186亿美元略低于预期,财富管理增速放缓,CET1由14.1%回落至13.9%,市场随即对盈利持续性重新定价。
回购与分红成为了多家外资行的共同动作。汇丰拟启动最多10亿美元股份回购,并在2026年全年业绩公布前完成;同时派发第三次中期股息每股0.10美元。渣打7月29日已重启普通股回购,10亿美元回购计划推进中,截至9月30日已耗资4.84亿美元、回购约1600万股。 瑞银三季度当季回购18亿美元,原定2027年中完成的30亿美元全年计划,提前至四季度业绩发布前落地。德银2026年两笔回购合计15亿欧元已全部完成。
回报动作背后是清晰的盈利信心。汇丰维持2026至2028年平均RoTE达17%或更好的目标;渣打上调全年指引,预期2026年RoTE约14%;德银前三季度RoTE达11.5%,单季10.6%。
展望四季度,欧美银行业几个变量值得继续关注:一是英国财政风险,若10月底预算案提高银行业税率,将直接侵蚀汇丰、渣打税前利润;二是利率路径,它既决定对冲会计风险的暴露程度,也关系净利息收入目标能否兑现。
账面转好之后,外资行真正的悬念是:随着会计红利退潮、回购边际效用递减,财富管理能否真正接住投资者对业绩持续增长的预期。
(作者:余纪昕 编辑:方海平)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。