今年10月28日,青岛啤酒(600600.SH)发布2026年三季报。报告期内实现产品销量646.5万千升,营业收入280.4亿元,归属于上市公司股东的净利润50.5亿元。值得注意的是,中高端以上产品持续增长,销量达299.4万千升,同比增长2%,占比超过46%。
46%的背后
今年以来,青岛啤酒中高端产品销量保持持续增长的态势。一季报,中高端以上产品实现销量104.2万千升,同比增长3.1%;半年报,中高端以上产品实现销量204.4万千升,同比增长2.6%;三季报中高端以上产品销量达299.4万千升,同比增长2%。
单看2%的增长,似乎不显眼,但把销量放在青岛啤酒的整个大盘,依然可圈可点。
今年前三季度,青岛啤酒实现产品销量646.5万千升,中高端以上产品销量达299.4万千升,占比超过46%。这意味着,青岛啤酒卖出去的每两瓶酒里,就有一瓶是附加值更高的产品。
我国啤酒行业产销量于2013年达到顶峰,市场转入存量竞争时期。当总量不再增长,利润从何而来,在龙头企业引领下,啤酒行业在2017年前后进入中高端化发展时期。
经过近十年的变革,中国啤酒行业存量博弈与产品重构愈加明显,产品结构升级成为主要增长工具,各大酒企纷纷向中高端产品挖掘利润。
46%这个数字放在几年前是不可想象的。彼时,青岛啤酒中高端化还停留在推几款新品、做几轮营销的阶段,真正扛起销量大旗的仍是大单品;而现在,中高端产品已经成为青岛啤酒的利润基本盘。
目前我国啤酒行业产品结构呈金字塔形, 6元以下经济型产品占比超40%,6-8元中档型产品占比20%—30%,8-10元次高档产品占比10%—20%,10元以上超高档型产品占比接近20%。在行业高端化发展趋势下,啤酒厂商的推广资源主要向8元以上核心产品集中。
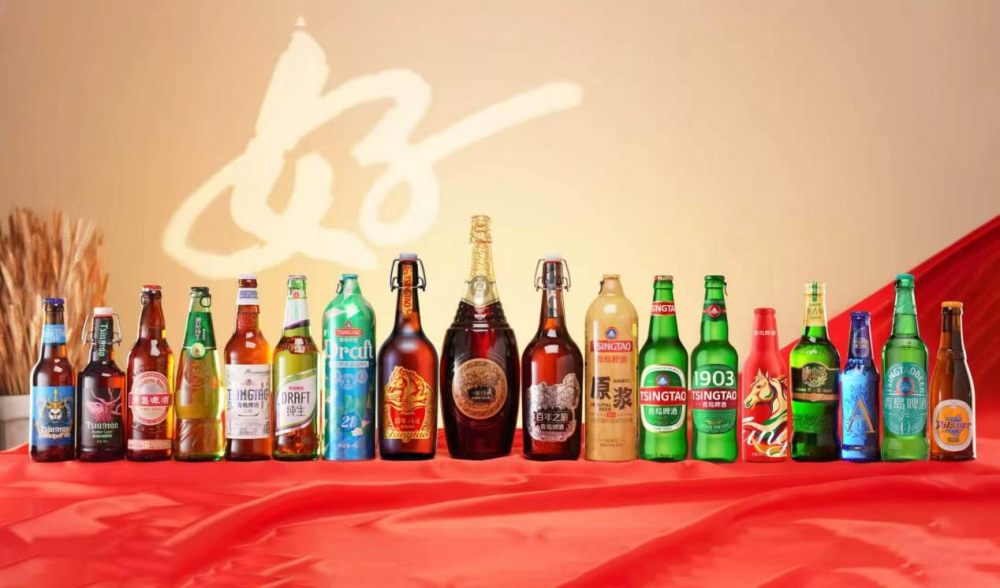
通过深化“青岛+崂山”品牌战略,青岛啤酒依托“1+1+1+2+N”产品矩阵,构建多元化增长引擎,尤其是中高端产品销量持续增长,有力支撑该公司提质增效。
三季报显示,青岛啤酒实现营业收入人民币280.4亿元,实现归属于上市公司股东的净利润人民币50.5亿元。
“五新”带来的韧性
青岛啤酒把今年的策略概括为“新产品、新渠道、新人群、新场景、新需求”。而这“五新”策略给青岛啤酒带来了强大的韧性。
五个“新”摆在一起,乍听有点像口号,但指向的是同一件事:当总量不再增长,增长只能从结构里挖。
中国啤酒市场新需求分化加剧,有人要低卡,有人要新鲜,有人要口味独特。
面对新产品需求,青岛啤酒反应迅速而且精准。
其白啤产品凭借“世界金奖品质”持续领跑行业细分赛道,继续保持双位数的强势增长,是高端阵营里最稳的一块。
轻干产品是今年最抢眼的新变量,在“零糖低卡”这条赛道上跑出了规模,成了这个细分品类的标杆。
生鲜产品销量也在往上走,这块业务毛利率高,但对供应链和冷链要求苛刻,青啤能把它做起来,靠的是山东大本营市场的终端密度。
今年以来,国内啤酒行业渠道变革也在不断深化。尤其是即时零售对啤酒的改变,比很多人预想的要快。
过去买啤酒是计划性消费——周末去超市整箱搬回家;现在越来越多的订单是临时起意,半小时送到门口。露营、居家微醺、夜经济,都是新的消费理由。
这些转变要求品牌方得有足够的终端网点密度,小批量、高频次的履约能力。
青岛啤酒利用其遍布全国的经销网络,通过线上线下融合推广,持续深耕线上渠道,积极拓展新零售与即时零售业务,其线上业务、即时零售业态及现代零售渠道销量均创历史新高,其中即时零售连续6年保持高速增长,行业领先地位持续巩固。
可以预见的是,即时零售、健康化品类、生鲜赛道等新变量的权重还会继续上升,谁能在这些新兴战场上完成从“跟随”到“定义”的跨越,谁就能在下一阶段的竞争中占据主动。
对投资者来说,接下来要盯住的指标其实很明确:中高端占比还能不能继续往上走,即时零售的增量能否覆盖传统渠道的下滑,生鲜、轻干这些新品类的毛利率能不能稳住。
青岛啤酒方面表示,未来该公司将以科技创新为引领推进系统性创新,持续打造多层次、高质量的产品组合以适配多元需求;同时积极拓展新场景、新业态、升级消费体验,并强化渠道协同、敏捷优化供给,提升企业可持续增长能力。
(本文仅供参考,不作为投资建议)