南京银行前三季度净赚194亿元,对公信贷助利息收入增超32%


21世纪经济报道记者 余诗棋
日前,南京银行披露2026年第三季度报告,前三季度营收、净利润实现“双8”以上增幅。
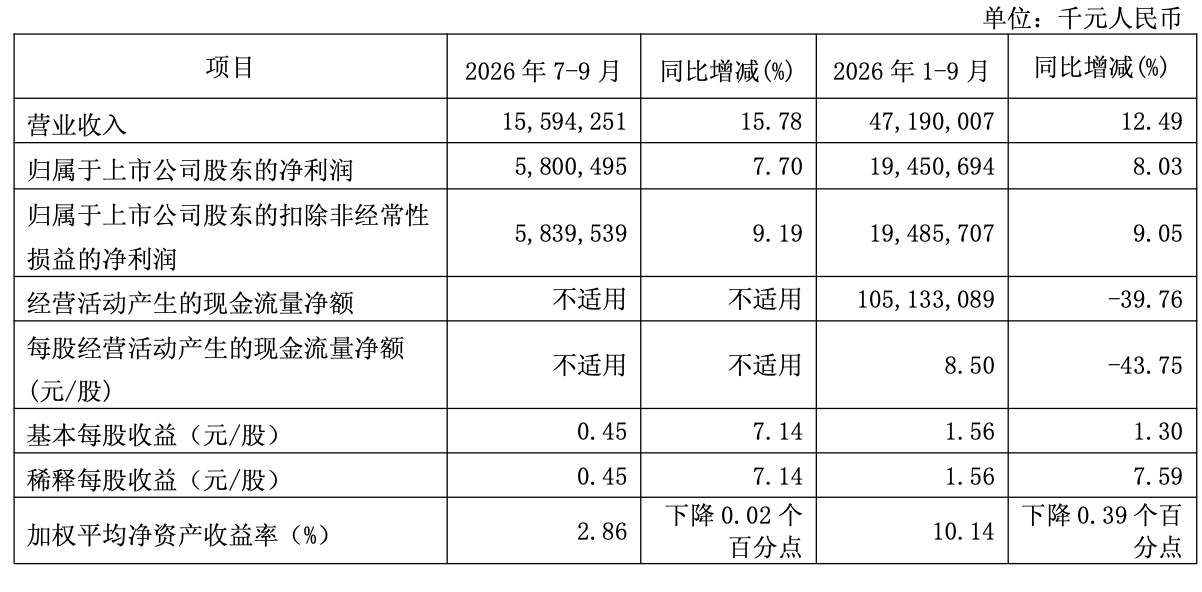
前三季度,该行实现营收471.90亿元,同比增长12.49%;归母净利润194.51亿元,同比增长8.03%。营收增速较上半年提升1.6个百分点,净利润增速则回落0.1个百分点。
单季度而言,该行实现营收155.94亿元,同比增长15.78%;归母净利润58.00亿元,同比增长7.70%。
同日,南京银行披露2026年中期利润分配方案,拟每股派发现金股利0.33122元(含税),合计约40.95亿元,占上半年归母净利润的30%。
浙商证券银行与政策首席分析师杜秦川指出,南京银行前三季度业绩延续增长,净息差回升与主动加大计提是值得关注的变化。
利息净收入扛起“造血主力”
具体来看营收情况,前三季度,南京银行实现利息净收入333.03亿元,同比增长32.12%,成为拉动营收增长的核心动力。从利息收支看,前三季度,利息收入702.57亿元,同比增长9.05%;利息支出369.54亿元,同比减少22.68亿元。规模增长与负债端成本改善叠加,为利息净收入增长提供支撑。
对此,南京银行方面回复记者表示,主要系增加了对公信贷投放,提高生息资产占比,从而拉动了利息净收入增长。
从规模看,截至9月末,该行资产总额3.29万亿元,较上年末增长8.77%;贷款总额约1.57万亿元,较上年末增长10.14%,高于资产增速。存款总额约1.82万亿元,较上年末增长8.90%。贷款增长快于资产整体扩张,信贷投放为利息收入增长提供了重要支撑。
其中,对公贷款成为主要抓手。截至三季度末,该行对公贷款余额1.22万亿元,较上年末增长12.33%,高出贷款平均增速2.19个百分点,对公信贷投放力度不断加大。
信贷资源层面则持续向重点领域倾斜,绿色金融和科技金融表现较好。前三季度,该行公司贷款余额较上年末增加1342.63亿元,增长12.33%;绿色金融、科技金融贷款余额分别增长21.13%和20.47%,普惠金融、涉农贷款分别增长6.11%和12.06%。
与利息净收入高增长形成对比的是,非息收入整体承压。前三季度,该行非利息净收入138.87亿元,同比下降17.05%。其中,手续费及佣金净收入31.84亿元,同比下降16.26%;投资收益96.29亿元,同比下降25.09%。两项收入下滑,对营收增长形成主要拖累。
与此同时,该行公允价值变动收益为12.56亿元,上年同期则为亏损3.34亿元,对非息收入下滑形成部分对冲。这意味着,非息收入内部表现并不一致,但手续费及佣金净收入、投资收益的下降仍对整体收入构成压力。
作为衡量银行业绩水平的关键指标,净息差水平虽未在此次业绩报告中详细披露,但据浙商证券测算,剔除交易性金融资产后,南京银行第三季度单季净息差为1.58%,较第二季度回升2个基点。其中,生息资产收益率为3.27%,环比回升1个基点;付息负债成本率为1.65%,环比下降1个基点。杜秦川认为,主要系资产端收益率止跌回升与负债端成本继续改善,共同推动息差企稳。
计提力度加大
规模扩张的背景下,资产质量和资本充足水平值得关注。整体来看,不良率小幅波动,关注类贷款占比下降,拨备覆盖率则进一步提升。
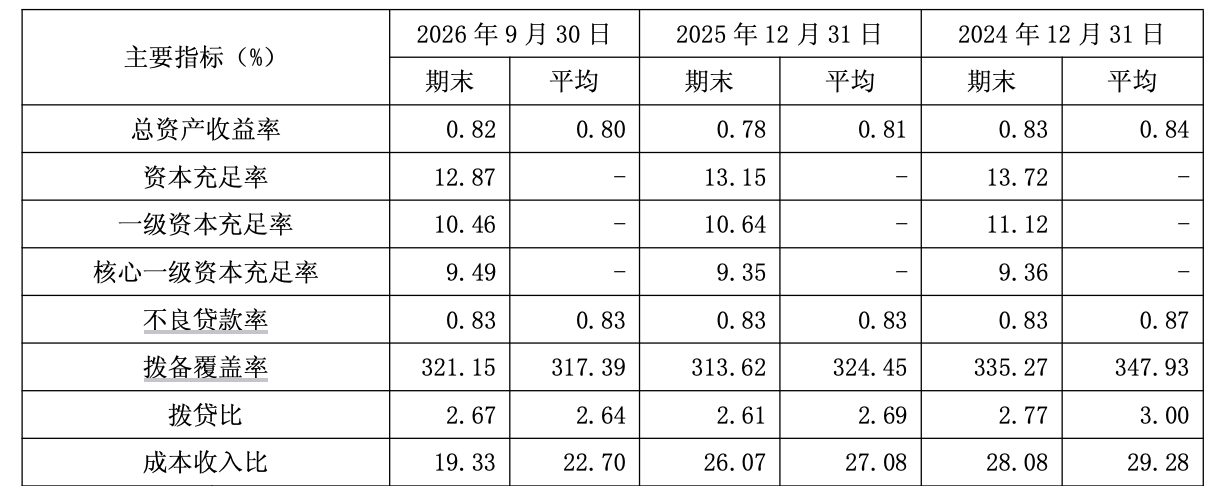
截至9月末,南京银行核心一级资本充足率为9.49%,较上年末提升0.14个百分点;一级资本充足率较上年末下降0.18个百分点;资本充足率较上年末下降0.28个百分点。拨备覆盖率为321.15%,较上年末提升7.53个百分点。不良贷款率为0.83%,与上年末持平;关注类贷款占比为0.98%,较上年末下降0.18个百分点。
此外,拨备计提力度加大成为净利润增速低于营收增速的原因之一。前三季度,南京银行拨备前利润为372.29亿元,同比增长18.51%,高于同期营收增速,而归母净利润同比增长8.03%,低于营收增速。
杜秦川认为,南京银行风险处置力度有望维持,资产质量预计保持平稳。对于银行而言,加大减值计提会在当期影响利润,但也有助于增强风险抵补能力。不过,他也指出,信用减值损失增长并不完全等同于主动计提,其变化还会受到贷款规模、资产结构及风险暴露等因素影响,仍需结合后续资产质量指标综合判断。
资本方面,他认为此次南京银行资本充足率下降主要与先前50亿元优先股赎回有关。随着信贷规模持续增长,资本补充能力与风险抵补水平也将成为后续观察重点。
整体来看,未来,存款重定价能否持续推动负债成本改善、非息收入承压态势能否缓解,以及资产质量能否保持平稳,将共同影响其业绩增长的持续性。
(作者:余诗棋 编辑:周炎炎,辛灵 视频编辑:甘俊)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。