疫苗龙头三季报分化加剧,管线兑现是破局关键


向创新加码,持续构筑自身护城河。
21世纪经济报道记者 闫硕
近日,多家头部上市疫苗企业披露2026年三季报。21世纪经济报道记者梳理了5家企业财报,从中观察行业当下的运行态势。
财报数据显示,5家企业中,前三季度有3家营收同比下滑、2家实现正增长;利润端分化进一步放大,部分企业依靠费用管控、减值冲回迎来阶段性利润修复,也有企业受品种价格竞争、存货减值计提、市场推广投入等因素拖累,盈利持续承压。
疫苗行业正处在一轮结构性出清之中。短期业绩起伏,是自费苗需求变化、渠道去库存、成熟品种价格内卷等多重因素共振的结果。
而比短期业绩更影响长期估值的,是各家研发管线与创新技术平台的推进节奏。当前行业处于下行调整周期,传统成熟品种增长天花板显现,行业内卷加剧,新大单品尚处在临床或审评阶段,管线兑现能力将决定周期回暖之后,哪些企业能够打开新的增长空间。
业绩分化
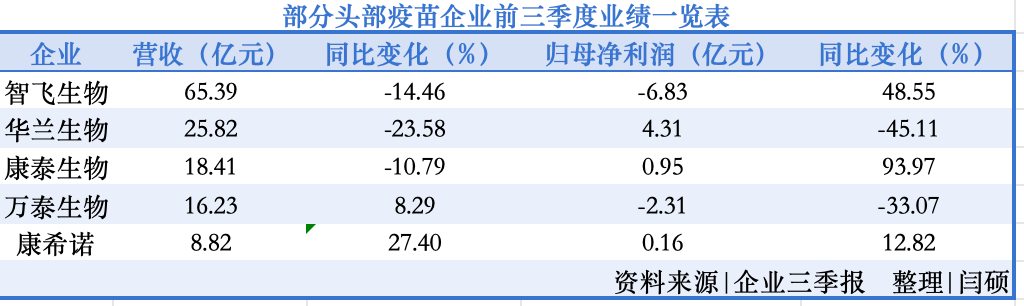
从收入端看,前三季度康希诺营业收入8.82亿元,同比增长27.40%;万泰生物16.23亿元,同比增长8.29%,报告期内九价HPV疫苗销售规模持续扩大,带动公司整体毛利水平改善,但收入增量尚未转化为正向利润,前三季度归母净亏损2.31亿元,亏损同比扩大。
另外三家营收同比下降。降幅较大的是华兰生物,前三季度营业收入为25.82亿元,同比下降23.58%。此外,康泰生物前三季度营收为18.41亿元,同比下降10.79%,但结构上有亮点:海外业务收入1.02亿元,同比增长143.88%,公司“稳国内、拓海外”的双轮战略已开始体现在收入构成上。
而在利润端,智飞生物第三季度归母净利润1.25亿元,同比增长117.36%。康希诺前三季度归母净利润1629.13万元,上年同期1443.61万元,同比小幅增长;利润总额2300.63万元,同比增长171.06%。
康泰生物前三季度归母净利润0.95亿元,同比增长93.97%,是利润端改善较为明显的一家。需要指出的是,公司营收同比下降10.79%的同时利润接近翻倍,主要来自费用收缩与低基数。前三季度研发费用2.54亿元,同比下降39.49%;资产减值损失4137.78万元,上年同期为1.29亿元。第三季度单季归母净利润4496.51万元,同比增长286.80%,扣非归母净利润同比增长227.75%,单季利润已接近前三季度总额的一半。
万泰生物是5家中少有的亏损扩大的企业,不过扣非归母净利润为-2.86亿元,亏损同比有所收窄。公司将亏损归因于营销投入增加、美元汇兑损失,以及部分近效期疫苗计提存货跌价准备。前三季度公司销售费用4.99亿元,同比增长43.5%,资产减值损失7283.63万元,上年同期仅1689.42万元。第三季度单季亏损1.02亿元,同比下降248.68%。
华兰生物前三季度归母净利润4.31亿元,同比下降45.11%,扣非归母净利润同比下降48.28%,是5家企业中唯一盈利规模超过4亿元的企业。压力主要体现在第三季度,单季归母净利润仅4724.80万元,同比下降82.41%。
对于前三季度利润的下降,公司归因于多个方面:一是自2026年1月1日起,血液制品、疫苗制品不再适用3%增值税简易征收,统一执行13%一般计税,税率大幅上调进一步加剧了行业成本压力,利润空间被显著压缩;二是集采扩围、DRG/DIP支付改革与医保控费下临床处方量收缩、产品价格下行;三是WHO 2026—2027年北半球流感疫苗组分剔除乙型Yamagata系,公司主产品由四价转三价,终端定价相应下调;四是以政策性优惠价格参与我国农村“一老一小”重点人群流感疫苗免费接种项目。
向创新加码
虽然行业短期承压,但头部企业仍选择向创新加码,持续构筑自身护城河。
智飞生物管线厚度较为突出。公司官网最新内容显示,“七+N”技术平台下自主在研项目42项,其中处于申报、开展临床试验及申请注册阶段的预防类在研项目29项,已进入不同临床阶段的重点治疗类在研项目5项。
近期最接近兑现的是三个已申报上市的预防类品种,分别为狂犬病疫苗(人二倍体细胞)、15价肺炎球菌结合疫苗、四价流脑结合疫苗。治疗端,利拉鲁肽注射液已于2026年7月获批上市,成为公司首个代谢类治疗性生物制品;司美格鲁肽注射液、德谷门冬双胰岛素处于上市审评阶段。
康泰生物的接力方向集中在多联多价。吸附无细胞百白破灭活脊髓灰质炎和b型流感嗜血杆菌联合疫苗(五联苗)作为国内首个进入Ⅲ期的国产五联疫苗,目前已完成受试者入组;六联苗已研发立项;20价肺炎球菌多糖结合疫苗处于Ⅰ期、Ⅱ期临床试验阶段。2026年上半年,公司四价流感病毒裂解疫苗(3岁及以上)、吸附破伤风疫苗获批。
康希诺的近期看点是青少年及成人用Td5cp,该产品此前已纳入优先审评,上市注册申请于8月获受理;婴幼儿用DT3cP为国内首个吸附无细胞百(三组分)白破联合疫苗,已于8月获得首批产品批签发证明,正式启动市场供应。中期管线包括PCV24、DT3cP-Hib-MCV4联合疫苗、重组脊髓灰质炎疫苗、吸入用结核病加强疫苗等。
华兰生物的创新呈“三线并进”。血液制品端,今年上半年,新工艺静注人免疫球蛋白(10%)已获批上市,5%规格完成发补回复,人凝血因子Ⅸ已完成上市前沟通交流,皮下注射人免疫球蛋白完成临床前沟通。疫苗端,今年以来重组带状疱疹疫苗、新型佐剂流感病毒裂解疫苗、新型流感病毒mRNA疫苗先后获批临床。重组蛋白药物端,参股公司华兰安康前三季度营业收入2.68亿元,同比增长35.76%,其中贝伐珠单抗收入2.41亿元,同比增长81.86%;阿达木单抗、地舒单抗已提交上市申请并在CDE审评。
万泰生物在研的冻干水痘减毒活疫苗(VZV-7D)通过敲除VZV关键毒力基因实现病毒深度减毒,不具备神经组织潜伏能力,从作用机理层面降低因疫苗病毒潜伏再激活诱发带状疱疹的潜在风险。冻干水痘减毒活疫苗(VZV-7D)有望应用于免疫功能低下人群(如HIV感染患者、化疗患儿等),针对传统水痘疫苗安全性瓶颈,扩展现有疫苗适用人群。
总而言之,对当下疫苗行业而言,营收下滑不等于基本面恶化,阶段性利润反弹也未必是经营拐点。在这轮行业出清中,谁能持续把管线兑现为真实、可持续的收入,谁才有下一轮的定价权。
(作者:闫硕 编辑:季媛媛,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。