东山精密破发,微亿智造延迟上市,港股IPO风向变了?
来源:东方财富网
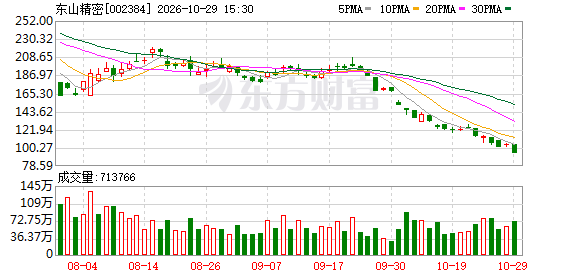
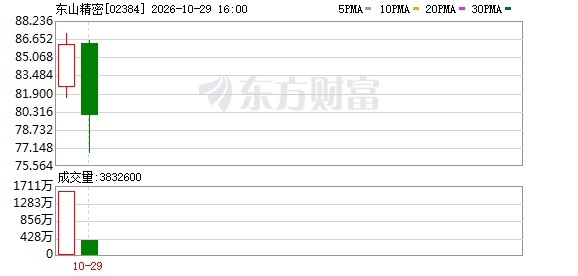
10月28日,东山精密H股(002384.SZ、2384.HK)首发上市。配发结果显示,东山精密本次港股IPO,以86.80港元/股的发行价发行将近1.14亿股,获得97.17亿港元募资净额。
不过,该公司股价上市首日开盘即破发,盘中虽然有零星交易时段小幅突破发行价,但整体走势仍偏弱,最终以86.15港元/股收盘。10月29日,该公司股价继续下行,最低至76.7港元/股,收盘下跌超7%至80港元/股。
而配发结果亦显示,本次IPO发行,东山精密在香港公开发售渠道的认购倍数仅0.52倍,处于认购不足的情形。此前,香港证监会公告,因调查IPO公开招股存在人为欺诈情形,停牌了茶百道(2555.HK)、拨康视云(2592.HK)。这或是香港公众投资者对IPO市场的风险偏好下行,开始理性对待新股投资。
更需注意的是,原本计划与东山精密同一日首发上市的常州微亿智造科技股份有限公司(简称“微亿智造”),却在拟上市的三天前(10月25日)紧急公告延迟港股IPO发行及上市,原因是考虑现行市场行情等多项因素。

监管揭露IPO欺诈内幕后
新股认购倍数低至0.52倍
近期,港交所对新股的投资风险偏好出现降温。
比如,10月以来,港交所分别有“RISC-V第一股”奕斯伟计算(1256.HK)、“非洲手机大王”传音控股(2636.HK)、PCB龙头企业东山精密(2384.HK)先后IPO首发上市。
然而,无一例外的是,上述三只新股均在上市首日股价破发。其中,奕斯伟计算于10月9日登陆港交所,上市首日收盘价1.535港元/股,较发行价1.55港元/股微跌0.97%。
传音控股则于10月15日上市交易,首日收盘价33.28港元/股,较发行价35.3港元/股下跌5.72%。
东山精密则在上市首日开盘就破发,首日收盘价较发行价微跌0.75%。
股价上市破发背后,三家新股在IPO公开招股阶段公开发售渠道的认购倍数亦不断走低。配发结果显示,奕斯伟计算、传音控股、东山精密在国际发售渠道的认购倍数分别为1.95倍、2.55倍、3.17倍,在香港公开发售渠道的认购倍数分别为9.09倍、4.46倍、0.52倍。
其中,东山精密IPO招股在公开发售渠道的认购倍数创近一年来新低。
另外,10月下旬,港交所有两家通过聆讯的IPO企业密集公告延迟发售。10月23日、10月25日,瘦西湖文旅(6157.HK)、微亿智造前后脚公告延迟IPO发售及上市,并退回已申请股款,延迟的原因均为考虑含现行市场行情在内的多项因素。
要知道,2025年全年,港交所仅2家IPO延迟发售和上市。
招股书显示,瘦西湖文旅没有介绍基石投资者的章节内容,这或意味着该公司没有基石投资者。而微亿智造在招股书中仅披露一家基石投资者——易北莱茵投资有限公司。
这或意味着,随着香港证监会在10月密集发布于IPO招股阶段人为欺诈相关的执法动态,基石投资者、公开发售渠道的个人投资者都开始对IPO新股投资秉持理性态度。
东山精密高度依赖并购整合
按2025年收入计算,东山精密已是全球第三大PCB(印制线路板)供应商、全球第二大软板供应商。而招股书显示,依托高端PCB的电传输底座,东山精密通过收购索尔思光电切入高速光模块赛道,将业务重心从消费电子向AI数据中心拓展,卡位全球AI算力互联赛道。
由于摩尔定律趋缓,单芯片算力逼近物理上限,算力增长从靠单芯片堆料向算力集群组网的方向演变,互联互通由此成为算力扩容的关键点,成为资本开支重点。
不过,东山精密的转型之路高度依赖并购整合,这为该公司带来了高负债、高额商誉悬顶的财务风险。
历史公告显示,自2024年以来,东山精密累计并购投入超150亿元。2024—2026年上半年末,该公司的负债率从59%攀升至64.51%,商誉资产从20.8亿元翻倍增至46.8亿元。
截至2026年6月底,东山精密短期借款、一年内到期的非流动负债、长期借款合计达220.46亿元,其中短期借款和一年内到期的非流动负债合计为126.06亿元,但该公司账面货币资金、交易性金融资产合计仅95.89亿元,存在较大的短期偿债缺口。
而在经营业绩上,东山精密传统主业的盈利能力不断下滑,2023—2025年的销售净利率分别仅为5.84%、2.95%、3.47%,且超50%业务收入来自单一客户苹果。2026年上半年,东山精密营收、扣非归母净利润分别同比增长63.95%、277.52%至277.98亿元、24.80亿元,但高增长主要源自并表因素。
今年下半年,随着二级市场对AI板块个股的估值调整,东山精密A股股价从262.35元/股下滑至94.14元/股,截至10月29日,该公司股价在今年下半年累计下跌64.12%。
同花顺显示,以港股IPO发行价、2025年归母净利润估算,东山精密本次发行市盈率为104.31倍,而以IPO首发前最新收盘价估算同期A股的市盈率为133.58倍,相当于港股发行价较A股股价是折价发行,但仍不被个人投资者看好。
微亿智造盈利可行性处于兑现早期
而跟踪原计划与东山精密同时首发上市、但在上市前三天紧急叫停的微亿智造最新经营业绩,或不难理解该公司为何延迟发售。
作为IDC口径下,占有2025年国内工业具身智能机器人市场份额第一的企业,微亿智造去年仅8个亿营收,业务收入依赖新能源制造业资本开支周期,归母净利润却仅有507万元。
2026年前5个月,微亿智造营收4.24亿元,归母净利润2253万元,盈利可行性尚处于兑现早期,且今年前5个月海外市场收入不足100万元,仍有待投入资金拓展。
相较于东山精密获得阿里巴巴、东方资管、天弘基金、新华资管等20家基石投资者的认购,微亿智造上述业务体量、经营前景仅吸引到一家小额认购的基石投资者,该公司最终选择延迟发售。
(文章来源:南方都市报)
(来源:东方财富网 编辑:巫燕玲)