小鹏杀入Robotaxi战局,智驾之城迎来三强争霸


小鹏悠游可在广州全域开展L4级Robotaxi示范运营
南方财经记者朱治宣
10月26日,小鹏集团获批广州市智能网联汽车应用示范运营资格,可在广州全域开展L4级Robotaxi示范运营。旗下Robotaxi正式定名“小鹏悠游”,初期以邀请码方式逐步开放体验。
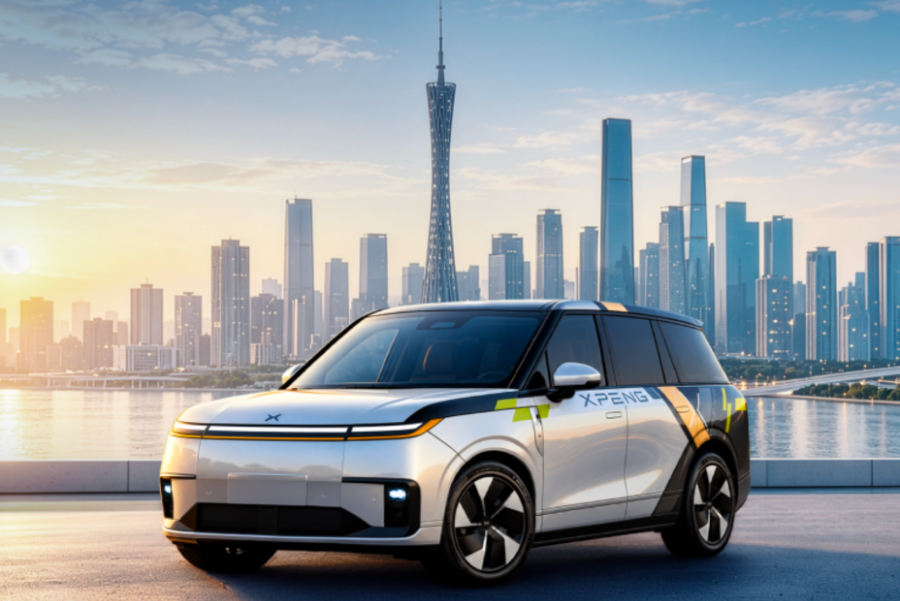
小鹏Robotaxi,企业供图
至此,小马智行、文远知行、小鹏汽车,三家总部同在广州的自动驾驶企业,在Robotaxi赛道上汇齐。
3000TOPS上车
小鹏这张牌照拿得很快。
今年1月,小鹏Robotaxi取得广州道路测试许可;3月成立Robotaxi事业部;5月以小鹏GX为原型的量产车在广州下线,是国内首款整车厂全栈自研的前装量产的L4 Robotaxi;7月打通线上下单、自动接驾至送达的全链路,启动员工内测;8月获得远程测试资质,主驾可以不坐安全员;截至8月底,两个月内测完成超过2000单;10月示范运营资格落地。
与小马智行和文远知行安装激光雷达不同,小鹏走的是另一条强算力、纯视觉的路线。
技术参数上,小鹏悠游搭载4颗自研图灵AI芯片,有效算力3000TOPS,配合第二代VLA物理世界大模型,不依赖激光雷达,也不依赖高精地图,靠模型能力实现跨城市部署。
何小鹏给Robotaxi定下的角色是“技术提供商和生态赋能者”,不直接承担大规模线下车队运营。
据官方信息披露,小鹏Robotaxi的收入将主要来自硬件销售、技术服务和佣金三块,合作伙伴负责买车、拿牌照、管车队、对接当地政府。换句话说,小鹏不会成为一家重资产的出行公司,而是把车、软件和AI能力打包卖给运营商。
“小鹏应当是不想做出租车运营公司,走的是轻资产路线,输出整车平台、软件和芯片,靠授权费和流水分成赚钱,说白了就是‘卖铲子’。”艾媒咨询CEO兼首席分析师张毅在接受采访时表示。
这套分工,与小马智行、文远知行在海外跑通的“共建车队”几乎是一个模板。小马智行CFO王皓俊的表述是“提供虚拟司机”,平台和本地运营方负责流量、车辆与地勤;文远知行CFO李璇则把海外轻资产业务称为“公司重要的利润中心与现金流业务”。广州三家企业在商业模式上,比在技术路线上更早达成一致。
海外是这套模式的共同目的地。何小鹏在巴黎车展期间透露,小鹏Robotaxi正与欧洲多家头部出行平台洽谈。小鹏的优势是它在欧洲已经卖了两年车,慕尼黑研发中心、奥地利麦格纳代工、印尼和马来西亚本地化生产均已落地,整车出海的渠道可以为Robotaxi铺路。
据高盛研究报告预测,到2035年,全球Robotaxi市场规模将达约4150亿美元,车队规模将从2025年的约7000辆激增至约600万辆,美国和中国将是主要驱动力。
中信建投认为,2026年是中国智能驾驶从“功能竞赛”转向“制度化商业落地”的关键分水岭。L4级Robotaxi进入规模化验证阶段,行业考核标准从“能否上路”转为“能否低成本复制、跑通单车盈利模型”。在此拐点之下,Robotaxi运营、智驾芯片、激光雷达三大细分赛道将迎来业绩兑现期。
“小鹏本质上走的是‘卖铲子’的路线,它不想做出租车运营公司。”艾媒咨询CEO兼首席分析师张毅在接受南方财经记者采访时表示,小鹏是希望通过轻资产方式输出整车平台、软件和芯片,靠技术授权和运营分成赚钱。纯视觉路线理论上部署成本更低,但极端场景下的安全性、合作伙伴的接受度,都还需要时间验证。
广州智驾三足鼎立
三家现在所处阶段有所不同,先看已经跑到收费阶段的两家。
总营收上,今年上半年小马智行约4.78亿元,同比增长98.9%;文远知行3.46亿元,同比增长73.3%。
业务的拆分方式,是两家在运营方面差异最大的地方。
文远知行上半年海外收入1.19亿元,占总营收34.5%,扣除海外收入后国内收入约2.27亿元。
小马智行的财报只按业务线披露、不按地区拆分,海外收入至今没有单列,Robotaxi板块约1.40亿元的收入主要由国内车队贡献,海外萨格勒布4月才开始收费、多哈刚进入商业运营,收入尚未在财报中体现。
盈利质量差距同样明显。文远知行上半年综合毛利率36.6%,二季度单季37.5%;小马智行上半年为16.9%。亏损端,小马智行上半年净亏损约6.72亿元,文远知行净亏损约7.90亿元,研发投入分别约7.08亿元和7.98亿元。
小鹏的Robotaxi刚刚起步,尚未独立核算。
三强的差异,最关键的是车辆来源。
小马智行副总经理黄凯霖透露,三款主力车型里,有两款由广州本地主机厂生产。对于广汽埃安霸王龙,小马智行于今年3月19日向如祺出行首批交付超百辆,接入如祺平台在广州运营。丰田铂智4X,是小马智行依托2023年8月与丰田中国、广汽丰田成立的合资公司,今年2月9日首台量产车下线,年内将有1000辆加入车队。北汽新能源的极狐阿尔法T5是合作最早的一款,2024年11月签约,截至今年1月已投放超600台,在北京、深圳运营。
文远知行的Robotaxi GXR,由吉利远程新能源商用车集团生产。2026年3月双方签署深化协议,年内交付2000台GXR、投放至国内和海外市场。公司披露,GXR目前单车硬件成本约4万美元。面向新加坡、中国香港等右舵市场,它又拉上香港冠忠巴士,与吉利远程共同开发右舵车型。
但追赶者的筹码,是前两家没有的。
小马智行将整车成本降到23万元以内,约为Waymo的四分之一到五分之一。而小鹏Robotaxi不用与车厂合作,以小鹏GX为原型,在小鹏自己的广州产线量产。作为整车厂,小鹏在供应链和制造成本上具备天然优势。
运营数据上,三家的进度也不一样。
小马智行在Robotaxi运营上走在最前。其广州业务在2025年11月实现城市级单车盈利,深圳业务在2026年2月跟进。而在今年二季度,其乘客车费收入更是同比上涨849.3%。海外,萨格勒布是欧洲首个收费Robotaxi项目,多哈进入商业运营,伦敦测试10月启动,海外锁定部署超4000辆,其中与Uber合作的欧洲五城超2000辆。
文远知行网络铺得最广。13个国家60余城、8个市场牌照,Robotaxi、Robobus、Robovan多线并进,新加坡、迪拜、阿布扎比、马德里、苏黎世都有落点。高毛利的海外L4业务和L2智驾方案一起,把技术输出做成了当期利润。
小鹏缺的是运营积累。邀请码阶段数千单内测,与小马智行、文远知行数千万公里、近两千辆规模的车队的常态化运营,不在同一个量级。
对于“智驾三雄”的竞争格局,张毅分析:“短期来看,小鹏对另外两家的冲击不大,他们卖的是已经跑通的运营与盈利模式,手里日积月累的真实运营数据和先发优势,是小鹏短期内不具备的。但作为后进者,小鹏的变量也是最大的,前提是能在广州之外找到足够多愿意接盘的合作伙伴,把上下游做深。”他认为,小鹏的路线成本最低,但闭环也最难,某种程度上需要更多时间。
对广州而言,三家同场竞技的意义比排名更重要。
全国没有第二座城市,同时拥有两家已上市的L4纯自动驾驶公司和一家自研AI芯片的新势力整车厂。
2025年11月6日,小马智行和文远知行同一天在港交所挂牌,完成“美股+港股”双重上市。小鹏更早,2020年登陆纽交所、2021年完成港交所双重上市。
更关键的是,它们共享同一片产业土壤。广州锚定2030年打造“万亿智车之城”,目标整车产量500万辆、整车产值6000亿元、零部件产值4000亿元;拥有9家整车制造企业和380多家规上零部件企业,黄埔、增城、南沙、花都形成千亿级汽车产业集群。从车规芯片、智能算法到出行平台,广州已经形成了相对完整的智能网联汽车产业链闭环。
三家智驾企业的Robotaxi都从广州启程,驶向全球市场。
技术路线、商业模式的分化,终会在真实场景里见分晓,而检验它们运营能力的,将是乘客每一次下单与付费。
(作者:朱治宣 编辑:林曦,张晔)