PB处历史2%分位+猪价二次探底,畜牧养殖ETF招商(516670)份额历史新高!资金在买什么?


本轮猪周期,太过漫长。猪价持续走弱,二级市场上,连日来,中证畜牧指数弱市震荡,截至10月208日,畜牧养殖ETF招商(516670)年初以来累计净流入已达到约11.2亿元,年内份额扩容89.10%,创历史新高。
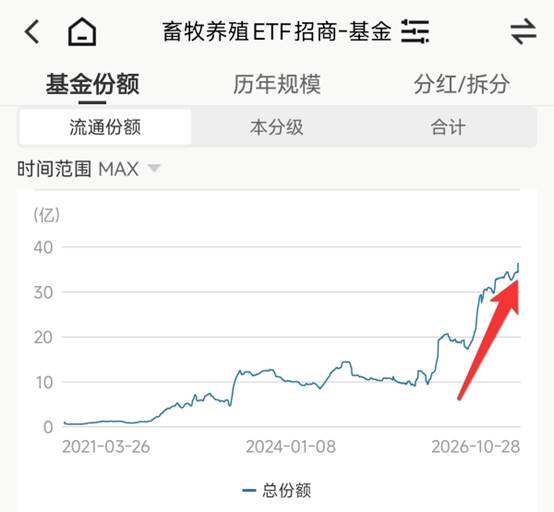
猪价、股价同步走弱,份额逆势新高。三个关键问题,拆解资金左侧布局的底层逻辑。
猪价与行业亏损到了什么程度?
自繁自养头均亏损扩大至-307元/头,现金流亏损已持续超过9个月,刷新历史最长亏损纪录。
猪价持续走弱,全国均价从9月底的11.42元/公斤跌至10月23日的9.61元/公斤,10月26日涌益口径9.32元/公斤,同比降幅接近20%;生猪期货LH主力10月29日报9720元/吨,创上市新低。
全行业自繁自养头均亏损扩大至-307元/头,现金流亏损已持续超过9个月,刷新历史最长亏损纪录,猪粮比价4.43远低于5.5:1盈亏平衡线。
产能去化到了什么阶段?
能繁母猪存栏同比降10.7%,政策端明确“适时调低能繁母猪存栏量目标”。
产能端,统计局三季度末全国能繁母猪存栏3602万头,同比减少433万头、降幅10.7%,仅相当于正常保有量3750万头的96.0%。9月29日农业农村部明确“适时调低能繁母猪存栏量目标”,10月20日至23日中央储备冻猪肉轮换放储、收储各2.85万吨。
估值端,中证畜牧指数最新PB为2.30倍,处近一年26.97%分位、历史2.41%分位。
资金为何在猪价二次探底时逆势加仓?
买入的是2027年的猪价,而非现在的猪价。
业内人士指出,份额逆势增长是四重逻辑共同作用的结果:估值处于绝对低位构成资金入场的首要理由;猪价二次探底反而强化产能去化的确定性,“利润表越是难看,供给端出清的逻辑就越强”;产能去化数据已进入兑现验证期,按10个月传导周期对应2027年二季度前后商品猪出栏实质性收缩;卖方共识高度统一,判断当前正处“产能去化确认、猪价底部确认、但猪价尚未大涨”的左侧窗口。
但有三处需要修正预期:右侧还远,10月集团场日均出栏高出9月6.8%、出栏均重回升至129.34公斤,实际供给压力大于出栏头数所显示,旺季窗口要等11月底腌腊启动;去化速率边际放缓,9月能繁环比-0.52%较8月-2.94%明显收窄;效率对冲使供需改善更多体现在2027年下半年。
此外,PB低点有一半是“盈利分位”带来的,若三季报继续出现资产负债率超80%的主体,PB的“便宜”还会被动态修正。
据了解,畜牧养殖ETF招商(516670)跟踪中证畜牧养殖指数,30只成分股覆盖生猪养殖、禽链、饲料、动保、氨基酸与添加剂等环节,管理费仅0.20%/年同类最低。该产品覆盖猪、禽、料、苗四个环节,平滑单一公司现金流断裂风险,适合作为左侧β工具而非择时交易工具,建议采用分批或定投方式建仓,关注7kg断奶仔猪价格、出栏均重拐头向下、能繁月度环比去化重回1%以上三个先行信号作为加仓触发器,并留出应对份额集中赎回负反馈的现金。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:唐铮玮)