深圳两家地方AMC发布三季报,盈利同步承压


21世纪经济报道记者 黄子潇 深圳报道
近日,深圳市两家持牌地方资产管理公司(AMC)陆续披露2026年三季度财务数据。在监管引导回归主业、不良资产二级市场活跃度偏低的背景下,两家公司营业收入一增一减,净利润则同步大幅回落。同时,信评机构均有提示两者盈利能力有待提升。
招商平安资产:投资收益减半
深圳市招商平安资产管理有限责任公司披露的三季度合并利润表显示,2026年前三季度,公司实现营业总收入4.60亿元,较上年同期的6.28亿元下降约26.8%;净利润6363.23万元,上年同期为1.86亿元,降幅约65.7%。
收入结构上,投资收益3.72亿元,较上年同期的9.02亿元下降约58.76%,是拖累营收的主因;利息收入1.19亿元,上年同期为1.35亿元;手续费及佣金收入3007.57万元,同比增长逾一倍;公允价值变动损益为-6359.64万元,亏损较上年同期的-4.22亿元有所收窄。
成本端,营业总成本3.82亿元,与上年同期基本持平;信用减值损失1815.59万元,上年同期为334.57万元。
值得注意的是,盈利出现较大的季节性波动。公司2026年上半年营业收入3.46亿元、净利润6228.92万元,而第三季度单季贡献的净利润仅百余万元。
半年报显示,截至2026年6月末,该公司总资产211.04亿元,净资产55.01亿元,资产负债率73.94%。
招商平安资产成立于2017年,注册资本30亿元,是深圳市首家具有金融不良资产批量收购处置业务资质的地方AMC。股东方面,招商金控持股51%为控股股东,平安人寿、深投控、中证信用分别持股39%、8%和2%。2026年7月,公司董事会聘任吴亮为总经理,他此前任公司副总经理。
中证鹏元在5月发布的2025年度跟踪评级报告中指出,2025年公司营业收入同比小幅增长但各业务板块表现分化,受底层资产估值下降影响,不良资产经营业务收入(含公允价值变动损益)由正转负,重组及基金化业务收入亦因涉房项目估值下降而由正转负;与此同时,公司退出的部分上市公司破产重整业务产生较高投资收益,推动困境企业重整业务收入显著增长,ABS投资业务规模扩大也带来收入大幅提升。
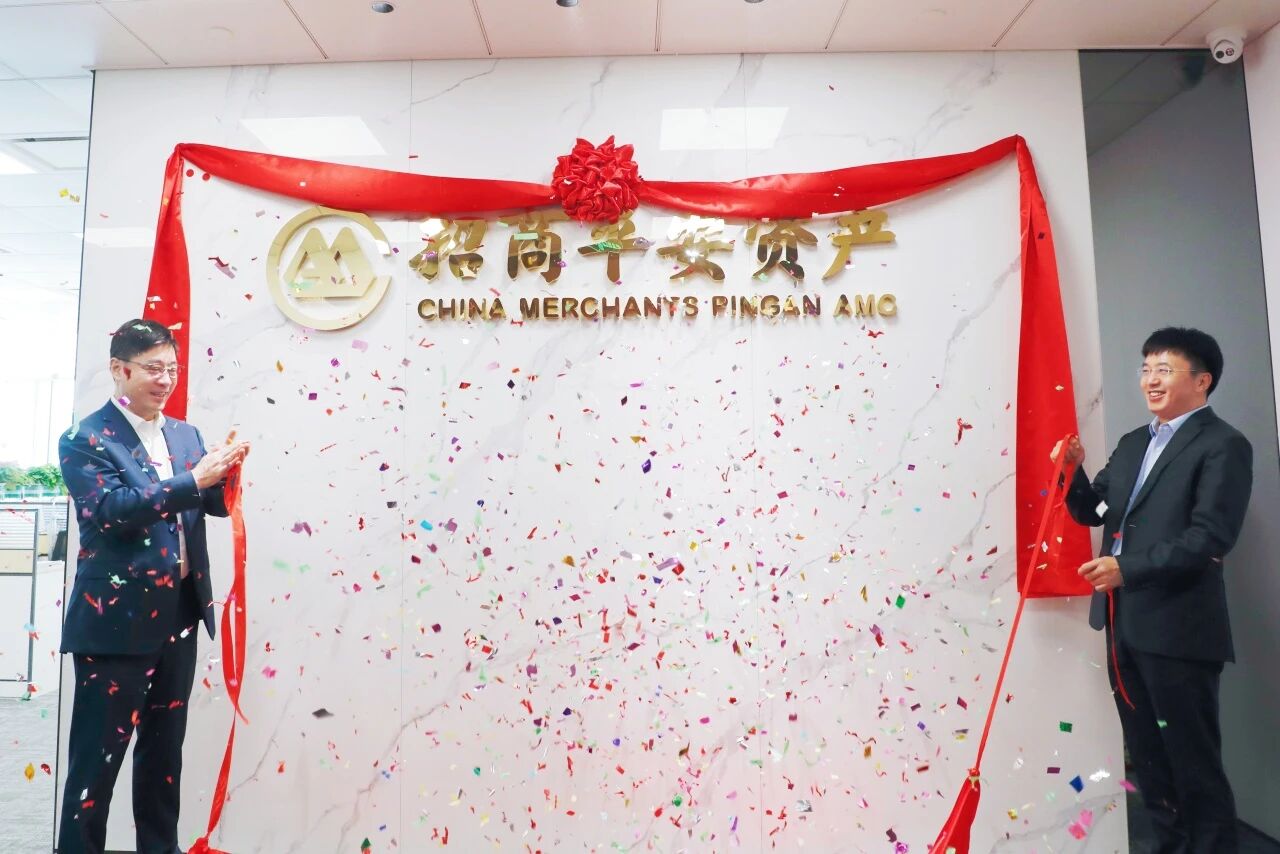 2025年12月9日,招商平安资产广州业务部迁址 图源:招商平安资产
深圳资产:净利润下滑超八成
今年前三季度,深圳资产管理有限公司营业总收入为3.20亿元,同比增长77.51%;但净利润仅1787.24万元,较上年同期的1.23亿元下降约85.5%。
拆分来看,公司上半年营业收入2.22亿元、归母净利润4909.82万元,同比下降19.54%。据此推算,第三季度单季或出现逾3000万元的亏损。
截至2026年9月末,公司总资产219.50亿元,较年初的195.72亿元增长约12.1%。前三季度经营活动产生的现金流净流出20.05亿元,上年同期为净流出7.18亿元,或意味着公司仍在加大不良资产收购。
深圳资产成立于2020年4月28日,是由深投控牵头设立的深圳市第二家地方资产管理公司,注册资本41.5亿元。股权结构上,深投控持股50.6%,万科持股24.1%,罗湖投控持股22.89%,国新资产持股2.41%。该公司是全国第60家、广东省第4家具有金融企业不良资产批量收购处置业务资质的地方AMC。
中诚信国际在6月发布的跟踪评级报告中,肯定了控股股东深投控在资本补充、业务拓展和风险处置等方面给予的有力支持,以及跟踪期内股东增资带来的资本实力提升;同时关注到广东省内展业的资产管理公司众多、区域竞争较为激烈,公司部分重组重整及资产运营业务涉及房地产行业、资产质量有所承压,以及近年来净利润逐年下降、盈利能力有待提升等因素。
财务数据显示,深圳资产净利润由2023年的4.34亿元降至2024年的1.51亿元、2025年的0.70亿元,2026年一季度为0.29亿元;平均资本回报率由8.86%下滑至2025年的1.28%。
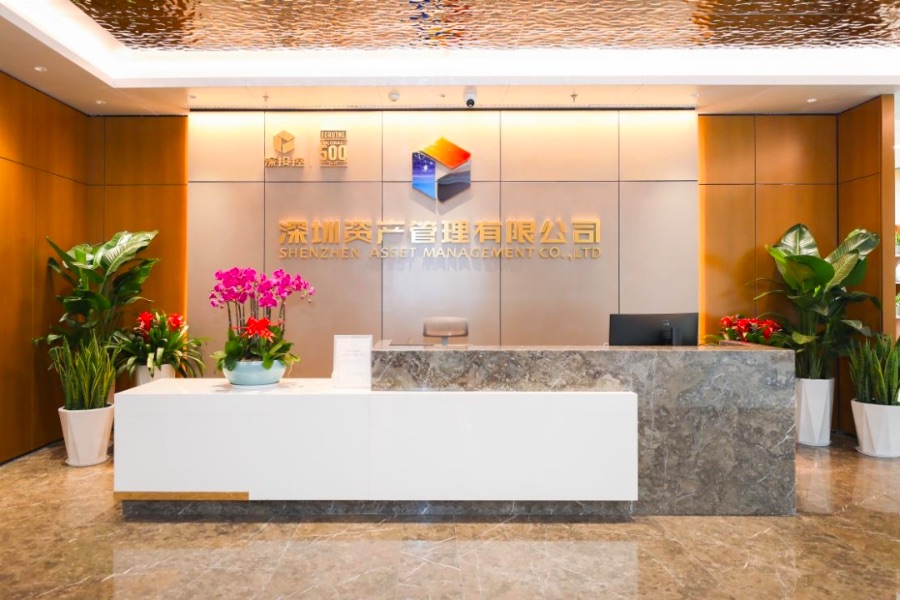 深圳资产管理有限公司 图源:双成商事调解中心
AMC回归主责主业
两家深圳AMC的处境是行业缩影。截至2025年末,全国共有58家地方AMC。
中证鹏元10月发布的报告显示,2023至2025年,31家样本AMC的营业收入均值从13.99亿元降至11.58亿元,净利润均值从5.27亿元降至2.90亿元。
需求端并不疲弱。截至2025年末,商业银行不良贷款余额合计3.5万亿元,同比增长6.06%,但收购价格抬升与处置难度加大同时挤压了AMC的盈利空间。
就区域而言,注册在广东省的地方AMC共4家,加之全国性AMC参与竞争,2025年招商平安资产、深圳资产、广州资产的平均资本回报率分别为1.79%、1.28%和1.34%,均处低位。
2025年7月,金融监管总局印发《地方资产管理公司监督管理暂行办法》,明确地方AMC近三年年均收购金融不良资产投资额占新增投资额比重不低于30%,融入资金余额不得超过其净资产的三倍,并对单一客户及集团客户的投融资集中度提出量化要求。
中诚信国际表示,2026年监管政策将持续引导AMC回归主责主业,但在出包质量下降、不良资产二级市场活跃度不高的双重压力下,地方AMC不良资产收购将趋于谨慎、处置难度有所加大,行业盈利能力将趋于弱化;资产质量较好的头部地方AMC盈利仍有增长空间,而资产质量较弱的机构利润空间或将进一步收窄。
在主业回归与监管重塑背景下,两家深圳AMC的共同命题已经清晰:规模扩张不再自动转化为利润,而处置回收效率与收入结构稳定性将决定其盈利修复空间。
(作者:黄子潇 编辑:孙超逸,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。