三季度贷款增速4.8%背后:对公支撑增量,科技、绿色领跑
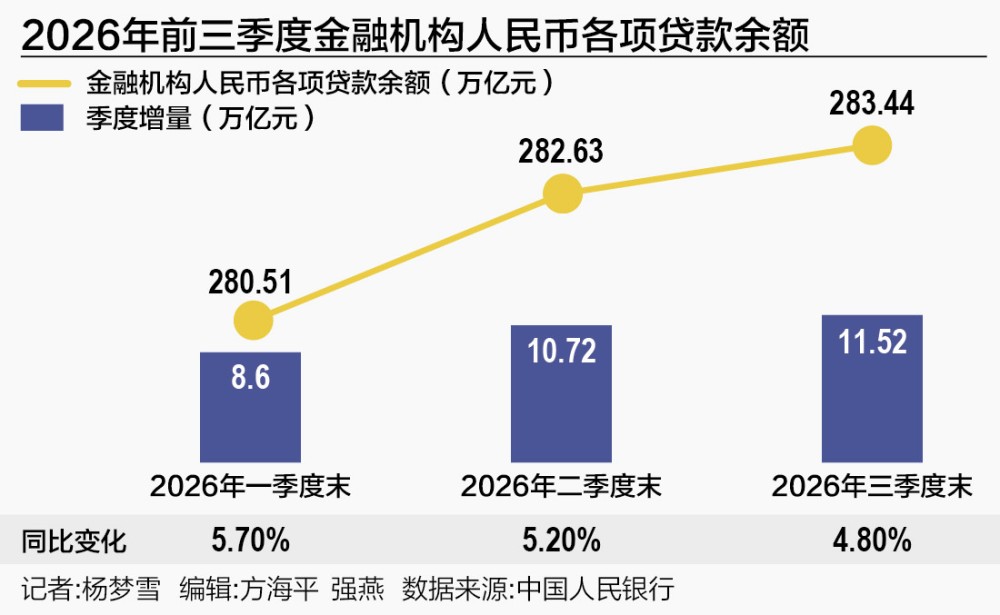
10月28日央行发布的《2026年三季度金融机构贷款投向统计报告》(下称“报告”)显示,2026年三季度末,金融机构人民币各项贷款余额283.44万亿元,同比增长4.8%,前三季度人民币贷款增加11.52万亿元。
随着上市银行三季报陆续披露,各家银行对公、科技、绿色领域的信贷投放数据与央行报告的宏观结构形成印证,而涉房、零售端贷款仍延续收缩态势。
光大证券研报预计,年内贷款或将延续降速走势。前三季度新增人民币贷款合计11.5万亿元,同比少增3.2万亿元,有效需求不足、存量及增量债贷置换等因素为主要压制。展望全年,贷款或延续同比少增,年末增速预计在4.6%~4.8%附近。
对公贷款仍是“压舱石”
对公贷款仍是信贷大盘的重要支柱。
报告显示,2026年三季度末,本外币企事业单位贷款余额198.95万亿元,同比增长8.0%,增速比各项贷款高3.3个百分点,前三季度增加12.74万亿元。
放到更大的盘子里看,同期人民币各项贷款余额283.44万亿元,同比仅增4.8%;前三季度全部人民币贷款增量11.52万亿元,其中住户贷款减少1.03万亿元,企(事)业单位贷款增加12.55万亿元。对公增量相当于全部贷款增量的1.1倍,体量和增量均较高。
分期限看,短期贷款及票据融资余额70.19万亿元,同比增长11.8%,前三季度增加6.04万亿元。中长期贷款余额124.93万亿元,同比增长6.0%,前三季度增加6.53万亿元。
分用途看,固定资产贷款余额79.40万亿元,同比增长2.4%,前三季度增加2.12万亿元。经营性贷款余额84.07万亿元,同比增长11.2%,前三季度增加7.96万亿元。
中国邮政储蓄银行研究员娄飞鹏分析认为,央行三季度贷款投向报告显示结构分化,企事业单位中长期贷款同比增长6.0%,前三季度增加6.53万亿元,政策性工具撬动是主要支撑。
结合已披露三季报的银行数据来看,不同银行虽然出现分化但对公贷款仍然贡献了增量。
南京银行、杭州银行两家城商行对公总量均实现两位数增长。南京银行三季报显示,截至三季度末,该行对公贷款余额1.22万亿元,较上年末增长12.33%,高出贷款平均增速2.19个百分点。杭州银行对公信贷余额0.89万亿元,较年初增长15.9%;从同比口径看,对公贷款(含票据)增速22.3%,同期零售信贷余额较年初下降7.2%。
平安银行则提供了另一侧的参照。9月末企业贷款余额17090.26亿元,较上年末仅增2.7%,而同期全行贷款和垫款本金总额增幅为1.2%。对公增速不高,但考虑到零售端持续压降,对公贷款形成了明确的增量补位。
贷款投向结构分化
三季度贷款投向报告显示,信贷资源向科技、绿色等新兴领域的倾斜仍在延续,从结构来看对公信贷“冷热”并不均衡。
报告显示,2026年三季度末,获得贷款支持的科技型中小企业30.73万家,获贷率为51.1%,比上年末高0.9个百分点。本外币科技型中小企业贷款余额4.27万亿元,同比增长20.1%,增速比各项贷款高15.4个百分点。
2026年三季度末,获得贷款支持的高新技术企业29.27万家,获贷率为58.2%,比上年末高0.9个百分点。本外币高新技术企业贷款余额22.09万亿元,同比增长17.2%,增速比各项贷款高12.5个百分点。
娄飞鹏指出,科技贷款领先,科技型中小企业贷款、高新技术企业贷款同比增速分别高出各项贷款15.4、12.5个百分点,也显示出金融机构结合经济转型加大对科技领域的金融支持。
科技领域贷款的高增在各家银行三季报中同样有所体现。
截至9月末,南京银行科技金融贷款余额较年初增长20.47%,增速高于贷款平均增速10.33个百分点;青岛银行科技金融贷款余额338.30亿元,比上年末增长7.54%。此外,苏农银行截至9月末科创企业贷款余额226.08亿元,较年初增长12.30%。
同样实现两位数增长的还有绿色贷款。
绿色贷款方面,报告显示,2026年三季度末,本外币绿色贷款余额49.22万亿元,同比增长13.0%,前三季度增加4.41万亿元。
分用途看,基础设施绿色升级贷款、能源绿色低碳转型贷款、生态保护修复和利用贷款余额分别为22.12万亿元、8.73万亿元和5.43万亿元。
银行三季报验证了同一方向的投放偏好。
截至9月末,南京银行绿色金融贷款余额较年初增长21.13%;青岛银行绿色贷款余额708.37亿元,比上年末增长20.44%;苏农银行绿色贷款余额81.11亿元,较年初增长21.48%;杭州银行绿色贷款较上年末增长17.48%。
光大证券在研报中指出,对公领域贷款行业投向延续分化态势,科技、绿色等新兴领域贷款维持较高投放景气度,房地产开发、传统基建等领域投资相对低迷,相关信贷增速持续承压,新兴行业贷款高增较难弥补传统领域信贷负增长缺口。
住户端四季度有望弱势企稳
涉房贷款和零售贷款仍在同步收缩,四季度在政策综合作用下住户端有望弱势企稳。
报告显示,2026年三季度末,人民币房地产贷款余额50.08万亿元,同比下降5.2%,前三季度减少1.90万亿元。
其中,房地产开发贷款余额12.37万亿元,同比下降9.1%,前三季度减少8179亿元。个人住房贷款余额35.91万亿元,同比下降4.1%,前三季度减少1.10万亿元。
光大证券在研报中指出,涉房领域贷款负增幅度拉大,按揭贷款增长持续承压。对公方面,房地产市场仍在筑底阶段,市场库存高企。零售方面,居民端就业、收入、预期等长周期变量未见明显好转,加杠杆购房需求偏弱,提前还款意愿不减,新增按揭读数转正难度较大。
银行三季报数据也展示出类似的趋势。
从已披露三季报的上市银行数据来看,截至三季度末,兰州银行、重庆银行个人贷款余额降幅均超过11%;青岛银行、苏州银行和平安银行三季度个贷降幅较上半年明显扩大;平安银行9月末个人贷款余额17224.54亿元,较上年末下降0.3%。
但个贷结构也在同步调整,零售贷款结构向低风险资产集中。如平安银行,住房按揭贷款余额3657.93亿元,较上年末增长3.0%,个人新能源汽车贷款余额1328.09亿元,增幅11.8%,按揭和优质抵押类资产仍保持增长。
但值得关注的是,涉房对公端的余额收缩并非风险恶化。同样以平安银行数据为例,截至9月末,其承担信用风险的涉房业务主要是对公房地产贷款余额1884.56亿元,较上年末减少217.25亿元;对公房地产贷款不良率1.80%,较上年末下降0.42个百分点。
放在行业坐标里,此前中泰证券统计的42家银行中报显示,样本银行房地产不良率3.74%,其中股份行3.06%。平安银行的对公房地产不良率低于股份行均值,且方向在改善,其房地产敞口的压降更接近主动调整,而非风险暴露驱动的被动收缩。
住户端的数据给出了同样的图景。
报告显示,三季度末本外币住户贷款余额82.25万亿元,同比下降2.0%,前三季度减少1.03万亿元。其中经营性贷款余额25.64万亿元,同比增长1.7%,前三季度增加5383亿元;不含个人住房贷款的消费性贷款余额20.69万亿元,同比下降2.8%,前三季度减少4736亿元。
娄飞鹏表示,三季度住户端仍然偏弱,但9月住户中长期贷款已转为增加874亿元;“8·28”新政、10月起首套房贷1个百分点贴息和消费贷贴息形成合力,在政策综合作用下,四季度住户端有望弱势企稳、小幅修复,但出现明显反弹的概率较小。
(作者:杨梦雪 编辑:方海平,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。