浦发银行前三季营收净利均增超4%,存款首破6万亿元
21世纪经济报道记者 杨梦雪
10月30日晚间,浦发银行(600000.SH)发布2026年三季度报告。
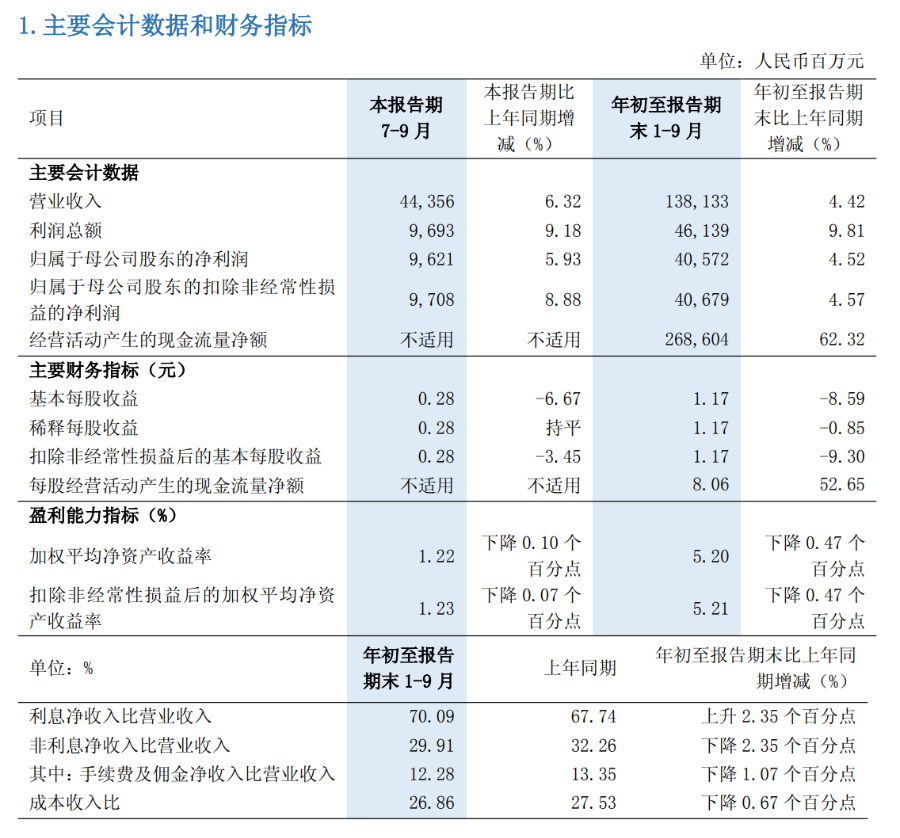
前三季度,浦发银行实现营业收入1381.33亿元,同比增长4.42%;归属于母公司股东的净利润405.72亿元,同比增长4.52%。
单季表现上,第三季度浦发银行实现营业收入443.56亿元,同比增长6.32%;实现归母净利润96.21亿元,同比增长5.93%。
前三季度浦发银行基本每股收益1.17元,同比下降8.59%。业绩报告称,浦发银行在计算本报告披露的每股收益及加权平均净资产收益率等指标时,考虑了优先股和永续债付息发放的影响。
盈利能力指标方面,浦发银行前三季度加权平均净资产收益率(ROE)为5.20%,较上年同期下降0.47个百分点;平均总资产收益率(ROA)为0.40%,与上年同期一致。
利息净收入增长8.05%
从盈利结构看,前三季度浦发银行利息净收入968.13亿元,同比增长8.05%,占营业收入比重升至70.09%,同比上升2.35个百分点。
利息净收入的逆势增长,主要得益于负债端成本的有效压降。前三季度浦发银行利息收入同比下降2.46%,而利息支出同比大幅下降10.96%,支出端降幅显著大于收入端。浦发银行在三季报中表示,持续优化对公存款结构,推动对公存款付息率稳步下降。
非利息收入方面,投资损益成为主要增量。前三季度浦发银行实现投资损益326.57亿元,同比大幅增长73.1%;公允价值变动损益由上年同期的正收益转为亏损115.08亿元,两者合计的投资相关收益仍保持增长。手续费及佣金净收入169.57亿元,同比下降4.01%,中间业务收入仍承压。
存款突破6万亿元
规模指标方面,截至报告期末,浦发银行资产总额10.45万亿元,较上年末增长3.67%;负债总额9.61万亿元,较上年末增长3.76%。
存款成为最大的增量来源。报告期末,该行本外币存款总额6.03万亿元,突破6万亿元大关,较上年末增长8.00%;本外币贷款总额(含票据贴现)5.91万亿元,较上年末增长3.63%。其中,母公司个人存款余额1.89万亿元,较上年末增长9.75%;母公司对公存款余额4.11万亿元,较上年末增长7.82%。
从存款结构看,规模扩张的同时呈现一定定期化特征。报告期末,公司定期存款2.51万亿元,较上年末增长13.62%;个人定期存款1.41万亿元,较上年末增长9.96%;而公司活期存款1.61万亿元,较上年末小幅下降。
资产质量方面,报告期末浦发银行不良贷款余额730.98亿元,较上年末增加11.08亿元;不良贷款率1.24%,较上年末下降0.02个百分点。浦发银行在三季报中称,不良贷款率实现在连续6年下降后的进一步趋降。
风险抵补方面,报告期末浦发银行拨备覆盖率195.66%,较上年末下降5.06个百分点。资本充足率方面,核心一级资本充足率9.04%、一级资本充足率10.03%、资本充足率12.38%。
财资赛道资管规模较上年末增18.10%
战略业务层面,浦发银行持续深耕“五大赛道”。
科技金融方面,科技金融贷款余额(中国人民银行统计口径)超1.18万亿元,较上年末增长12.92%,服务科技企业28.1万户。
供应链金融方面,在线供应链业务量8020.58亿元,同比增长39.52%。
普惠金融方面,普惠型小微企业贷款5437亿元,较上年末增长3.76%。
跨境金融方面,跨境本外币贷款余额3746.27亿元,较上年末增长11.40%。
财资金融方面,管理个人AUM余额(含市值)4.87万亿元,较上年末增长4.38%;财资赛道资产管理规模3.97万亿元,较上年末增长18.10%。
数字化方面,报告期末浦发银行个人手机银行客户达9685万户,月活跃用户(MAU)3355万户;系统AI覆盖率达52%,前三季度数字劳动力累计承担4200人年工作量。
此外,报告期内惠誉、标普相继上调浦发银行信用评级,长期主体评级均由“BBB”上调至“BBB+”,进一步提升了其在国际资本市场的信用认可度。
展望四季度,浦发银行表示,将继续把握宏观政策机遇,在资产稳健增长的基础上,进一步提高信贷经营质效,提升量价均衡发展能力和客户综合经营深度。
(作者:杨梦雪 编辑:周炎炎,魏雯静)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。