联影医疗前三季增收不增利:成本研发费用双升挤压利润,政策红利与海外布局推动利润修复
来源:时代财经
联影医疗前三季增收不增利:成本研发费用双升挤压利润,政策红利与海外布局推动利润修复

图片来源:图虫
单季业绩回暖似也难掩联影医疗(688271.SH)前三季度利润下滑的业绩态势。
10月28日,联影医疗披露2026年第三季度报告。前三季度,公司实现营业收入105.80亿元,同比增长19.43%;归母净利润10.35亿元,同比下降7.60%;扣非归母净利润为9.43亿元,同比下降10.49%。
从单季度表现来看,公司第三季度实现营业收入35.29亿元,同比增长24.12%;归母净利润1.38亿元,同比增长13.00%;扣非归母净利润1.16亿元,同比增长32.46%。第三季度营收增速较前三季度整体水平进一步提升,利润也出现边际修复。
然而,单季度改善尚未扭转前三季度利润下滑的局面。报告期内,公司营业成本、研发费用均有所增长,压缩利润空间。与此同时,国内业务在政策推动下逐步放量,但毛利率承压,海外业务则保持较快增长,成为公司收入增长的重要支撑。
10月29日,时代周报记者就公司三季度业绩情况致函致电联影医疗,对方表示需要研判过后再给出答复,截至发稿,尚未获得有效回复。
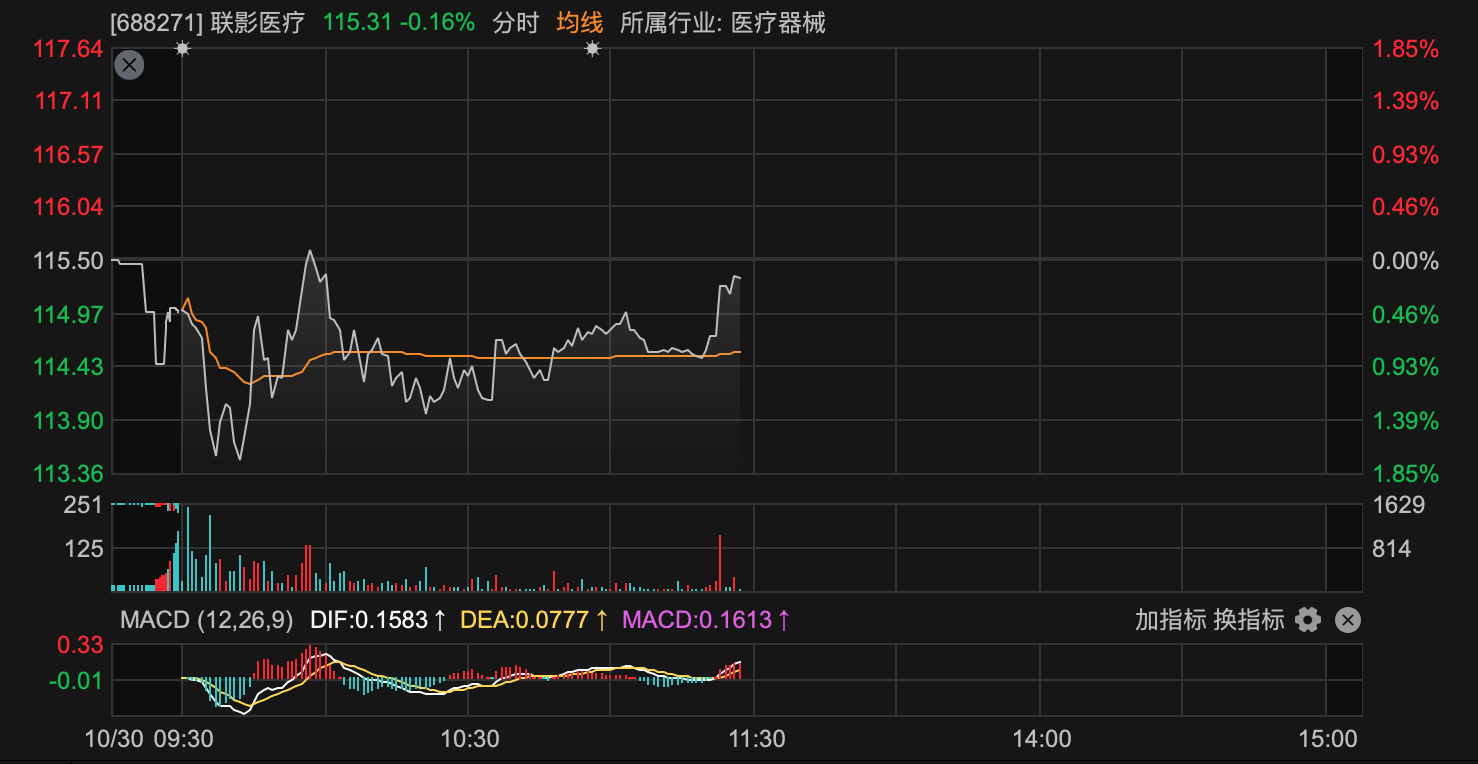
二级市场方面,联影医疗10月30日开盘价报115元/股,较昨日收盘价115.50元低开约0.43%。
图片来源:Choice
成本费用挤压利润,政策助推三季度业绩回暖
联影医疗于2022年登陆科创板,主营业务涵盖CT、磁共振(MR)、分子影像(MI)、X射线(XR)及放射治疗(RT)等医疗设备的研发、生产与销售。近年来,公司持续推进高端医疗设备研发,并积极拓展海外市场。
从前三季度财务数据来看,联影医疗营收保持增长,但成本及费用增长对利润空间形成一定挤压。报告期内,公司实现营业收入105.80亿元,同比增长19.43%;营业成本为56.92亿元,同比增长21.26%,增速高于营收。
从费用端看,前三季度,公司研发费用为16.88亿元,同比增长34.99%;销售费用为17.40亿元,同比增长14.25%;管理费用为4.95亿元,同比增长10.67%。其中,研发费用增速明显高于营收增速,在持续加大研发投入的同时,也对当期利润形成一定压力。
汇兑损益变化则进一步影响了公司利润表现。三季报显示,前三季度联影医疗财务费用为1.16亿元,而上年同期为净收益4382.33万元。公司此前在2026年半年度业绩说明会上表示,上半年汇兑损益由上年同期收益转为亏损,是当期利润波动的原因之一。
不过,进入第三季度,联影医疗业绩出现一定回暖。单季度,公司实现营业收入35.29亿元,同比增长24.12%;扣非归母净利润1.16亿元,同比增长32.46%。公司解释称,扣非归母净利润增长主要受益于国内市场行业政策落地节奏加快,以及海外业务稳步增长。
具体来看,行业政策方面,设备更新和采集放量驱动联影医疗三季度业绩回暖。2026年,国家继续实施大规模设备更新政策,安排2000亿元超长期特别国债资金支持设备更新,截至7月初资金已分三批全部下达,覆盖22个领域约1.1万个项目。与此同时,7月国家卫生健康委等部门印发《关于进一步做好公立医疗卫生机构医用设备集中采购工作的通知》,明确乙类大型医用设备需在2026年底前完成至少一轮集中采购。
对于政策端的推动作用,10月29日,上海屿策智库秘书长侯文杰向时代周报记者表示,设备更新项目采购金额较大,医院更看重产品性能、临床验证及售后服务能力,头部企业在此方面具备优势。同时,超长期特别国债项目对企业合规性和交付能力要求较高,也有利于具备成熟项目经验的企业中标。西南证券研报显示,2026年9月联影医疗中标金额为16.3亿元,同比增长88.2%,招标增速在行业中居前。
此外,在政策的推动下医疗设备招采节奏也有所加快。据高端医械院数据,截至2026年9月底,3T和1.5T磁共振设备集采比例分别为13.6%和25.2%,预计四季度集采规模仍有进一步增加空间。
不过,集采放量并不意味着利润同步增长,价格压力仍值得关注。中金公司的研报显示,第三季度,联影医疗毛利率为44.25%,同比下降0.84个百分点,较第二季度的47.19%下降2.94个百分点。广发证券研报认为,毛利率变化主要与产品结构变化及集采定价有关。
联影医疗在2026年中期业绩说明会中表示,集采产品毛利率通常较常规产品低约5—7个百分点,但目前集采产品占比及其影响总体可控,高端产品放量有效对冲了部分价格压力。
海外业务成为增长引擎,医疗AI布局持续深化
国内市场在政策推动下逐步释放需求,海外业务则成为联影医疗收入增长的重要引擎。
据《证券时报》,联影医疗前三季度海外收入为29.96亿元,同比增长50.30%,占营业收入的比重升至28.31%,同比提高5.82个百分点。同期国内收入为75.85亿元,同比增长10.47%。海外收入增速明显高于国内市场,对整体收入增长的贡献进一步提升。
从盈利能力来看,海外业务也出现改善。2026年上半年,联影医疗海外业务毛利率同比提升3.77个百分点,主要受益于高端产品收入占比提升与本地化交付效率优化。在国内市场毛利率承压的背景下,海外业务毛利率的提升为公司整体盈利表现提供了支撑。
分区域看,截至2026年上半年,亚太市场成为增长最快的海外板块,上半年收入10.09亿元,同比大增148.54%,占海外收入的57.15%。相较之下,北美市场作为联影医疗海外布局起步最早、业务体系最为完整的区域,收入4.21亿元,同比下降3.33%。公司对此解释称,主要受部分项目交付和收入确认节奏影响。
区域市场表现有所分化,意味着海外业务增长并非没有挑战。联影医疗此前在投资者关系活动中提及,海外销售费用会随业务规模增长而增加。随着海外收入占比提高,汇率波动对利润的影响也可能更加明显。
除了海外市场,联影医疗也在持续加码AI业务。
10月26日,联影医疗披露董事会换届公告,医学影像AI领域学者、联影智能联席CEO沈定刚(DINGGANG SHEN)作为新任候选人进入第三届董事会非独立董事名单。沈定刚长期从事医学影像分析和人工智能研究,是全球最早开展医学影像人工智能研究的科学家之一。这也被市场普遍解读为联影医疗持续加码医疗AI、强化产学研一体化的信号。
在产品布局方面,联影智能自主研发的“元智”医疗大模型已具备多模态理解、推理与生成能力。相关AI技术也逐步融入公司的高端医疗设备,形成uAIFI磁共振类脑、uExcel分子影像无极、uSense CT主动感知等数智化技术平台。
在半年报业绩会中,联影医疗也表示,上半年新增的研发投入主要投向下一代技术平台、核心部件、人工智能及创新产品产业化导入。
二级市场方面,联影医疗10月30日开盘价报115元/股,较昨日收盘价115.50元低开约0.43%。
(来源:时代财经 编辑:张明艳)