南方财经 21世纪经济报道记者吴斌 上海报道
Anthropic一纸S-1落地,潜在的“史上最大IPO”呼之欲出。
“最吓人的数字最不重要”,麦楷亚洲会计师事务所联合创始人和联合主席助·伯斯汀(Drew Bernstein)近日在接受21世纪经济报道记者独家专访时如是感叹。剥开这层会计外衣,算力承诺、营收质量和审计文件才是真正定义公司的线索。
今年10月,美国IPO市场几乎冻结,在这样一个“瘫痪”的窗口里,Anthropic仍坚持推进万亿美元级上市。助·伯斯汀表示,超大型交易不会等待窗口期,而是自己创造窗口。估值重置是健康的,与为私募持有人榨取最后一美元的交易相比,给公开市场投资者留有余地的交易对IPO市场更有益处。
市场对AI热潮下的“烧钱”速度仍忧心忡忡。助·伯斯汀提醒,AI热潮确实存在一条多米诺骨牌链,而S-1文件显示了各块骨牌所处的位置。Anthropic的营收是其客户的AI预算。它的算力账单是亚马逊、谷歌和芯片制造商的营收。这些公司的资本支出则是公用事业公司、数据中心开发商和贷款机构的营收。如果企业的回报令人失望,这条链条或存在崩塌风险。
在他看来,薄弱环节不在实验室或超大规模云厂商,而是在依赖杠杆的中间层:数据中心开发商、新兴云服务商以及转型的加密货币矿企,它们凭借少数几家AI客户的长期合同获得了贷款,那里的压力首先体现在信用利差上,而不是股价上。
与2000年不同,这一轮AI周期中有真实的客户在支付真实的账单,而且Anthropic在上半年实现了正经营性现金流。助·伯斯汀也提醒,这是一个减震器,但不是保证。过往每一次早期的繁荣都既带来了破灭,也最终造就了更大规模的经济,他预计AI也会如此。
泡沫会退潮,故事会重估,唯有经得起账本检验的企业,才能把这一轮狂热沉淀为下一代基础设施。
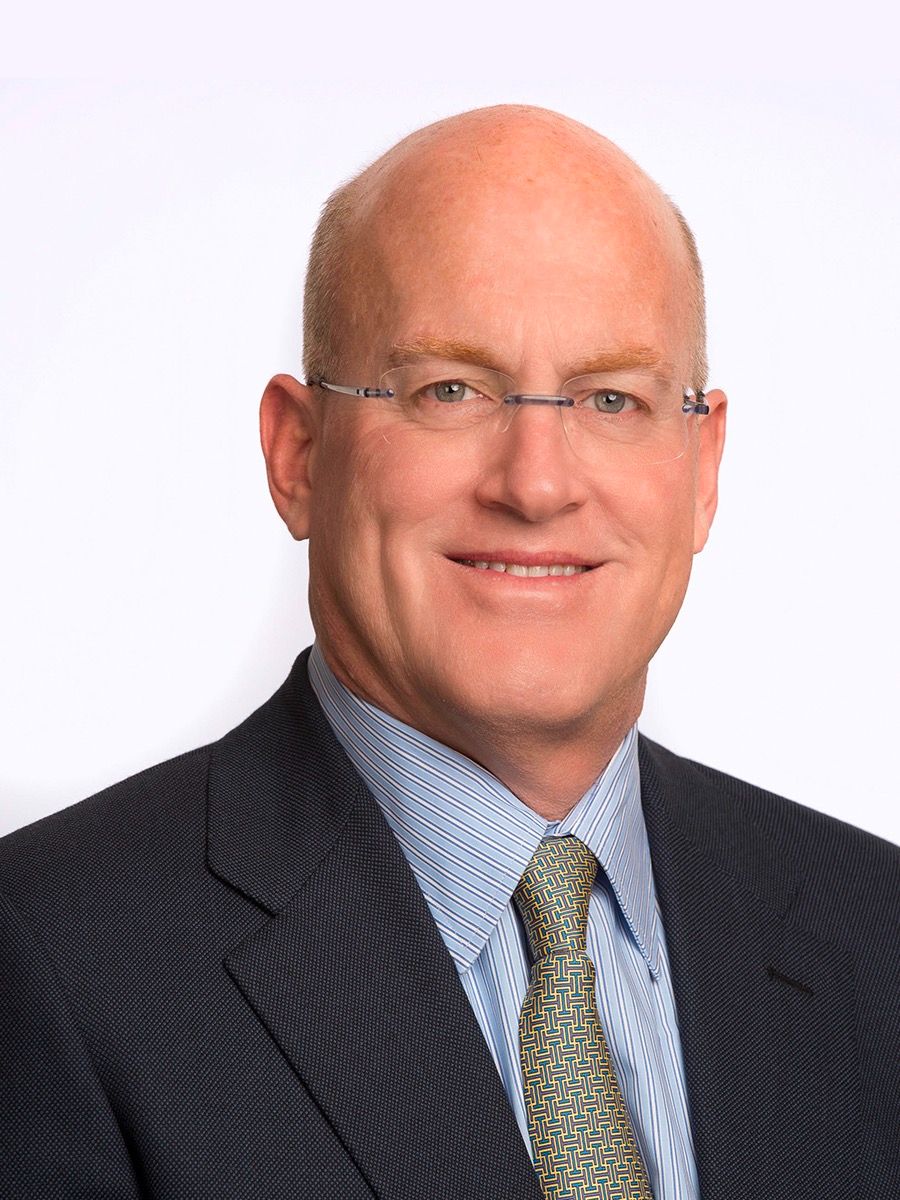
麦楷亚洲会计师事务所联合创始人和联合主席助·伯斯汀(Drew Bernstein)
807亿美元“巨亏”背后
21世纪:外界对OpenAI和Anthropic财务状况的了解过去只能依赖CEO的会议发言、竞争对手泄露和记者与内部人士的不具名交谈。现在Anthropic S-1公开,作为审计专业人士,你认为华尔街最先应该盯住哪些信息,才能穿透“史上最大IPO”的虚虚实实?
助·伯斯汀:先看最吓人的数字,因为它最不重要。Anthropic披露2026年上半年净亏损为807亿美元。然而,其中724亿美元为非现金支出,是将其可转换票据及相关工具按公允价值计量所产生。这些票据价值升高,是因为公司本身升值。从会计角度来看,Anthropic是由于更有价值而亏损了720亿美元。剔除这一项后,运营亏损为6.93亿美元,营收为163亿美元,经营性现金流为正39亿美元。
接下来,我会重点看三件事。
第一,承诺事项。S-1文件中仍未填写算力和基础设施义务的总额,而媒体报道称该金额接近4500亿美元。这一金额、履行时间以及其中有多少可以取消,将比任何营收线更能定义这家公司。
第二,营收质量。第三季度Anthropic超过80%的营收来自过去六个月内发布的模型。这就像是一台“跑步机”,意味着研发支出更像是销售成本,而不是可选的研发投入。
第三,审计文件。Anthropic在2025年度将审计机构由致同(Grant Thornton)更换为安永(Ernst & Young),并未披露任何分歧,而安永将可转换票据的公允价值和或有损失列为关键审计事项。
关于“史上最大IPO”这一说法,补充一点:按报道的1.5万亿美元估值,Anthropic的市值仍将排在SpaceX之后,不过600亿至1000亿美元的募资金额仍可能超过SpaceX的857亿美元。
21世纪:未来数千亿美元合同将陆续进入履约期。如果IPO募资规模不足以覆盖未来数年的合同义务,Anthropic在上市后最现实的再融资路径是什么?
助·伯斯汀:IPO从来就不可能付清全部账单,正如最早的铁路股票发行也没能付清横贯大陆的铁路线一样。S-1文件显示,截至6月30日,Anthropic持有1124亿美元现金和193亿美元短期投资。此次发行可能为这笔资金储备再增加600亿至1000亿美元。据报道,合同义务总额接近4500亿美元,其中大部分一直延续到2045年,现实的路径是分层的资本结构,而不是仅仅一次大型的IPO募资。
第一层是经营性现金流,上半年已转为正数,这是Anthropic将能募集到的最便宜的资金。第二层是供应商融资。文件披露,Anthropic可向博通(Broadcom)或其指定的金融合作方发行最高420亿美元的可转换票据,为加速器租赁提供资金,这实质上就是供应商融资,只是名称不同而已。第三层是资产层面的融资:由合作伙伴提供担保的设备和数据中心的租赁,将算力纳入项目融资结构中。一旦公司有了公开市场的业绩记录,投资级债务和后续的股权融资就会随之而来。
需要警惕的风险是,基本固定的承诺与基于使用量的营收之间存在不匹配。如果词元价格的下跌快于用量的增长,就必须有人来为这一缺口融资。
21世纪:从中长期看,Anthropic的发展面临哪些风险?词元价格跳水与客户集中、依赖谷歌和亚马逊算力却与二者竞争、巨额现金合同义务与估值下调以及欧盟AI法案调查与自身安全约束,这些如何交织成中长期风险?
助·伯斯汀:据Epoch AI称,AI任务的成本每季度下降约47%,因此Anthropic的业务量的增加必须快于价格的下降。业务量的增长需要更多算力,这些算力主要购自亚马逊和谷歌,而S-1文件将谷歌列为主要竞争对手。算力合同是提前数年按基本固定的条款签订。如果增长放缓,资本成本就会在承诺到期之际上升。据报道,Anthropic第三季度营收环比增长45%,而第二季度曾翻倍,这足以让市场对估值的讨论从约2万亿美元降至1.5万亿美元。
客户集中的现象正在改善:前九个月没有任何客户的收入占比超过10%,前五大客户的收入占比从第一季度的约36%降至第三季度的约21%。单位经济效益也在朝着正确的方向发展:第二季度收入同比增长1368%,而算力成本同比增长300%。
监管和安全是变数。我将Anthropic遵守欧盟《人工智能法案》视为一项成本,而非生存威胁,但今年的事态表明政府行动可以多么迅速。今年夏天,Anthropic的两款模型曾因美国出口管制被短暂暂停,随后才恢复访问。一家公布自身灾难性风险情景的公司,有时会选择不发布产品。投资者需要把这种做法作为一项风险因素来定价。
“瘫痪”窗口中的巨型IPO
21世纪:巨型IPO集中落地可能从市场中“抽走”流动性并对其他成分股配置形成挤占。你如何评估这种“AI资产集中上市”对美国IPO市场生态的长期影响:它是让美股科技板块的深度和定价效率进一步提升,还是在制造一种过度依赖单一叙事的结构性脆弱?
助·伯斯汀:短期内,指数计算中没有免费的午餐。一旦如此规模的公司被纳入基准指数,被动型基金就必须持有它,而资金则来自抛售其他资产,争夺相同成长配置的科技公司IPO将在这笔交易前后几周内感受到挤占。
从长期来看,我认为这会增强美国市场。多年来,AI领域最大的价值储备存在于私募融资的轮次中,没有经审计的财务报表。将其引入公开市场,接受美国证券交易委员会(SEC)的审查并按季度进行报告,将改善整个行业的价格发现机制,包括营收依赖于这些实验室的供应商。
脆弱性在于相关性。芯片、云、电力,以及现在的模型实验室,越来越成为同一交易。当我在7月撰文指出台积电第二季度业绩将检验AI建设是否存在天花板时,我是在提出一个问题。本月的抛售始于CoreWeave债券收益率短暂超过15%,随后从新兴云服务商(neoclouds)蔓延至其供应商。
21世纪:Anthropic正在推进IPO计划,估值预期已下调。10月以来美国IPO市场几乎冻结,在这样一个“瘫痪”的窗口里,一家公司坚持推进万亿美元级上市,你怎么看待这一行为?美国IPO市场陷入“瘫痪”,Anthropic能否打破僵局?
助·伯斯汀:超大型交易不会等待窗口期,而是自己创造窗口。SpaceX在6月证明,定价合理的超大型交易能够找到需求,包括超额配售在内共募资857亿美元。
估值重置是健康的。与为私募持有人榨取最后一美元的交易相比,给公开市场投资者留有余地的交易对IPO市场更有益处。
如果Anthropic定价合理且上市后表现良好,将为积压已久的科技公司IPO重新打开窗口。它也将为OpenAI设定参考价格,而OpenAI已经下调了其私募融资的目标。如果它跌破发行价,窗口很可能要关闭至2027年。
21世纪:中东地区的冲突仍在继续,通胀压力高企,美联储未来仍可能加息。这些宏观因素可能会如何影响美国IPO市场前景?融资成本的高企会否戳破一些泡沫?
助·伯斯汀:更高的利率不会戳破泡沫;它揭示出哪些资产仅在低利率下才有价值。随着10年期美国国债收益率接近5%,油价约为每桶100美元,以及美联储重新开始加息,长久期股票受到最大的冲击。交易数量预计将减少,而交易规模将更大、盈利能力将更强,实力较弱的发行人的上市计划则被推迟到2027年。
最有可能破灭的泡沫,是那些基于乐观的产能利用率假设、通过债务融资的泡沫。最有可能蓬勃发展的公司是拥有经审计的盈利并有真实上市理由的公司,其中包括越来越多考虑赴美上市的韩国和日本的科技公司。紧缩的货币环境令人不快,但它非常善于把真正的企业和故事区分开来。
AI热潮迈向下一程
21世纪:你曾将美国AI经济的资本押注与铁路、电气化和互联网时代相提并论。这一次AI有哪些同与不同?
助·伯斯汀:有熟悉的相似之处:超前于需求的巨额固定投资、为了支付费用而发明的新融资结构,以及使早期投资者血本无归、却为下一代留下可用基础设施的过度建设。2001年的光纤过剩是最典型的例子。
作为一名会计师,让我感兴趣的是差异。第一是折旧。铁路线可以使用一个世纪,光纤可以使用数十年,而AI加速器在几年内就会在经济上过时。第二是收入的获得要快得多。Anthropic的营收从2023年的4100万美元增长到2026年上半年的163亿美元。互联网公司吸引了眼球,而这些公司有的是实实在在的营收。第三,最大买家是史上盈利能力最强的一些公司,资金主要来自现金流,不过越来越多的建设现在正转向债务和租赁。
上述每一次早期的繁荣都既带来了破灭,也造就了更大规模的经济。我预计AI也会如此。
21世纪:在业内人士警告人工智能可能引发灾难性情境后,全球监管机构要求加强AI监管的呼声日益高涨。这会对Anthropic等企业的IPO和未来发展产生哪些影响?
助·伯斯汀:这是我记忆中第一个风险因素读起来像政策白皮书的IPO。S-1文件描述了模型在网络攻击和生物领域的滥用、大规模监控,以及模型可能发展出公司不可预见的能力。达里奥·阿莫迪(Dario Amodei)在9月进一步呼吁行业放缓前沿的发展。
更多监管是一把双刃剑。合规成本上升,模型发布的时间变得更加难预测,这令投资者感到不满。但繁重的合规要求也有利于负担得起成本的大规模现有企业,这就是为什么看似成本的规则往往最终会起到护城河的作用。Anthropic在文件中自身的观点是,安全性和可预测性对受监管行业的企业客户具有吸引力。
对投资者而言,更大的调整在于公司治理。Anthropic是一家“公益公司”(public benefit corporation),其长期利益信托(Long-Term Benefit Trust)可以选举董事会大多数席位。股东们被要求接受董事会可能在使命与回报之间权衡。我预计,在该结构经过检验之前,一些机构会对它的公司治理进行折价。
21世纪:作为一位既参与跨境审计、又长期观察资本市场的人,你认为在Anthropic的S-1公开之后,市场的定价权会从叙事手中回到审计数字手中吗?还是AI资产已经获得了估值特权?
助·伯斯汀:投资者仍然愿意为增长付费,但现在增长是经过审计的:Anthropic净收入留存率约为900%,超过11900家客户的年支出达到10万美元或以上,上半年163亿美元收入,经营亏损不到7亿美元。
以1.5万亿美元计算,Anthropic的估值约为第三季度年化营收的22倍。这个估值偏高,但远低于2万亿美元估值传闻之时登上头条的、2025年营收的435倍。
AI资产是否已经获得估值特权?特权是可以被撤销的。第三季度增长放缓后,市场对估值的讨论中出现了约5000亿美元的缩水,这正是特权被撤销的表现。叙事或许可以决定IPO定价,但此后经审计的数字将决定每个季度的走势。
21世纪:你如何看待近期市场对AI投资天价账单和未来回报率的担忧?如果AI应用不及预期、巨头支出放缓,会否引发多米诺骨牌效应?
助·伯斯汀:确实存在一条多米诺骨牌链,而S-1文件显示了各块骨牌所处的位置。Anthropic的营收是其客户的AI预算。它的算力账单是亚马逊、谷歌和芯片制造商的营收。这些公司的资本支出则是公用事业公司、数据中心开发商和贷款机构的营收。IBM的首席执行官已经警告称部分AI支出已经失控。如果企业的回报令人失望,这条链条就会反向运转。
薄弱环节不在实验室或超大规模云厂商,而是在依赖杠杆的中间层:数据中心开发商、新兴云服务商以及转型的加密货币矿企,它们凭借少数几家AI客户的长期合同获得了贷款。那里的压力首先体现在信用利差上,而不是股价上。
好消息是,与2000年不同,这一轮周期中有真实的客户在支付真实的账单,而且Anthropic在上半年实现了正的经营性现金流。这是一个减震器,但不是保证。
(作者:吴斌 编辑:包芳鸣,辛灵)