A股三大指数集体收跌 白酒板块逆市大涨
来源:东方财富网
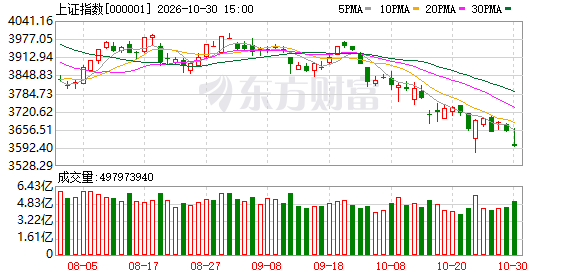
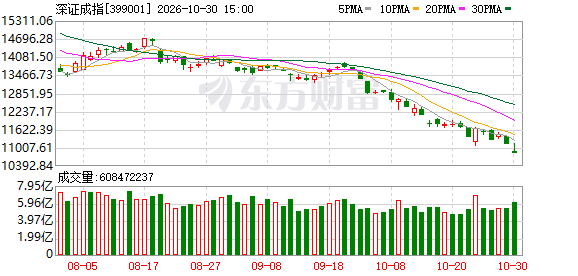
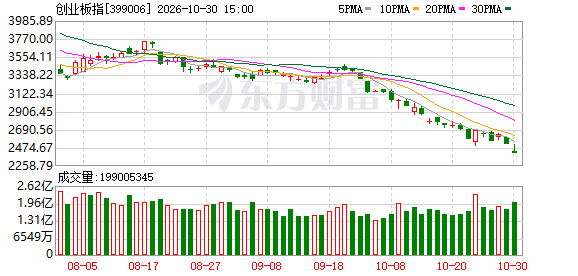
A股三大指数今日集体回调,截止收盘,沪指跌1.44%,收报3599.02点;深证成指跌2.73%,收报10833.78点;创业板指跌4.13%,收报2413.63点。沪深京三市成交额1.69万亿,较昨日放量逾千亿。
行业板块多数收跌,白酒、医疗服务、航运港口板块涨幅居前,影视院线、游戏、传媒、广告营销、软件开发、通信设备、半导体板块跌幅居前。
个股方面,上涨股票数量不足900只,近50只股票涨停。白酒板块逆市大涨,皇台酒业、泸州老窖、古井贡酒、迎驾贡酒涨停。
今日要闻
光通信“易中天”集体就业绩预期作出最新回应
A股光通信领域龙头企业“易中天”三季报全部出炉。对于未来业绩展望,中际旭创、新易盛、天孚通信均进行了最新回应。中际旭创表示,进入四季度后相关影响已经消除,10月初发货已恢复正常,目前存货周转速度较为健康。
人民锐评:警惕“中国AI跑偏论”
关于中美人工智能发展,近期网上流传一组对比:中国55%Token(词元)消耗流向AI(人工智能)短剧与视频生成,美国58%消耗在编程、研发、企业自动化,并据此下结论——中国再次把“火药”做成了“烟花”,“AI发展跑偏了”。且不论数据来源是否可靠权威,忽略总量、口径、样本等差异,做简单机械的数字对比就得出结论,难免武断。
首批主动ETF冲刺收官 5只在售 7只已成立 建仓节奏成下一焦点
随着多只产品提前结募,主动ETF已陆续迎来新产品成立。从昨晚(10月29日)到今天上午,已结募的主动ETF中再有4只产品披露成立公告。华泰柏瑞、南方、华夏、平安等旗下的主动ETF在10月29日成立,已成立的主动ETF增至7只。值得留意的是,已成立的产品中,已有主动ETF昨日启动建仓。
英特尔、亚马逊财报双双不及预期
财报显示,英特尔第三季度营收为165.1亿美元,同比增长21%。然而,公司预计第四季度营收为150亿至160亿美元,低于分析师平均预期的170亿美元,部分分析师预测甚至超过180亿美元。与此同时,亚马逊财报显示,公司资本开支高于预期,电商业务收入增速放缓;假日季销售指引显示,线上零售业务难以快速回暖。
机构观点
华泰证券:关注优质金融股战略配置机会
华泰证券研报表示,26Q3金融股主动权益基金仓位环比表现分化,银行仓位回升,证券仓位下滑,保险仓位小幅回升。银行板块仓位较26Q2末回升1.06pct至2.16%,,工行、招商、江苏等获增持较多。26Q3末券商板块主动偏股型基金仓位环比下降0.13pct至0.33%,仍处于历史较低水平。保险板块基金仓位环比上升0.04pct至0.46%。近期市场风格再平衡,银行板块股息仍具有相对优势、券商估值性价比凸显。关注优质金融股战略配置机会,1. 证券:个股关注综合实力和国际业务领跑的头部券商;区域并购重组的结构性机会。2. 银行:截至10月28日,A/H股银行板块近12月股息率达4.64%/4.62%,10年期国债收益率为1.63%,银行股息率相对优势较显著,对于险资、外资等追求高股息、高稳定度的机构投资者具有较强吸引力。
万联证券:超强厄尔尼诺已至,供给冲击沿链传导
万联证券发布研报称,本轮厄尔尼诺已确认为超强级别,且将成为有系统性监测以来最强事件。厄尔尼诺的气候冲击将沿产业链渐次传导,东南亚、南亚高温干旱叠加巴拿马运河通行受限,从产量与到岸成本两端冲击农产品供给;中游品种受影响路径分化明显,棕榈油减产概率最高但兑现时点最远,白糖净影响取决于巴西制糖比,玉米受低库存放大弹性,橡胶则需持续跟踪产区库存与下游需求;下游种业、农化与养殖滞后约一年。当前板块天气预期定价已较充分,后续超额收益取决于减产兑现,配置上宜聚焦产区集中、库存偏薄且政策同向的品种。
中信建投:AI的下一个浪潮为端侧
当前算力主要部署在云侧,端侧不仅能成为云侧的入口,更能够提供隐私保护、即时响应、低成本、以及主动响应的差异化价值,从而有望成为AI的下一个浪潮。从场景上看,端侧AI不仅仅能够应用在如手机、PC、眼镜等大的消费终端,端侧AI的价值更在于多个碎片化场景的渗透,这体现在端侧AI会赋能传统成熟产品的升级,同时端侧AI也会带动全新终端的诞生,最后,从落地上看,成熟产品的升级迭代落地更快,目前已能看到部分产品开始放量,而全新AI的终端需要更长的开发周期,需要将模型、场景与算力深度融合,围绕用户核心痛点,打造系统级能力,端侧AI从“通用能力”到“行业价值”的最后一公里仍需模型厂与终端相互协同,也会在未来逐步落地,这些碎片化场景的逐步渗透是国内相关龙头公司业绩能够持续快速增长的核心原因之一。
(来源:东方财富网 编辑:家俊辉)