全国发电装机容量预计2026年底达43亿千瓦,水风光一体化打开长期成长空间丨盘前线索


10月29日,据中国电力企业联合会发布的《2026年三季度全国电力供需形势分析预测报告》,前三季度全国全社会用电量8.07万亿千瓦时,同比增长3.9%;全国新增发电装机容量2.5亿千瓦,其中风电和太阳能发电合计新增装机1.7亿千瓦,占新增发电装机总容量的67.8%。报告预测,四季度全国电力消费增速较三季度明显回升,全年全社会用电量10.8万亿千瓦时左右,同比增长4%至4.5%。预计2026年全年新增发电装机有望超过3.5亿千瓦,到2026年底,全国发电装机容量将达到43亿千瓦左右,其中非化石能源发电装机约27亿千瓦,占总装机的63%左右;风电和太阳能发电装机规模达到总发电装机的一半,煤电装机占总装机的比重将降至31%左右。
电力行业是国民经济的基础性行业,产业链涵盖发电、输电、配电和用电环节,发电侧包括火电、水电、核电、风电、光伏等电源类型。截至9月底,全国累计发电装机容量41.32亿千瓦,同比增长11.2%,其中风电7.0亿千瓦,同比增长20.4%,太阳能发电13.13亿千瓦,同比增长16.5%。随着算力用电、电动汽车充电需求快速增加,电力系统的供需格局与电源结构正在持续演变。
国元证券指出,1至9月全国新增发电装机容量25293万千瓦,同比减少11380万千瓦,回落主要来自光伏,光伏占全部新增装机的比重由去年同期65.5%降至43.8%;火电新增装机同比增长16.9%,核电同比增加449万千瓦,水电同比增长27.9%,水火核合计新增8143万千瓦,同比增长24.6%,占比由17.8%升至32.2%,新增装机结构明显向支撑性电源倾斜。短期供需宽松格局延续,但展望2027年,随着光伏新增装机显著回落、风电新增同比转平,供给端压力将边际缓解,叠加用电需求向高技术制造和充换电等新动能切换,行业供需有望在明年逐步走向再平衡,利用小时降幅有望收窄。
中金公司指出,电价上行趋势逐步确立,2027年长协价格有望进一步上涨,江苏11、12月月度集中竞价电价同比分别上涨16.8%和17.2%,陕西2027年电力市场化交易方案征求意见稿拟将各时段价格上限统一上调5分至0.4754元/千瓦时。9月全社会用电量同比增长1.2%,其中充换电服务及互联网数据服务用电分别同比增长57.0%和35.4%。火电方面预计沿海2027年电量电价具备上行空间,盈利确定性增强;核电机制电价护航基本盘,中长期成长性及分红能力可期;水电水风光一体化打开长期成长空间。
长城证券指出,10月24日我国首个区域电力市场南方区域电力市场转入正式运行,五省区各类主体同台竞争,全电源类型统一竞价定价,1至9月交易电量近9千亿千瓦时、占全网售电量超七成。国家发改委印发《能源保供中长期合同管理办法(试行)》,将电煤、电力、天然气三类保供合同纳入统一规范,电力保供合同须明确电力曲线和价格机制、接受政府指导监管。
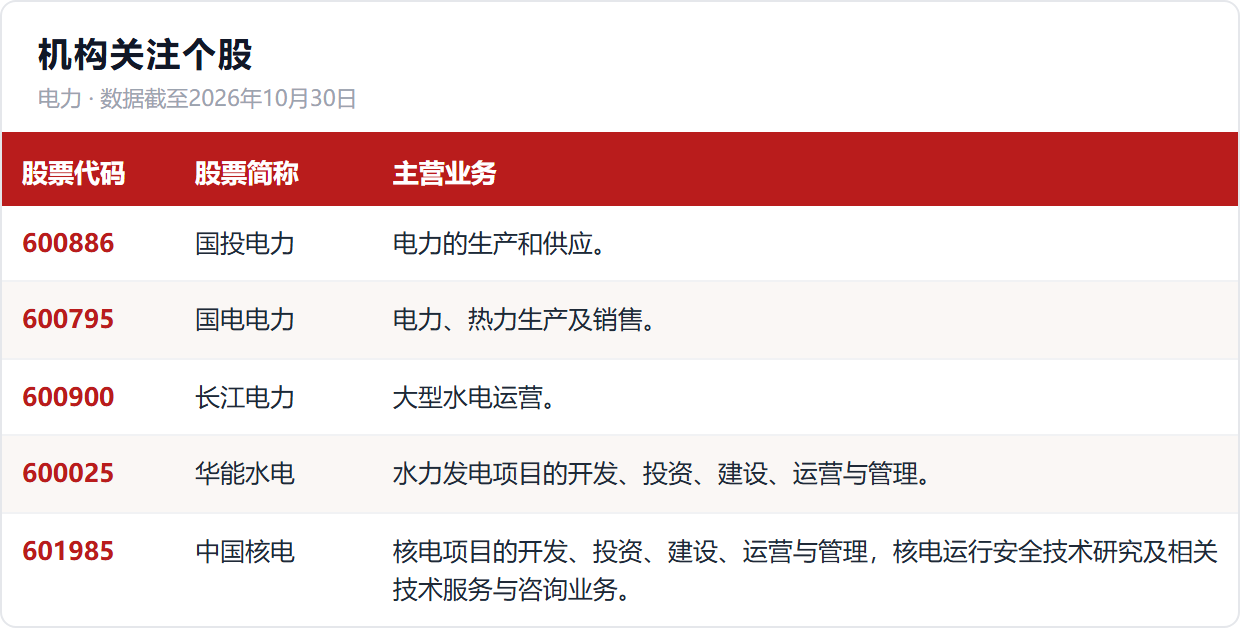
参考研报来源:
国元证券-《电力行业:支撑性电源加快投产,利用小时降幅扩大-即时点评》-2026年10月27日
中金公司-《公用事业行业:9月用电增速放缓,电价上行预期强化-电力环保周报》-2026年10月26日
长城证券-《电力及公用事业行业:板块跑赢创业板指,南方区域电力市场转入正式运行-周报(10.19-10.23)》-2026年10月26日
(作者:王婷婷 编辑:梁明)